Test de Levene
El test de Levene contrasta si dos o más grupos tienen varianzas iguales (homocedasticidad), sin necesitar el supuesto fuerte de normalidad que exige el test F, que ya explicó por qué el test F clásico es extremadamente sensible a la falta de normalidad. Se generaliza de forma natural a cualquier número de grupos y es la comprobación estándar de homocedasticidad que se usa en el ANOVA antes de confiar en su estadístico F.
Hipótesis
A diferencia del test F, que solo compara dos muestras, el test de Levene se generaliza a \(k \geq 2\) grupos:
\[H_0: \sigma_1^2 = \sigma_2^2 = \cdots = \sigma_k^2 \qquad H_1: \text{al menos una } \sigma_i^2 \text{ difiere}\]
Un resultado significativo indica que el supuesto de igualdad de varianzas no se cumple, algo relevante porque tanto el test t para dos muestras con varianza combinada como el ANOVA de un factor estándar asumen homocedasticidad.
Cómo funciona el test de Levene
La idea clave es transformar el problema de comparar varianzas en un problema de comparar medias, algo que el ANOVA ya sabe manejar de forma robusta. Para cada observación \(x_{ij}\) del grupo \(i\), se calcula la desviación absoluta respecto al centro de su grupo:
\[Z_{ij} = |x_{ij} - \bar{x}_i|\]
donde \(\bar{x}_i\) es la media del grupo (Levene clásico) o la mediana del grupo (variante de Brown-Forsythe, más robusta frente a valores atípicos y datos asimétricos). Después se ejecuta un ANOVA de un factor estándar sobre los valores \(Z_{ij}\) en lugar de sobre los datos brutos:
\[W = \frac{(N-k)}{(k-1)} \cdot \frac{\sum_{i=1}^k n_i (\bar{Z}_i - \bar{Z})^2}{\sum_{i=1}^k \sum_{j=1}^{n_i} (Z_{ij} - \bar{Z}_i)^2}\]
Bajo \(H_0\), \(W \sim F(k-1, N-k)\): exactamente la misma distribución de referencia que un ANOVA estándar, porque es justo lo que se está calculando, solo que sobre los valores \(Z\) transformados.
Ejemplo resuelto: tres líneas de producción
Aplicar el centrado en la media explicado arriba a mediciones reales hace concreto todo el procedimiento:
Tres máquinas producen 5 unidades cada una; los ingenieros de calidad miden una dimensión (mm) para comprobar si las máquinas son igual de consistentes (no si sus medias difieren, eso lo comprobaría un ANOVA, este test pregunta por la dispersión):
- Máquina A: 23, 25, 24, 26, 22 (\(\bar{x}_A = 24\), \(s_A^2 = 2{,}5\))
- Máquina B: 20, 30, 15, 35, 25 (\(\bar{x}_B = 25\), \(s_B^2 = 62{,}5\))
- Máquina C: 24, 24, 25, 23, 24 (\(\bar{x}_C = 24\), \(s_C^2 = 0{,}5\))
Paso 1: desviaciones absolutas respecto a la media de cada grupo
| Máquina A | Máquina B | Máquina C | |
|---|---|---|---|
| \(Z_{i1}\) | 1 | 5 | 0 |
| \(Z_{i2}\) | 1 | 5 | 0 |
| \(Z_{i3}\) | 0 | 10 | 1 |
| \(Z_{i4}\) | 2 | 10 | 1 |
| \(Z_{i5}\) | 2 | 0 | 0 |
| \(\bar{Z}_i\) | 1,2 | 6,0 | 0,4 |
Media global de todos los \(Z_{ij}\): \(\bar{Z} = 2{,}5\overline{3}\).
Paso 2: ANOVA de un factor sobre los \(Z_{ij}\)
\(SS_{entre} = 91{,}733\), \(SS_{dentro} = 74{,}0\), \(gl=(2,12)\).
\[W = \frac{91{,}733/2}{74{,}0/12} = \frac{45{,}867}{6{,}167} = 7{,}438\]
\(p\)-valor = 0,00792. Valor crítico \(F_{0{,}05,2,12} = 3{,}885\).
Decisión: como \(W = 7{,}438 > 3{,}885\) (y \(p < 0{,}05\)), rechazamos \(H_0\). Las tres máquinas NO tienen la misma varianza: la máquina B es mucho más errática que A o C.

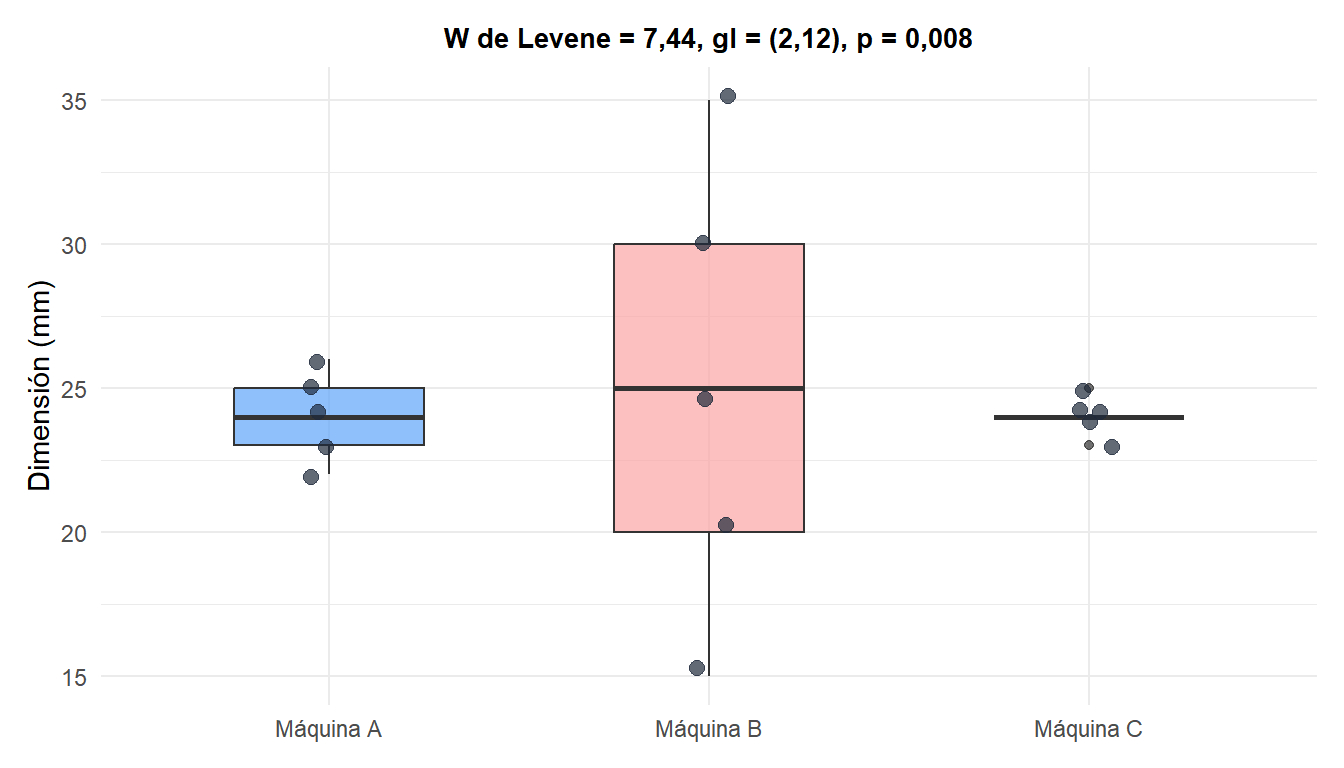
Los centros de las tres máquinas parecen similares, pero la caja y los bigotes de la máquina B son mucho más anchos que los de A o C: exactamente el patrón que produce un estadístico \(W\) significativo.
Levene frente a Brown-Forsythe
La versión clásica anterior centra cada grupo en su media. La variante de Brown-Forsythe centra cada grupo en su mediana:
\[Z_{ij} = |x_{ij} - \tilde{x}_i|\]
La variante centrada en la mediana suele preferirse con datos asimétricos o con valores atípicos, porque la mediana es una medida de centro más robusta que la media. En el ejemplo de las líneas de producción, las medianas de cada grupo están muy cerca de sus medias, ya que los tres grupos son bastante simétricos, así que ambas variantes dan prácticamente el mismo resultado, pero en general pueden diferir de forma notable: un único valor extremo puede desplazar bastante la media de un grupo mientras apenas mueve su mediana, así que Brown-Forsythe se mantiene más estable en esa situación.
⚠️ El test de Levene solo indica que las varianzas difieren, no cuáles, y es en sí mismo una comprobación previa, no la pregunta principal
Un test de Levene significativo dice “el supuesto de igualdad de varianzas no se cumple” (útil para decidir si confiar en un test t con varianza combinada o en un ANOVA estándar), pero NO identifica por sí mismo qué grupos difieren, ni cuál es la magnitud práctica de esa diferencia en dispersión. Para conocer la magnitud numérica, conviene reportar las varianzas o desviaciones típicas de cada grupo junto con el test (como se hizo arriba: 2,5 frente a 62,5 frente a 0,5 es una diferencia práctica grande, no solo estadísticamente significativa). Recuerda también que un test de Levene no significativo no “demuestra” la igualdad de varianzas, solo significa que no hubo evidencia suficiente en contra de ese supuesto, la misma lógica que se aplica a cualquier resultado nulo de un contraste de hipótesis.
Supuestos
El test de Levene exige mucho menos que el test F, pero no está libre de supuestos:
- Independencia: las observaciones deben ser independientes dentro de cada grupo y entre grupos, igual que en el test F y en el ANOVA.
- Sin exigencia estricta de normalidad: ese es precisamente el punto fuerte del test. Ejecutar un ANOVA ordinario sobre los \(Z_{ij}\) es razonablemente robusto frente a la forma de la distribución de los datos brutos, por eso el test de Levene tolera mucho mejor la asimetría y las colas pesadas que el test F o el test de Bartlett.
- Tamaños de muestra razonables por grupo: con \(n_i\) muy pequeños, como en el ejemplo anterior (\(n_i = 5\)), el test sigue siendo válido, pero su potencia para detectar diferencias reales de varianza es limitada. Muestras más grandes hacen que el test sea más sensible a diferencias reales de dispersión.
Por este conjunto de supuestos tan ligero, el test de Levene es la comprobación de homocedasticidad que la mayoría del software estadístico ejecuta por defecto antes de confiar en un test t con varianza combinada o en el estadístico F de un ANOVA estándar.
El test de Levene frente a otros tests de varianza
| Test | Grupos | Exige normalidad | Robustez frente a atípicos |
|---|---|---|---|
Test F (var.test()) |
Solo 2 | Sí, estrictamente | Baja |
| Test de Bartlett | 2 o más | Sí, estrictamente | Baja |
| Test de Levene (centrado en la media) | 2 o más | No | Moderada |
| Brown-Forsythe (centrado en la mediana) | 2 o más | No | Alta |
El test de Bartlett generaliza la lógica del test F a más de dos grupos, pero hereda la misma fragilidad: con datos no normales puede rechazar “varianzas iguales” incluso cuando las varianzas poblacionales reales coinciden, simplemente porque los datos son asimétricos o de colas pesadas. El test de Levene evita esa trampa porque nunca asume una distribución para los datos brutos, solo se apoya en los valores \(Z_{ij}\) transformados que alimentan un ANOVA ordinario y robusto.
Realizar el test en R
car::leveneTest() ejecuta tanto la variante clásica como la de Brown-Forsythe, y una llamada manual a aov() sobre las desviaciones confirma que coincide exactamente con el resultado calculado a mano arriba:
values <- c(23,25,24,26,22, 20,30,15,35,25, 24,24,25,23,24)
group  <- factor(rep(c("A","B","C"), each = 5))

library(car)
leveneTest(values ~ group, center = mean)     # test de Levene clásico
leveneTest(values ~ group, center = median)   # variante de Brown-Forsythe

# Verificación manual (coincide exactamente con leveneTest)
Z <- ave(values, group, FUN = function(x) abs(x - mean(x)))
summary(aov(Z ~ group))
leveneTest() reporta exactamente el mismo \(F\), \(gl\) y \(p\)-valor calculados a mano arriba: \(F = 7{,}438\) con \((2, 12)\) grados de libertad, \(p = 0{,}00792\). La llamada manual aov(Z ~ group) coincide de forma exacta, porque leveneTest() es, por debajo, precisamente este mismo ANOVA aplicado a las desviaciones absolutas.
💡 Cuándo recurrir al test de Levene
Aplica el test de Levene siempre que vayas a usar un método que asume varianzas iguales (un test t para dos muestras con varianza combinada, o un ANOVA de un factor estándar) y no estés totalmente seguro de que los datos son normales.
- El test de Levene rechaza \(H_0\): cambia al test t de Welch (que no asume varianzas iguales) en lugar del test t con varianza combinada, o al ANOVA de Welch en lugar del ANOVA estándar.
- Los datos están verificados como normales: el test F clásico es una alternativa igualmente válida y algo más potente para el caso de dos grupos.
- Los datos son asimétricos o contienen valores atípicos: prefiere la variante Brown-Forsythe centrada en la mediana (
center = median) frente al Levene clásico. - La normalidad es incierta o no se ha comprobado, el caso habitual en la práctica: el test de Levene es la opción segura por defecto, porque cuesta poca potencia frente al test F o al test de Bartlett cuando los datos sí son normales, y evita sus falsos rechazos cuando no lo son.

