Distribuição beta
A distribuição beta é definida no intervalo \([0, 1]\) e é extraordinariamente flexível: dependendo dos seus dois parâmetros de forma, ela pode assumir quase qualquer formato: uniforme, em sino, em U, em J, ou assimétrica em qualquer direção. Isso a torna o modelo natural para proporções, probabilidades e taxas.
Definição
Uma variável aleatória \(X\) segue uma distribuição beta com parâmetros de forma \(\alpha > 0\) e \(\beta > 0\), escrita \(X \sim \text{Beta}(\alpha, \beta)\), se:
\[f(x) = \frac{x^{\alpha-1}(1-x)^{\beta-1}}{B(\alpha, \beta)}, \quad 0 \leq x \leq 1\]
em que \(B(\alpha, \beta) = \frac{\Gamma(\alpha)\Gamma(\beta)}{\Gamma(\alpha+\beta)}\) é a função beta, que atua como constante normalizadora garantindo que a PDF integre a 1.
A CDF não tem forma fechada para \(\alpha, \beta\) genéricos e é calculada numericamente como a função beta incompleta regularizada \(I_x(\alpha, \beta)\).
⚠️ A função beta não é a distribuição beta
A função beta \(B(\alpha, \beta)\) é uma função matemática usada como constante normalizadora na PDF. Ela não é a mesma coisa que a distribuição beta. A distribuição beta é uma distribuição de probabilidade; a função beta é uma função especial. Ambas usam as mesmas letras gregas, o que causa confusão nos livros didáticos.
Como os parâmetros de forma controlam a distribuição
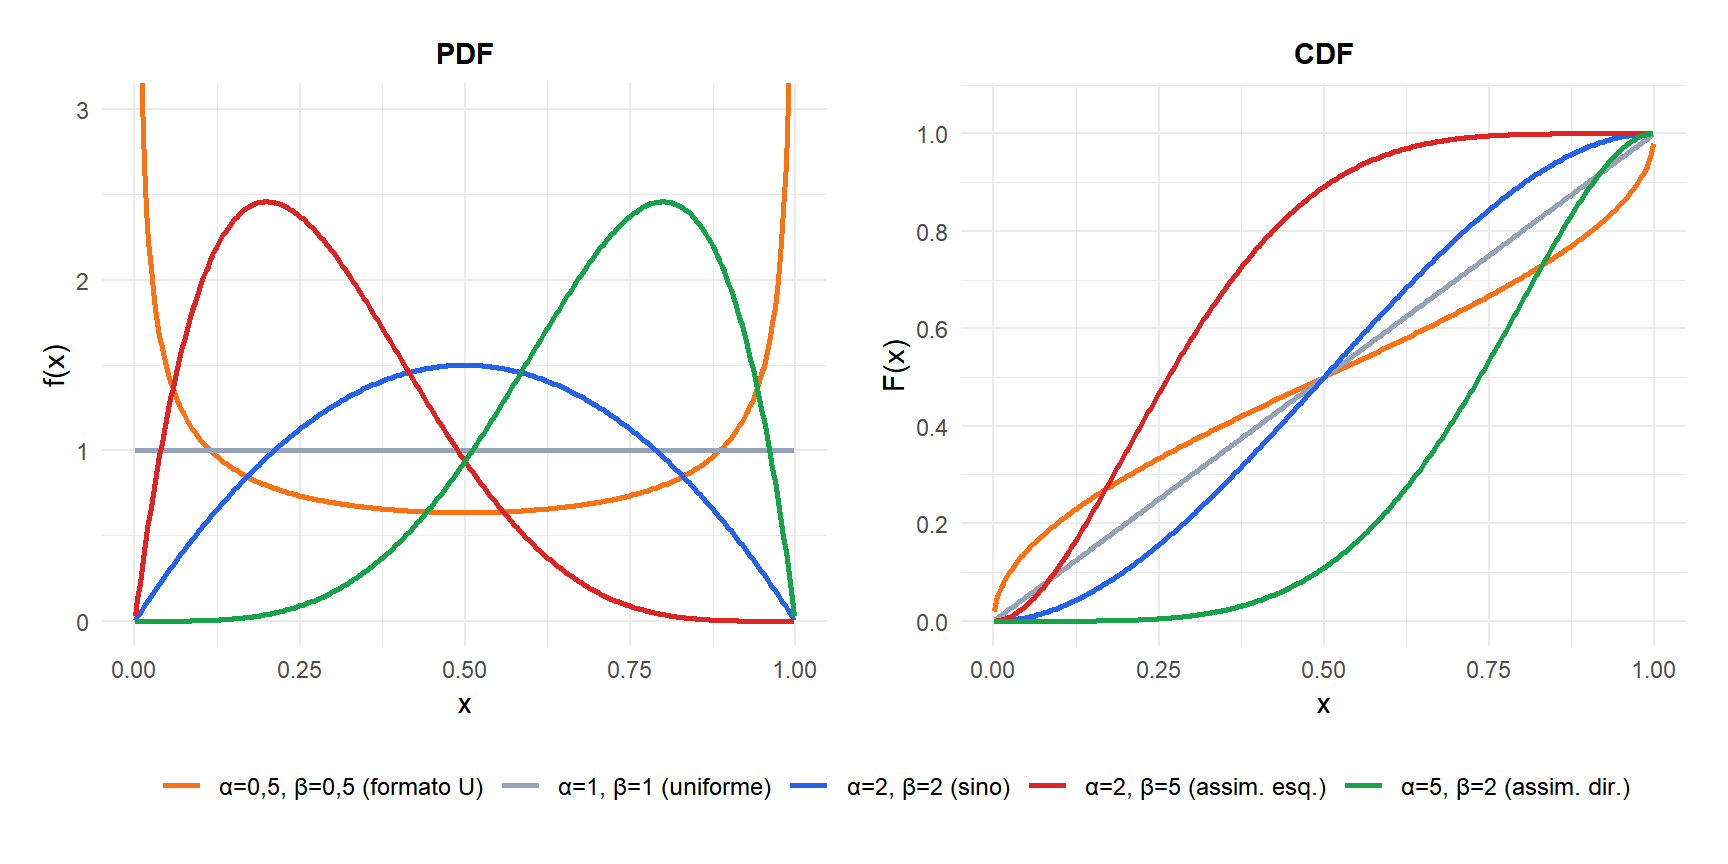
O comportamento da distribuição beta muda drasticamente dependendo de \(\alpha\) e \(\beta\):
- \(\alpha = \beta = 1\): distribuição uniforme em \([0,1]\).
- \(\alpha = \beta > 1\): formato de sino simétrico centrado em 0,5. Valores maiores dão um sino mais estreito.
- \(\alpha = \beta < 1\): formato em U, com probabilidade concentrada perto de 0 e de 1.
- \(\alpha > \beta\): assimétrica à direita, a distribuição se inclina para 1.
- \(\alpha < \beta\): assimétrica à esquerda, a distribuição se inclina para 0.
- \(\alpha > 1\), \(\beta = 1\): distribuição potência, monotonicamente crescente.
- \(\alpha = 1\), \(\beta > 1\): monotonicamente decrescente.
Propriedades
Para \(X \sim \text{Beta}(\alpha, \beta)\):
- Valor esperado (média)
\[E(X) = \frac{\alpha}{\alpha + \beta}\]
- Variância
\[\text{Var}(X) = \frac{\alpha\beta}{(\alpha+\beta)^2(\alpha+\beta+1)}\]
- Assimetria
\[\text{Assimetria} = \frac{2(\beta - \alpha)\sqrt{\alpha+\beta+1}}{(\alpha+\beta+2)\sqrt{\alpha\beta}}\]
Positiva quando \(\alpha < \beta\) (assimétrica em direção a 0), negativa quando \(\alpha > \beta\) (assimétrica em direção a 1), zero quando \(\alpha = \beta\).
- Curtose
\[g_2 = \frac{6\left[(\alpha-\beta)^2(\alpha+\beta+1) - \alpha\beta(\alpha+\beta+2)\right]}{\alpha\beta(\alpha+\beta+2)(\alpha+\beta+3)}\]
- Moda
\[\text{Moda} = \frac{\alpha - 1}{\alpha + \beta - 2}, \quad \text{para } \alpha > 1 \text{ e } \beta > 1\]
Para \(\alpha \leq 1\) ou \(\beta \leq 1\), a moda está em 0, em 1, ou em ambos os extremos (formato em U).
- Função quantil
Não tem forma fechada; é calculada numericamente por meio da função beta incompleta inversa.
A distribuição beta como priori bayesiana
A distribuição beta é a priori conjugada para a verossimilhança binomial. Isso significa: se você observa \(k\) sucessos em \(n\) ensaios de Bernoulli e sua crença a priori sobre a probabilidade de sucesso \(p\) é \(\text{Beta}(\alpha, \beta)\), então sua crença atualizada (posteriori) é:
\[p \mid k,n \sim \text{Beta}(\alpha + k,\ \beta + n - k)\]
A posteriori ainda é uma distribuição beta, apenas com parâmetros atualizados. Os parâmetros \(\alpha\) e \(\beta\) na priori podem ser interpretados como pseudocontagens: \(\alpha - 1\) sucessos prévios e \(\beta - 1\) fracassos prévios.
Um otimizador de taxas de conversão quer estimar a taxa de cliques \(p\) de um novo design de botão. Antes de ver qualquer dado, ele assume \(p \sim \text{Beta}(1, 1)\) (priori uniforme: todas as taxas igualmente plausíveis).
Depois de mostrar o botão a 100 visitantes, 12 clicam nele. A posteriori é:
\[p \mid \text{dados} \sim \text{Beta}(1 + 12,\ 1 + 88) = \text{Beta}(13, 89)\]
Média posterior: \(13/(13+89) \approx 0{,}127\).
Moda posterior: \((13-1)/(13+89-2) = 12/100 = 0{,}12\) (igual ao MLE).
Um intervalo de credibilidade de 95%: qbeta(c(0.025, 0.975), 13, 89) \(\approx (0{,}067;\, 0{,}208)\).

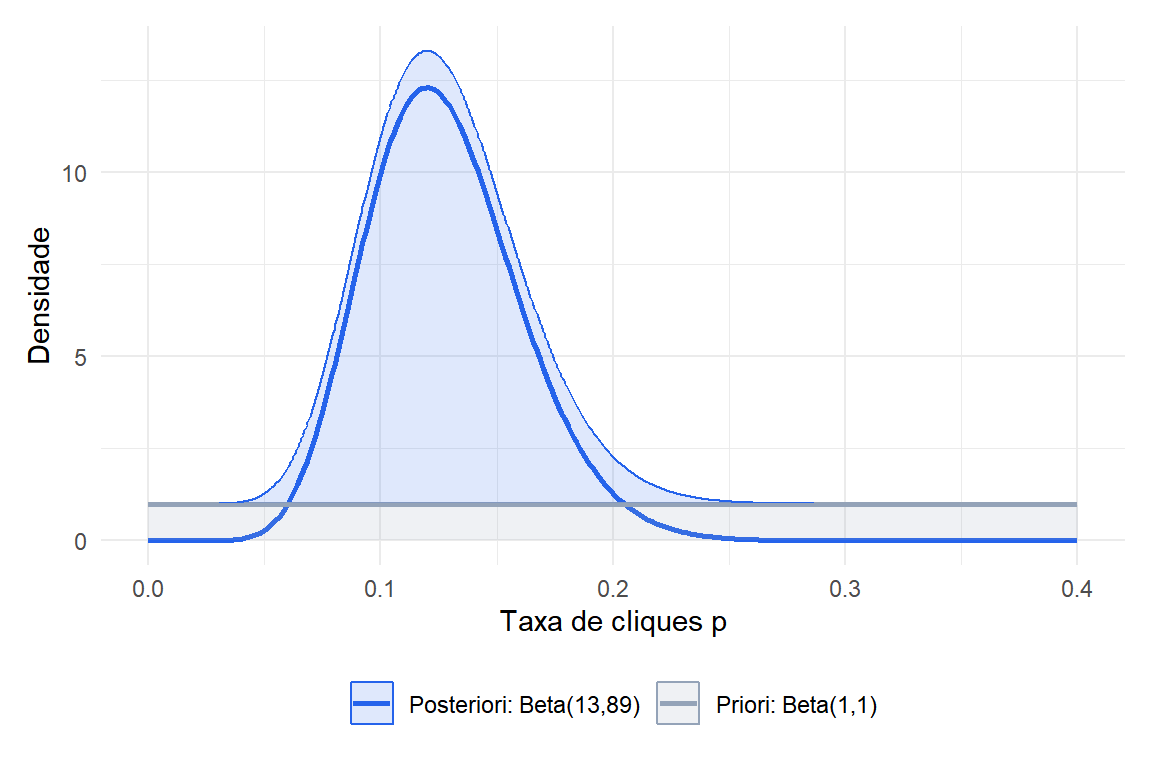
Figure 1: Atualização bayesiana: priori plana Beta(1,1) atualizada para Beta(13,89) após observar 12 cliques em 100 visitantes
Exemplo passo a passo
Um processo de fabricação tem uma taxa de defeitos \(p\) modelada como \(p \sim \text{Beta}(3, 15)\), com base em dados históricos que sugerem que a maioria dos lotes tem uma taxa de defeitos em torno de 15-20%.
Taxa de defeitos esperada:
\[E(p) = \frac{3}{3+15} = \frac{3}{18} \approx 0{,}167\]
Variância:
\[\text{Var}(p) = \frac{3 \times 15}{18^2 \times 19} \approx 0{,}0073\]
Desvio padrão \(\approx 0{,}086\).
Moda (taxa de defeitos mais provável):
\[\text{Moda} = \frac{3-1}{3+15-2} = \frac{2}{16} = 0{,}125\]
Probabilidade de a taxa de defeitos superar 25%:
\[P(p > 0{,}25) = 1 - F(0{,}25) = 1 - I_{0{,}25}(3, 15) \approx 1 - 0{,}902 = 0{,}098\]
Cerca de 10% dos lotes têm uma taxa de defeitos acima de 25%.
Teste A/B: depois de um teste, as taxas de conversão de duas variantes são modeladas como \(p_A \sim \text{Beta}(40, 160)\) e \(p_B \sim \text{Beta}(55, 145)\). A probabilidade de \(p_B > p_A\) pode ser calculada por simulação ou integração numérica - esse é o núcleo do teste A/B bayesiano.
Taxa de conclusão de projetos: na gestão de projetos, a fração de tarefas concluídas no prazo em projetos semelhantes segue \(\text{Beta}(8, 2)\) (média 0,8; a maioria dos projetos conclui 80% ou mais no prazo). Probabilidade de concluir mais de 90% no prazo: \(P(X > 0{,}9) = 1 - I_{0{,}9}(8,2) \approx 0{,}264\).
Estatísticas de ordem: a \(k\)-ésima estatística de ordem de \(n\) variáveis \(\text{Uniforme}(0,1)\) independentes segue \(\text{Beta}(k,\, n-k+1)\).
💡 Relação com outras distribuições
- Uniforme: \(\text{Beta}(1,1) = \text{Uniforme}(0,1)\).
- Gama: se \(X \sim \text{Gama}(\alpha,1)\) e \(Y \sim \text{Gama}(\beta,1)\) independentes, então \(X/(X+Y) \sim \text{Beta}(\alpha,\beta)\).
- Binomial: a beta é a priori conjugada para o parâmetro \(p\) da verossimilhança binomial.
- Dirichlet: a generalização multivariada da distribuição beta, usada para modelar vetores de probabilidades (por exemplo, distribuições de tópicos em modelos de texto).
- Estatísticas de ordem: \(\text{Beta}(k,\, n-k+1)\) é a distribuição da \(k\)-ésima estatística de ordem de \(n\) amostras uniformes.

