Distribuição Gama
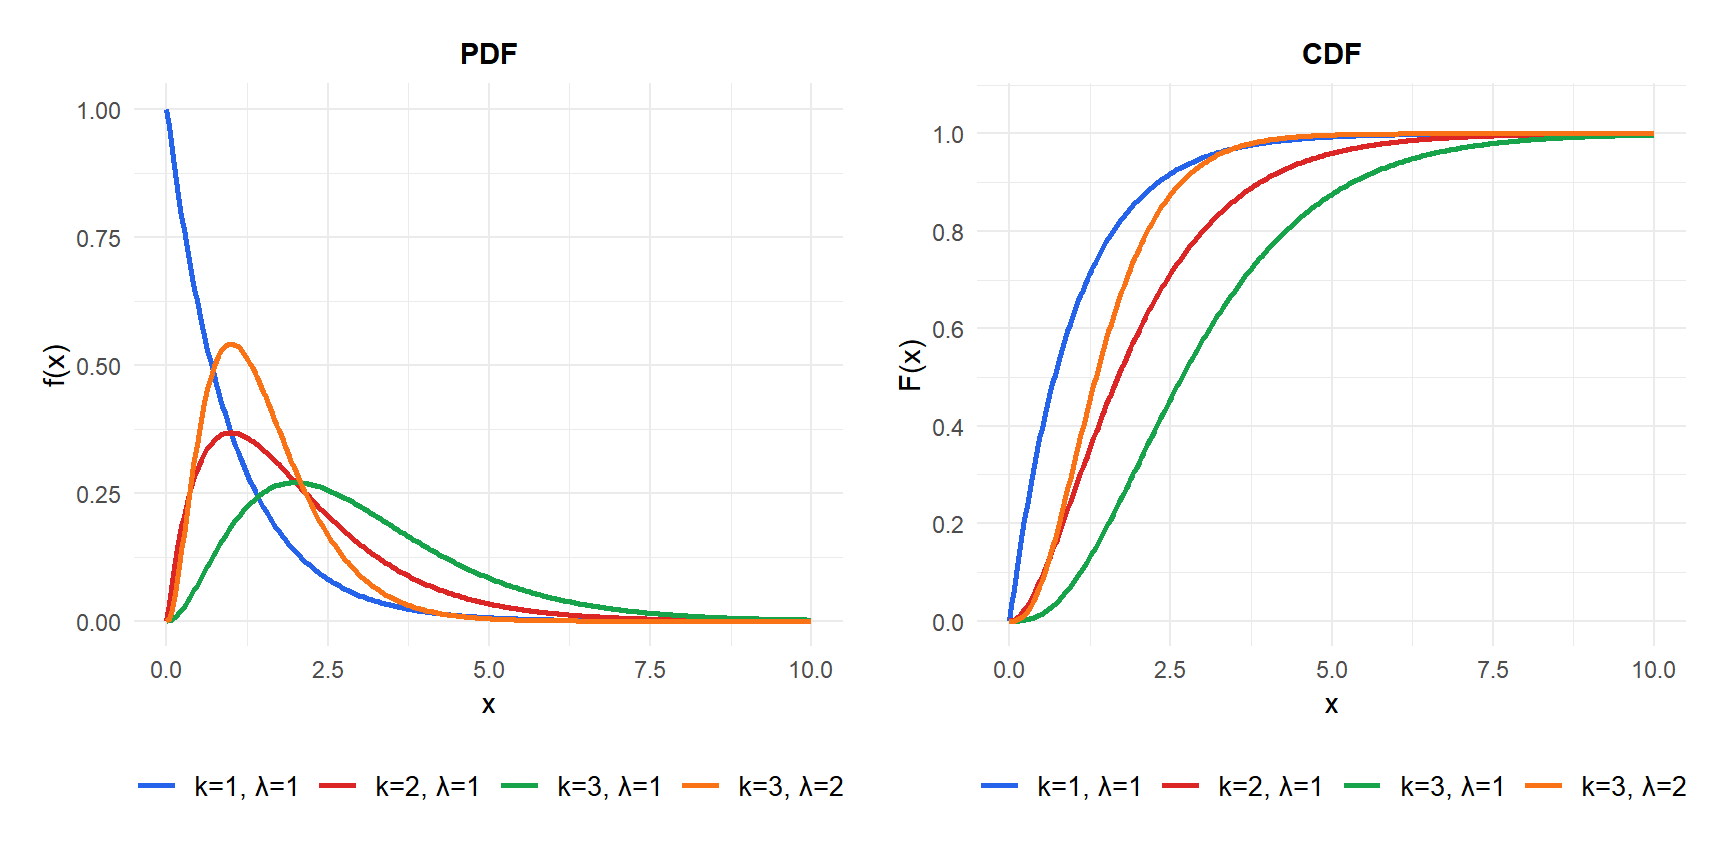
A distribuição gama é uma distribuição contínua flexível que generaliza a exponencial. Enquanto a exponencial modela o tempo de espera até o primeiro evento, a gama modela o tempo de espera até o \(k\)-ésimo evento em um processo de Poisson.
Definição
Uma variável aleatória \(X\) segue uma distribuição gama com parâmetro de forma \(k > 0\) e parâmetro de taxa \(\lambda > 0\), escrita \(X \sim \text{Gamma}(k, \lambda)\), se sua PDF é:
\[f(x) = \frac{\lambda^k x^{k-1} e^{-\lambda x}}{\Gamma(k)}, \quad x > 0\]
onde \(\Gamma(k) = \int_0^\infty t^{k-1} e^{-t}\, dt\) é a função gama. Para inteiros positivos, \(\Gamma(k) = (k-1)!\). Por exemplo, \(\Gamma(3) = 2! = 2\) e \(\Gamma(5) = 4! = 24\).
Uma parametrização equivalente usa o parâmetro de escala \(\theta = 1/\lambda\):
\[f(x) = \frac{x^{k-1} e^{-x/\theta}}{\Gamma(k)\, \theta^k}, \quad x > 0\]
⚠️ Parametrização: taxa vs. escala - verifique seu software
A distribuição gama é parametrizada de duas formas comuns:
- Taxa (\(\lambda\)): o R usa
dgamma(x, shape = k, rate = lambda). Média \(= k/\lambda\). - Escala (\(\theta = 1/\lambda\)): o R também aceita
dgamma(x, shape = k, scale = theta). Média \(= k\theta\).
O módulo scipy.stats.gamma do Python usa a forma \(k\) e a escala \(\theta\). Verifique sempre qual convenção sua fonte usa antes de calcular probabilidades.
Função de Densidade de Probabilidade e CDF
A CDF é expressa por meio da função gama incompleta inferior:
\[F(x) = \frac{\gamma(k,\, \lambda x)}{\Gamma(k)}\]
onde \(\gamma(k, u) = \int_0^u t^{k-1} e^{-t}\, dt\). Não existe forma fechada para \(k\) geral; as probabilidades são calculadas numericamente.
Propriedades
Para \(X \sim \text{Gamma}(k, \lambda)\):
- Valor esperado (média)
\[E(X) = \frac{k}{\lambda}\]
- Variância
\[\text{Var}(X) = \frac{k}{\lambda^2}\]
- Assimetria
\[\text{Assimetria} = \frac{2}{\sqrt{k}}\]
A distribuição é assimétrica à direita para \(k\) pequeno e se torna progressivamente mais simétrica conforme \(k\) aumenta. Para \(k\) grande, a gama se aproxima de uma distribuição normal.
- Curtose
\[g_2 = \frac{6}{k}\]
- Moda
\[\text{Moda} = \frac{k-1}{\lambda} \quad \text{para } k \geq 1\]
Para \(k < 1\), a distribuição é monotonicamente decrescente e a moda é 0.
- Função quantil
Não existe forma fechada; calculada numericamente.
Casos especiais
A distribuição gama unifica várias distribuições importantes:
- Exponencial: \(\text{Gamma}(1, \lambda) = \text{Exp}(\lambda)\). O tempo de espera até o primeiro evento.
- Erlang: \(\text{Gamma}(k, \lambda)\) com \(k\) inteiro positivo. O tempo de espera até o \(k\)-ésimo evento em um processo de Poisson com taxa \(\lambda\).
- Qui-quadrado: \(\text{Gamma}(\nu/2,\, 1/2) = \chi^2(\nu)\). Fundamental em testes de hipóteses e intervalos de confiança.
Se \(X_1, X_2, \ldots, X_k\) são variáveis aleatórias \(\text{Exp}(\lambda)\) independentes, sua soma:
\[S = X_1 + X_2 + \cdots + X_k \sim \text{Gamma}(k, \lambda)\]
Esta é a interpretação mais intuitiva: se cada evento exige um tempo de espera exponencial, o tempo total até que ocorram \(k\) eventos segue uma distribuição gama.

Exemplo passo a passo
Uma equipe de suporte técnico resolve chamados um por um. Cada chamado exige um tempo exponencialmente distribuído com média de 4 horas (\(\lambda = 1/4\)). Qual é a distribuição do tempo total para resolver 3 chamados?
\(X \sim \text{Gamma}(3,\, 1/4)\) (ou, equivalentemente, \(\text{Gamma}(k=3, \theta=4)\)).
Tempo total esperado:
\[E(X) = \frac{3}{1/4} = 12 \text{ horas}\]
Variância e desvio padrão:
\[\text{Var}(X) = \frac{3}{(1/4)^2} = 48 \text{ horas}^2, \qquad \text{SD}(X) = \sqrt{48} \approx 6{,}93 \text{ horas}\]
Probabilidade de resolver os 3 chamados em menos de 10 horas:
\[F(10) = P(X \leq 10) \approx 0{,}456\]
Calculado numericamente: pgamma(10, shape = 3, rate = 1/4) em R.
Probabilidade de demorar mais de 15 horas:
\[P(X > 15) = 1 - F(15) \approx 1 - 0{,}677 = 0{,}323\]
Cerca de 32% das sessões de três chamados vão demorar mais de 15 horas.
A precipitação mensal (em mm) de uma região segue uma distribuição \(\text{Gamma}(3;\, 0{,}1)\) (média \(= 30\) mm, SD \(\approx 17{,}3\) mm).
- Probabilidade de menos de 20 mm:
pgamma(20, shape = 3, rate = 0.1)\(\approx 0{,}323\). - Mediana da precipitação:
qgamma(0.5, shape = 3, rate = 0.1)\(\approx 26{,}5\) mm.
A gama é usada frequentemente para precipitação porque é sempre positiva, assimétrica à direita e flexível em sua forma.
💡 Relação com outras distribuições
- Exponencial: \(\text{Gamma}(1, \lambda)\).
- Qui-quadrado: \(\text{Gamma}(\nu/2, 1/2)\), a base de muitos testes de hipóteses.
- Aproximação normal: para \(k\) grande, \(\text{Gamma}(k, \lambda) \approx N(k/\lambda,\, \sqrt{k}/\lambda)\).
- Beta: se \(X \sim \text{Gamma}(\alpha, 1)\) e \(Y \sim \text{Gamma}(\beta, 1)\) são independentes, então \(X/(X+Y) \sim \text{Beta}(\alpha, \beta)\).
- Gama inversa: se \(X \sim \text{Gamma}(k, \lambda)\), então \(1/X\) segue uma gama inversa, usada como distribuição a priori para a variância em estatística bayesiana.

