Covariância em estatística
A covariância mede se duas variáveis tendem a se mover na mesma direção ou em direções opostas. É a base da correlação, da regressão e da teoria de carteiras em finanças.
Definição
Quando duas variáveis são medidas sobre os mesmos indivíduos, a covariância indica se elas tendem a aumentar juntas (covariância positiva), a se mover em direções opostas (covariância negativa) ou a não ter um padrão linear consistente (covariância zero).
Assim como com a variância, existem duas versões dependendo de você ter a população completa ou uma amostra.
Covariância populacional:
\[ \sigma_{XY} = \frac{1}{n} \sum_{i=1}^{n} (x_i - \bar{x})(y_i - \bar{y}) \]
Covariância amostral (usada na prática quando se trabalha com uma amostra):
\[ s_{XY} = \frac{1}{n-1} \sum_{i=1}^{n} (x_i - \bar{x})(y_i - \bar{y}) \]
A correção por \(n-1\) na fórmula amostral serve o mesmo propósito que na variância amostral: corrige o fato de que as médias amostrais são, elas mesmas, estimativas, deixando apenas \(n-1\) unidades de informação independentes.
Interpretação
O sinal da covariância indica a direção da relação:
- Covariância positiva (\(s_{XY} > 0\)): quando \(X\) está acima da sua média, \(Y\) também tende a estar acima da sua. As variáveis se movem juntas.
- Covariância negativa (\(s_{XY} < 0\)): quando \(X\) está acima da sua média, \(Y\) tende a estar abaixo da sua. As variáveis se movem em direções opostas.
- Covariância zero (\(s_{XY} \approx 0\)): não há relação linear consistente entre \(X\) e \(Y\).
A magnitude da covariância é mais difícil de interpretar porque depende das unidades de ambas as variáveis. Essa é a principal limitação da covariância em relação à correlação.
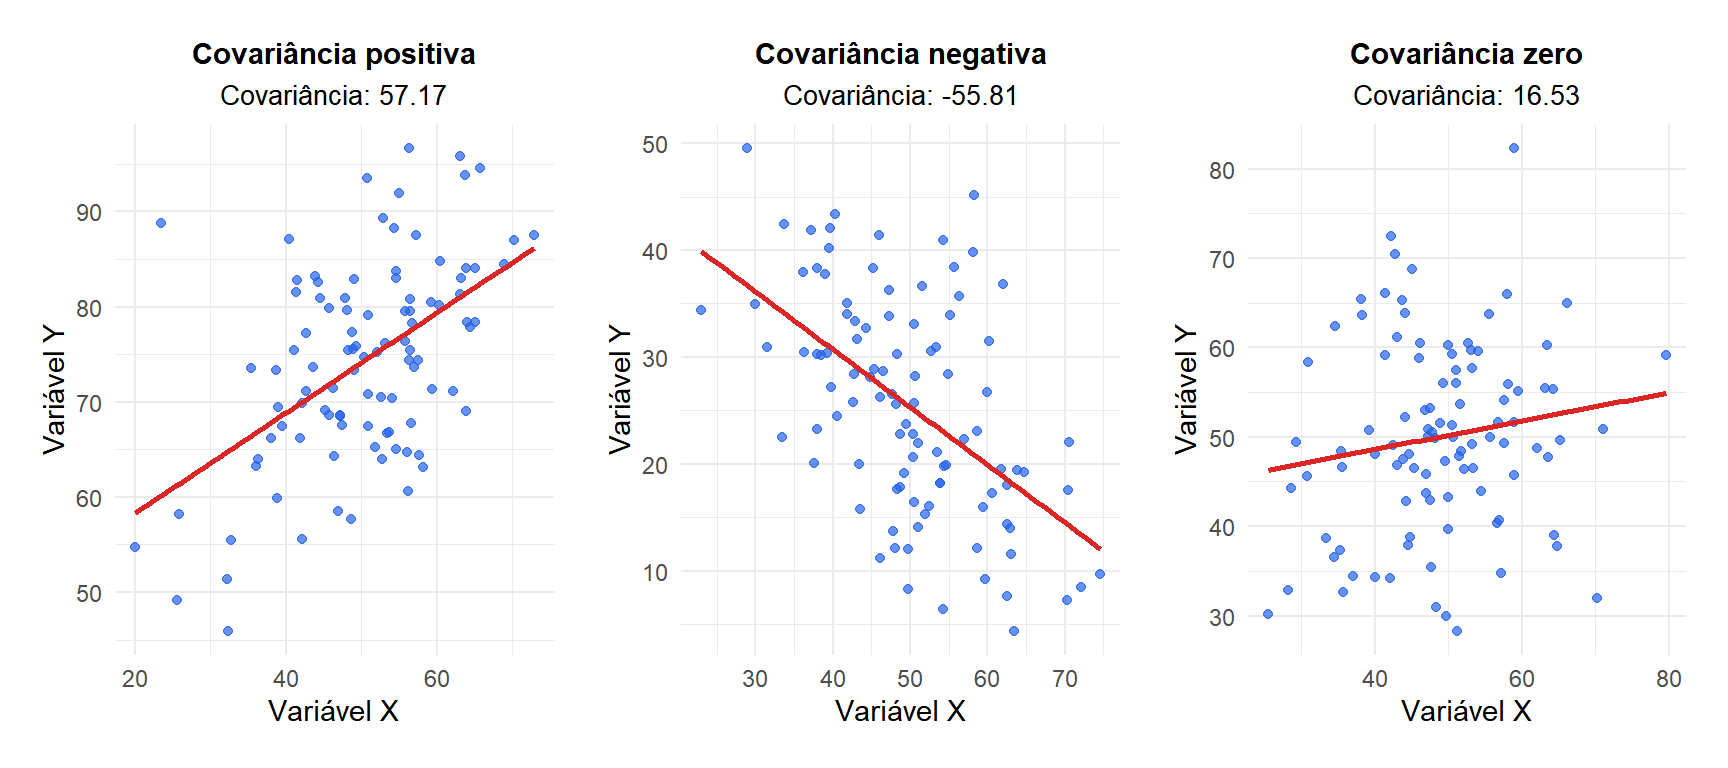
Figure 1: O sinal da covariância indica a direção da relação linear entre duas variáveis
⚠️ Covariância zero não significa independência
A covariância mede apenas a associação linear. Duas variáveis podem ter covariância zero e ainda estar fortemente relacionadas de forma não linear. Por exemplo, se (Y = X^2) e (X) é simétrica em torno de zero, a covariância entre (X) e (Y) é zero, mas (Y) é completamente determinada por (X). Sempre verifique um gráfico de dispersão junto com o valor da covariância.
Exemplo passo a passo
Um treinador registra as horas de treino semanais e os tempos de prova (em minutos) de 5 atletas:
| Atleta | Horas treinadas (\(X\)) | Tempo de prova (\(Y\)) |
|---|---|---|
| 1 | 5 | 52 |
| 2 | 8 | 46 |
| 3 | 10 | 43 |
| 4 | 12 | 40 |
| 5 | 15 | 35 |
Passo 1: calcular as médias.
\[\bar{x} = \frac{5+8+10+12+15}{5} = 10, \quad \bar{y} = \frac{52+46+43+40+35}{5} = 43{,}2\]
Passo 2: calcular os desvios e seus produtos.
| \(x_i\) | \(y_i\) | \(x_i - \bar{x}\) | \(y_i - \bar{y}\) | \((x_i-\bar{x})(y_i-\bar{y})\) |
|---|---|---|---|---|
| 5 | 52 | \(-5\) | \(8{,}8\) | \(-44{,}0\) |
| 8 | 46 | \(-2\) | \(2{,}8\) | \(-5{,}6\) |
| 10 | 43 | \(0\) | \(-0{,}2\) | \(0{,}0\) |
| 12 | 40 | \(2\) | \(-3{,}2\) | \(-6{,}4\) |
| 15 | 35 | \(5\) | \(-8{,}2\) | \(-41{,}0\) |
| Soma | \(-97{,}0\) |
Passo 3: aplicar a fórmula da covariância amostral.
\[s_{XY} = \frac{-97{,}0}{5-1} = -24{,}25\]
A covariância é negativa: atletas que treinam mais horas tendem a ter tempos menores (mais rápidos). Mais treino está associado a melhor desempenho.
A covariância de (-24{,}25) nos diz a direção (negativa: mais treino, tempos mais rápidos), mas não a força da relação em nenhum sentido padronizado. Se tivéssemos medido o tempo de prova em segundos em vez de minutos, a covariância seria (-24{,}25 \times 60 = -1455), mesmo que a relação seja idêntica. É por isso que a correlação é preferida quando você quer comparar a força de associações.

O problema das unidades
A covariância é expressa no produto das unidades de ambas as variáveis. Se \(X\) está em horas e \(Y\) em minutos, a covariância está em horas·minutos. Isso a torna:
- Difícil de interpretar em termos absolutos.
- Impossível de comparar entre diferentes pares de variáveis.
- Sensível a reescalonamento: multiplicar \(X\) por uma constante \(a\) e \(Y\) por uma constante \(b\) multiplica a covariância por \(a \times b\).
⚠️ Nunca compare covariâncias de conjuntos de dados diferentes diretamente
Uma covariância de 500 entre altura e peso em um estudo e uma covariância de 50 em outro não significa que a relação é dez vezes mais forte no primeiro. A diferença pode se dever inteiramente a unidades diferentes, escalas diferentes ou variabilidade amostral diferente. Use a correlação para fazer comparações.
Relação com a correlação
A correlação é a covariância dividida pelo produto dos desvios padrão de ambas as variáveis:
\[r_{XY} = \frac{s_{XY}}{s_X \cdot s_Y}\]
Essa padronização elimina as unidades e restringe o resultado a \([-1, 1]\), tornando-o diretamente interpretável e comparável entre conjuntos de dados. No exemplo dos atletas:
\[s_X = \sqrt{\frac{(-5)^2+(-2)^2+0^2+2^2+5^2}{4}} = \sqrt{13{,}5} \approx 3{,}67 \text{ horas}\]
\[s_Y = \sqrt{\frac{8{,}8^2+2{,}8^2+0{,}2^2+3{,}2^2+8{,}2^2}{4}} = \sqrt{43{,}7} \approx 6{,}61 \text{ min}\]
\[r_{XY} = \frac{-24{,}25}{3{,}67 \times 6{,}61} \approx -1{,}00\]
Uma correlação de \(-1\) indica uma relação linear negativa perfeita: neste pequeno conjunto de dados, as horas de treino e o tempo de prova seguem um padrão quase perfeitamente linear.
💡 Quando usar covariância vs. correlação

