Estimação de uma proporção
A proporção amostral \(\hat{p}\) é o estimador pontual padrão para uma proporção populacional \(p\). Ela é não tendenciosa, consistente e aproximadamente normal para amostras grandes, o que a torna a base de toda inferência sobre proporções.
Definição
A proporção populacional \(p\) é a fração de uma população que tem uma determinada característica. Como não é possível medir a população inteira, coletamos uma amostra aleatória de tamanho \(n\) e contamos o número de sucessos \(X\).
A proporção amostral é:
\[\hat{p} = \frac{X}{n}\]
em que \(X \sim \text{Binomial}(n, p)\). Como \(E[X] = np\), a proporção amostral é um estimador não tendencioso: \(E[\hat{p}] = p\).
Distribuição amostral de \(\hat{p}\)
Antes de coletar os dados, \(\hat{p}\) é uma variável aleatória. Sua distribuição exata é:
\[\hat{p} = X/n \quad \text{em que } X \sim \text{Binomial}(n, p)\]
Pelo Teorema Central do Limite, para \(n\) suficientemente grande:
\[\hat{p} \approx N\!\left(p,\ \sqrt{\frac{p(1-p)}{n}}\right)\]
O erro padrão de \(\hat{p}\) é:
\[\text{EP}(\hat{p}) = \sqrt{\frac{p(1-p)}{n}}\]
Como \(p\) é desconhecido, na prática ele é estimado por \(\hat{p}\):
\[\widehat{\text{EP}}(\hat{p}) = \sqrt{\frac{\hat{p}(1-\hat{p})}{n}}\]
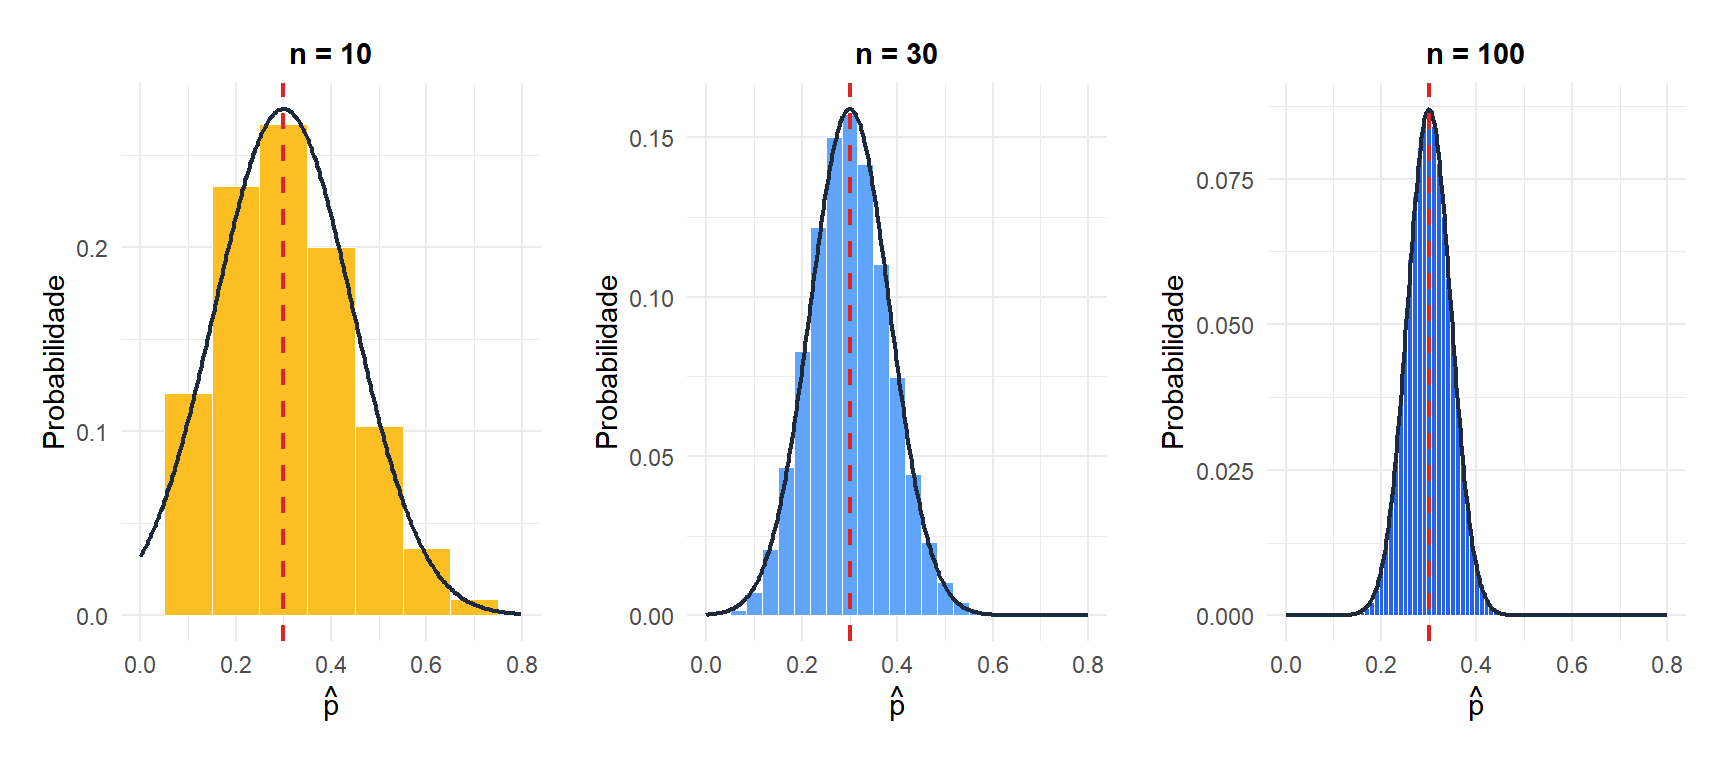
Para \(n\) pequeno, a distribuição binomial discreta claramente não é normal (especialmente quando \(p\) está perto de 0 ou 1). Conforme \(n\) cresce, a aproximação normal (curva preta) se ajusta bem.
Erro padrão e precisão
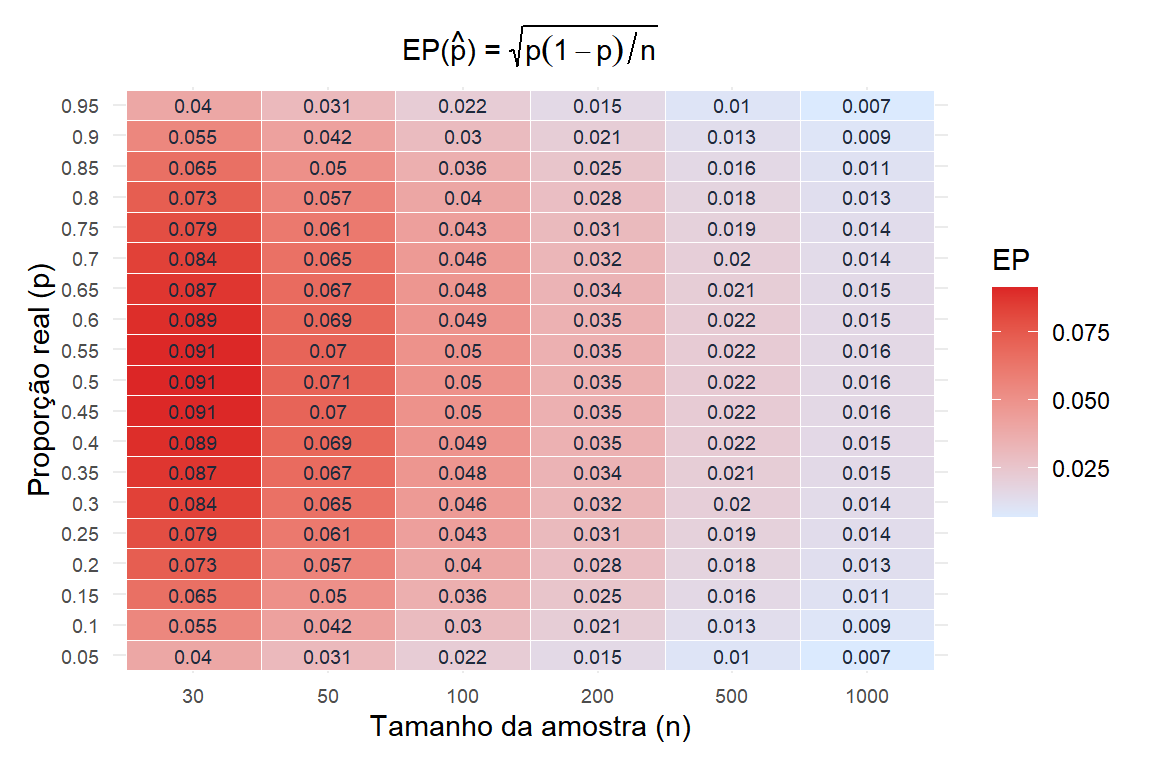
O erro padrão \(\text{EP}(\hat{p}) = \sqrt{p(1-p)/n}\) depende tanto da verdadeira proporção quanto do tamanho da amostra.
Observações-chave:
- O EP é maximizado em \(p = 0{,}5\) (caso de maior incerteza) e diminui em direção a 0 e 1.
- Para \(p = 0{,}5\) e \(n = 100\): \(\text{EP} = \sqrt{0{,}25/100} = 0{,}05\).
- Para reduzir o EP à metade, é preciso quatro vezes o tamanho da amostra.
Quando a aproximação normal é válida?
A regra prática padrão exige as duas condições:
\[n\hat{p} \geq 10 \quad \text{e} \quad n(1-\hat{p}) \geq 10\]
Isso garante sucessos e fracassos suficientes para que a binomial seja bem aproximada por uma distribuição normal.
⚠️ A aproximação normal falha para eventos raros e amostras pequenas
Quando \(p\) é muito pequeno (eventos raros) ou muito grande, ou quando \(n\) é pequeno, a aproximação normal é ruim:
- Para \(p = 0{,}02\) e \(n = 100\): \(n\hat{p} = 2 < 10\). A distribuição é fortemente assimétrica à direita e a aproximação normal não é válida.
- Nesse caso, use a distribuição binomial exata ou, para eventos raros, a aproximação de Poisson.
Uma alternativa mais conservadora é o intervalo de Wilson, que funciona bem mesmo quando a aproximação normal falha, e é preferido em muitos contextos aplicados em relação ao intervalo de Wald padrão.
Exemplos
Controle de qualidade: taxa de defeitos
Uma fábrica inspeciona 200 componentes e encontra 14 defeituosos. A estimativa pontual da taxa de defeitos é:
\[\hat{p} = \frac{14}{200} = 0{,}07\]
O erro padrão estimado:
\[\widehat{\text{EP}} = \sqrt{\frac{0{,}07 \times 0{,}93}{200}} = \sqrt{\frac{0{,}0651}{200}} \approx 0{,}018\]
Verificação: \(n\hat{p} = 200 \times 0{,}07 = 14 \geq 10\) e \(n(1-\hat{p}) = 186 \geq 10\). A aproximação normal é válida.
A melhor estimativa da taxa de defeitos populacional é 7%, com erro padrão de 1,8%.
Ensaio clínico: taxa de resposta
Em um ensaio de fase II, 45 de 120 pacientes respondem a um novo tratamento:
\[\hat{p} = \frac{45}{120} = 0{,}375\]
\[\widehat{\text{EP}} = \sqrt{\frac{0{,}375 \times 0{,}625}{120}} \approx \sqrt{0{,}001953} \approx 0{,}044\]
A estimativa pontual da taxa de resposta é 37,5% com erro padrão de 4,4%.
Mesmo \(\hat{p} = 0{,}375\), tamanhos de amostra diferentes:
| \(n\) | \(\widehat{\text{EP}}\) | Margem de erro (\(\times 1{,}96\)) |
|---|---|---|
| 30 | 0,088 | ±17,3% |
| 120 | 0,044 | ±8,7% |
| 480 | 0,022 | ±4,3% |
| 1920 | 0,011 | ±2,2% |
Quadruplicar o tamanho da amostra reduz a margem de erro à metade. Para alcançar uma margem de erro de 2%, você precisa de aproximadamente 2.000 observações quando \(p \approx 0{,}375\).

💡 Escolhendo entre estimadores de proporções
- \(\hat{p} = X/n\) padrão: a opção padrão, não tendenciosa, funciona bem quando \(n\hat{p} \geq 10\) e \(n(1-\hat{p}) \geq 10\).
- Estimador +2 (Agresti-Coull): \(\tilde{p} = (X+2)/(n+4)\). Levemente tendencioso, mas tem melhor desempenho para \(n\) pequeno ou \(p\) extremo. Recomendado para intervalos de confiança.
- Estimador bayesiano: usa uma priori Beta. Com uma priori uniforme Beta(1,1), a média posteriori é \((X+1)/(n+2)\), uma suavização natural em direção a 0,5.
Para amostras grandes com \(p\) não muito extremo, os três dão resultados praticamente idênticos.

