ACF e PACF
A ACF mede a correlação entre \(y_t\) e \(y_{t-k}\) em cada defasagem \(k\). A PACF mede essa mesma correlação depois de remover o efeito de todas as defasagens intermediárias. Juntas, são as principais ferramentas de diagnóstico para identificar as ordens AR e MA antes de ajustar um modelo.
Função de autocorrelação (ACF)
A autocorrelação na defasagem \(k\) é a correlação entre \(y_t\) e \(y_{t-k}\):
\[\rho_k = \frac{\text{Cov}(y_t, y_{t-k})}{\text{Var}(y_t)} = \frac{\gamma_k}{\gamma_0}\]
em que \(\gamma_k = \text{Cov}(y_t, y_{t-k})\) é a autocovariância na defasagem \(k\) e \(\gamma_0 = \text{Var}(y_t)\). Por definição, \(\rho_0 = 1\).
A ACF amostral estima \(\rho_k\) a partir dos dados:
\[\hat{\rho}_k = \frac{\sum_{t=k+1}^T (y_t - \bar{y})(y_{t-k} - \bar{y})}{\sum_{t=1}^T (y_t - \bar{y})^2}\]
Sob a hipótese nula de ausência de autocorrelação, \(\hat{\rho}_k \approx N(0, 1/T)\) para \(T\) grande. As bandas de confiança de 95% nos gráficos de ACF são \(\pm 1{,}96/\sqrt{T}\): picos que superam essas bandas indicam autocorrelação significativa.
Função de autocorrelação parcial (PACF)
A autocorrelação parcial na defasagem \(k\) é a correlação entre \(y_t\) e \(y_{t-k}\) depois de remover os efeitos lineares de \(y_{t-1}, y_{t-2}, \ldots, y_{t-k+1}\):
\[\phi_{kk} = \text{Corr}(y_t - \hat{y}_t,\; y_{t-k} - \hat{y}_{t-k})\]
em que \(\hat{y}_t\) é a projeção de \(y_t\) sobre \(\{y_{t-1}, \ldots, y_{t-k+1}\}\). Ela responde: “existe uma relação direta entre \(y_t\) e \(y_{t-k}\), além do que já é explicado pelos valores intermediários?”
A PACF é estimada ajustando sucessivos modelos AR e registrando o último coeficiente:
\[\phi_{kk} = \text{coeficiente de } y_{t-k} \text{ no ajuste AR}(k)\]
Padrões de ACF e PACF para identificação de modelos
A ACF e a PACF teóricas dos processos AR e MA têm padrões característicos que orientam a seleção do modelo:
| Processo | ACF | PACF |
|---|---|---|
| AR(\(p\)) | Decai geometricamente (se atenua) | Se corta após a defasagem \(p\) |
| MA(\(q\)) | Se corta após a defasagem \(q\) | Decai geometricamente (se atenua) |
| ARMA(\(p,q\)) | Se atenua após a defasagem \(q-p\) | Se atenua após a defasagem \(p-q\) |
| Ruído branco | Sem picos significativos | Sem picos significativos |
| Passeio aleatório | Decaimento lento, todos elevados | Apenas o primeiro pico é significativo |
“Corta” significa que a função cai abruptamente a quase zero após uma certa defasagem. “Atenua” significa que decai gradualmente (de forma geométrica ou senoidal).
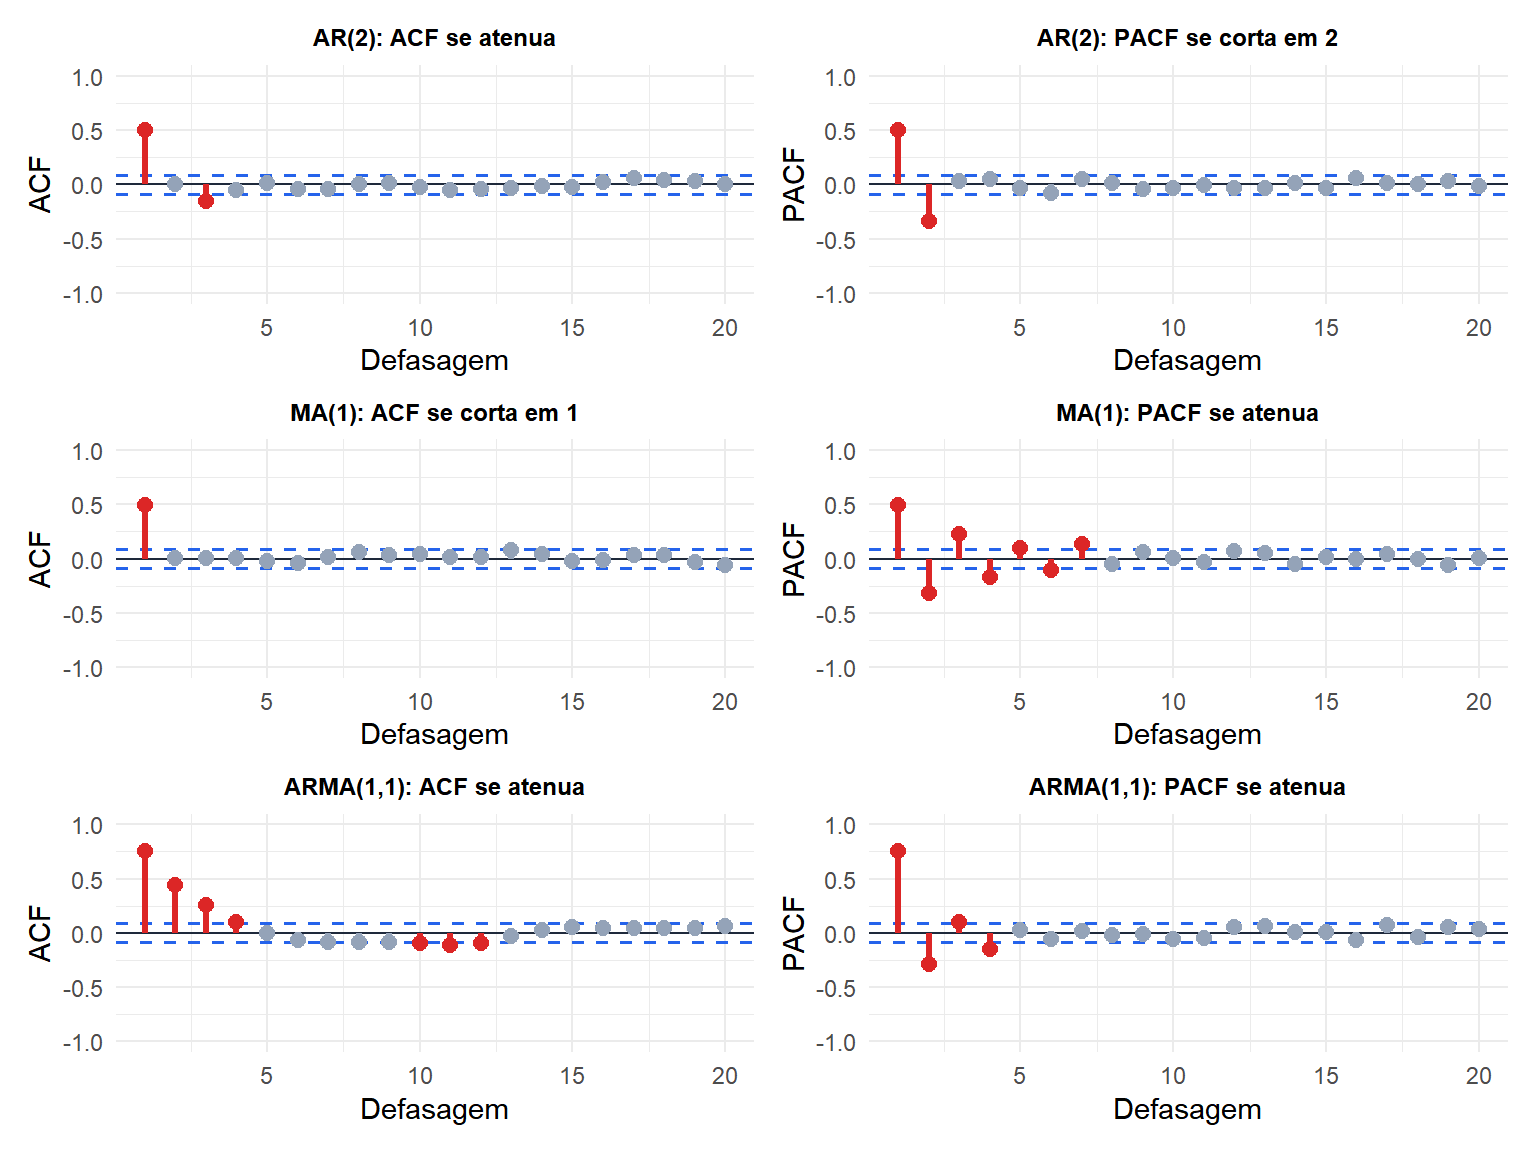
Os padrões são claros: o AR(2) tem a PACF se cortando na defasagem 2; o MA(1) tem a ACF se cortando na defasagem 1; o ARMA(1,1) mostra tanto a ACF quanto a PACF se atenuando gradualmente.
Usando a ACF e a PACF para identificar a ordem do modelo
O fluxo de trabalho:
- Garanta que a série seja estacionária (diferencie se necessário).
- Plote a ACF e a PACF.
- Aplique as regras de identificação da tabela acima.
- Ajuste modelos candidatos e compare por AIC/BIC.
Uma série mostra:
- ACF: picos nas defasagens 1, 2, 3 com decaimento exponencial (sinais alternados se \(\phi < 0\), mesmo sinal se \(\phi > 0\)).
- PACF: um único pico na defasagem 1, nada significativo depois.
Esse padrão é consistente com AR(1). Ajuste arima(y, order = c(1,0,0)) e verifique os resíduos.

Uma série mostra:
- ACF: picos significativos nas defasagens 1 e 2, depois nada.
- PACF: decaimento gradual com padrão alternado.
Esse padrão é consistente com MA(2). Ajuste arima(y, order = c(0,0,2)) e verifique os resíduos.
Exemplo com dados reais: passageiros aéreos
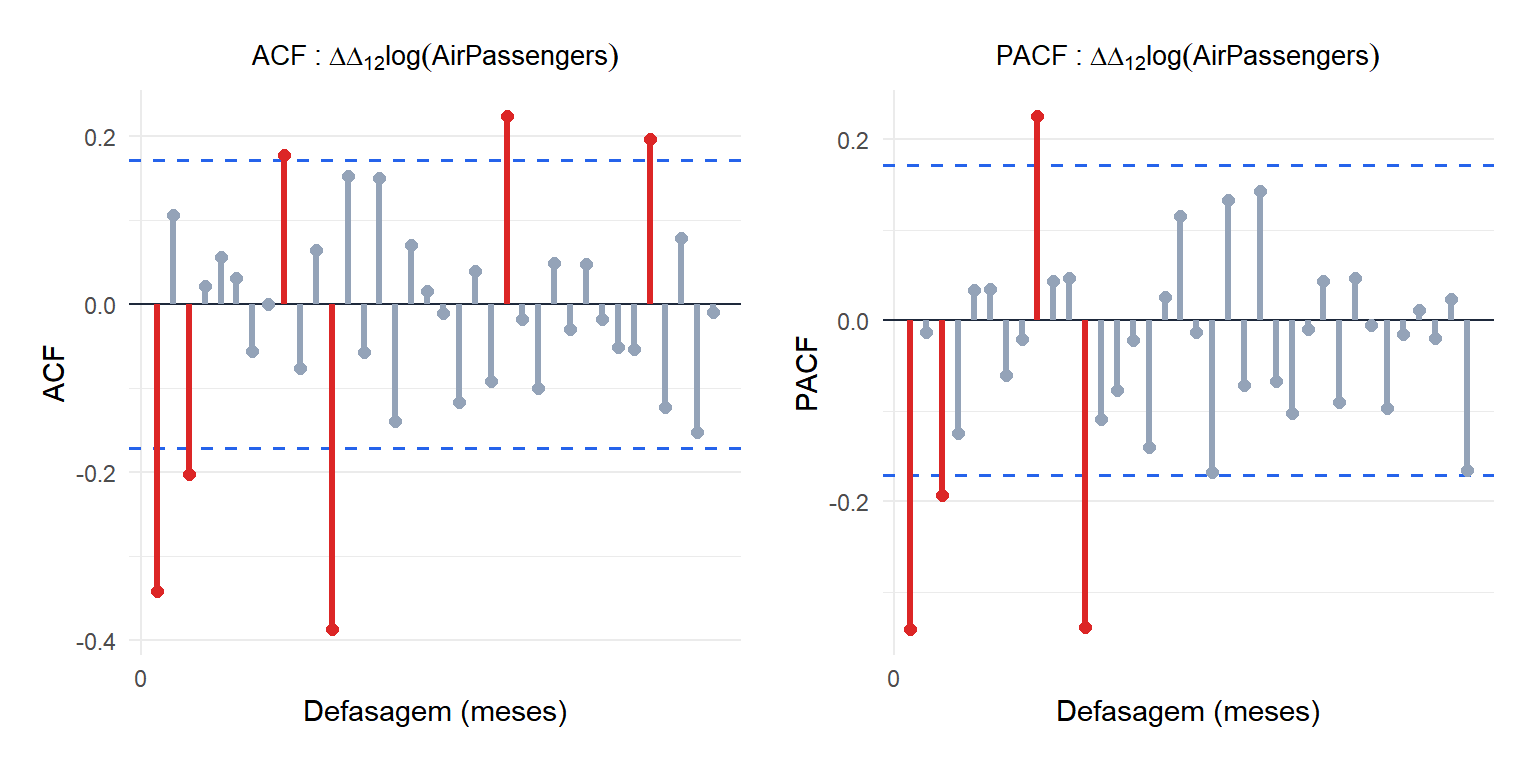
Após a diferenciação sazonal e regular, a ACF mostra picos significativos nas defasagens 1 e 12 (sazonal), sugerindo componentes MA(1) e SMA(1). A PACF tem um pico na defasagem 12, consistente com SAR(1). Isso levou ao clássico modelo SARIMA(0,1,1)(0,1,1)[12] para os dados de passageiros aéreos.
⚠️ Os padrões de ACF e PACF são diretrizes, não regras definitivas
Dados reais raramente mostram padrões perfeitos de livro didático. A ACF/PACF sugerem modelos candidatos, não respostas definitivas. Sempre:
- Ajuste vários modelos candidatos.
- Compare por AIC e BIC.
- Verifique que os resíduos são ruído branco (ACF dos resíduos, teste de Ljung-Box).
- Prefira modelos mais simples quando as diferenças de AIC/BIC forem pequenas.
A combinação da inspeção de ACF/PACF com critérios de informação é mais confiável do que qualquer um dos dois isoladamente.
💡 ACF e PACF em R
# Plot ACF and PACF
acf(y, lag.max = 30)
pacf(y, lag.max = 30)

# Numeric values
acf_vals  <- acf(y, lag.max = 30, plot = FALSE)$acf
pacf_vals <- pacf(y, lag.max = 30, plot = FALSE)$acf

# Confidence bands width
ci <- qnorm(0.975) / sqrt(length(y))

# Combined plot with forecast package
library(forecast)
tsdisplay(y)   # shows series + ACF + PACF in one figure
