Modelo EGARCH
O EGARCH (Exponential GARCH), introduzido por Nelson (1991), estende o GARCH para capturar o efeito leverage: choques negativos nos retornos aumentam a volatilidade futura mais do que choques positivos de mesma magnitude. Essa assimetria é uma das regularidades empíricas mais robustas dos mercados de ações e não pode ser capturada pelo GARCH padrão.
O efeito leverage
Nos mercados de ações, um retorno negativo (o preço da ação cai) aumenta a alavancagem financeira da empresa (a razão dívida/capital sobe), tornando os fluxos de caixa futuros mais arriscados. Isso aumenta mecanicamente a volatilidade. Empiricamente, o efeito é mais forte e persistente do que a resposta simétrica prevista pelo GARCH:
- Uma perda diária de 2% aumenta a volatilidade do dia seguinte mais do que um ganho diário de 2%.
- A assimetria é bem documentada para ações individuais, índices de ações, e muitos mercados de commodities.
- Ela está ausente ou invertida em algumas classes de ativos (por exemplo, a própria volatilidade tende a ter assimetria positiva).
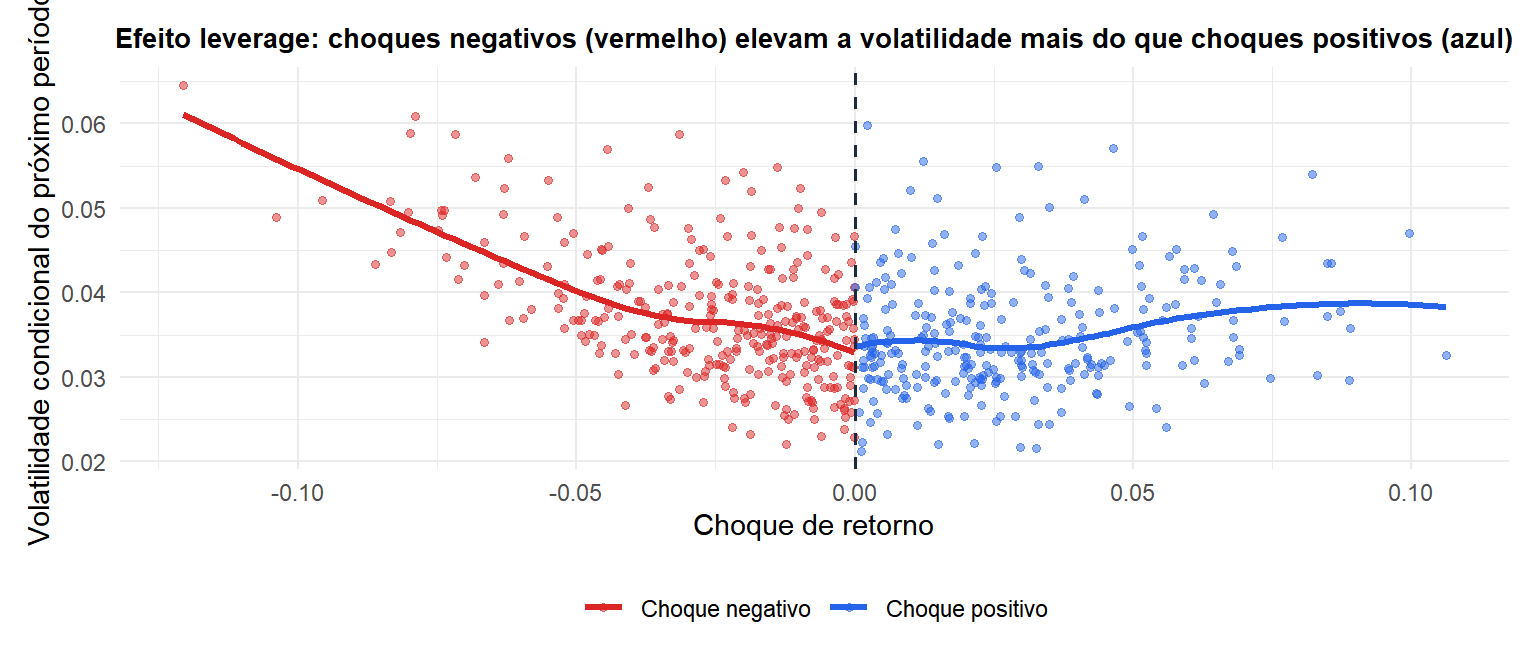
Para choques negativos (vermelho), a volatilidade do período seguinte sobe acentuadamente. Para choques positivos do mesmo tamanho (azul), a volatilidade sobe menos. O GARCH produziria uma curva em U simétrica; o EGARCH produz uma curva assimétrica.
O modelo EGARCH
Nelson (1991) modelou o log da variância condicional para evitar restrições de positividade:
\[\log\sigma_t^2 = \omega + \sum_{j=1}^p \beta_j \log\sigma_{t-j}^2 + \sum_{i=1}^q \left[\alpha_i z_{t-i} + \gamma_i\left(|z_{t-i}| - E[|z_{t-i}|]\right)\right]\]
\[z_t = \frac{\varepsilon_t}{\sigma_t} \sim \text{i.i.d.}(0,1)\]
Para o EGARCH(1,1) padrão:
\[\log\sigma_t^2 = \omega + \beta_1 \log\sigma_{t-1}^2 + \alpha_1 z_{t-1} + \gamma_1\left(|z_{t-1}| - \sqrt{2/\pi}\right)\]
Os três termos-chave após \(\omega\):
- \(\beta_1 \log\sigma_{t-1}^2\): persistência. Mesmo papel que \(\beta\) no GARCH.
- \(\gamma_1(|z_{t-1}| - E[|z_{t-1}|])\): efeito tamanho. Choques grandes (positivos ou negativos) aumentam a log-variância.
- \(\alpha_1 z_{t-1}\): efeito sinal. Um \(z_{t-1}\) negativo (más notícias) aumenta a log-variância em \(|\alpha_1|\); um \(z_{t-1}\) positivo a reduz. O efeito leverage corresponde a \(\alpha_1 < 0\).
O efeito total de um choque \(z_{t-1}\) sobre \(\log\sigma_t^2\):
\[g(z_{t-1}) = \begin{cases} (\alpha_1 + \gamma_1)z_{t-1} - \gamma_1 E[|z|] & z_{t-1} > 0 \\ (\alpha_1 - \gamma_1)z_{t-1} - \gamma_1 E[|z|] & z_{t-1} < 0 \end{cases}\]
Para \(\alpha_1 < 0\): choques negativos têm inclinação \(|\alpha_1| + \gamma_1\) (mais acentuada) e choques positivos têm inclinação \(\gamma_1 - |\alpha_1|\) (mais suave).
GARCH vs EGARCH: a curva de impacto de notícias
A curva de impacto de notícias (NIC, na sigla em inglês) plota \(\sigma_t\) em função de \(\varepsilon_{t-1}\), mantendo \(\sigma_{t-1}^2\) constante em seu valor de longo prazo. Ela mostra explicitamente a assimetria.
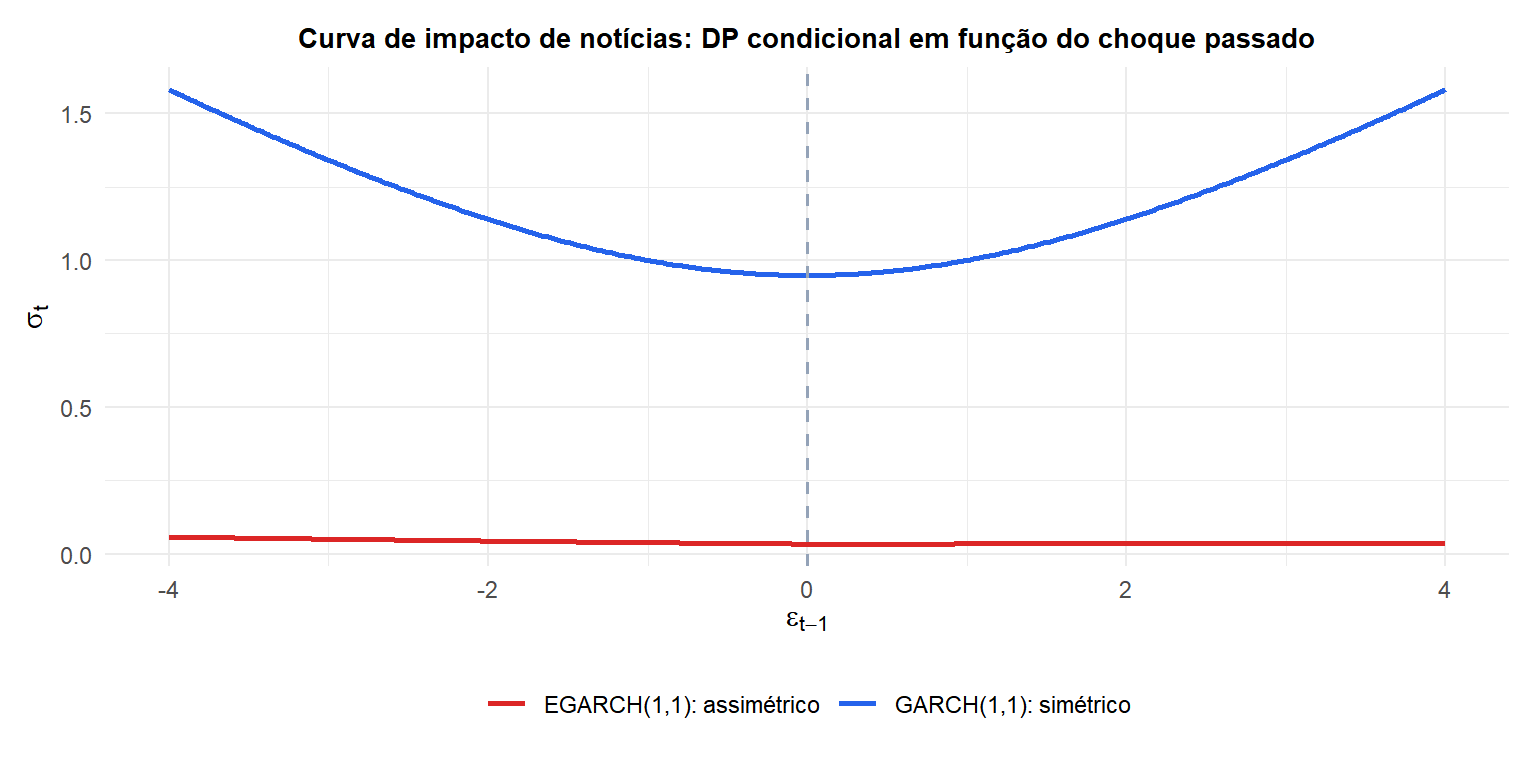
O GARCH (azul) é simétrico: choques de \(-2\) e \(+2\) produzem a mesma \(\sigma_t\). O EGARCH (vermelho) é assimétrico: choques negativos produzem maior volatilidade do que choques positivos de mesma magnitude.
Vantagens em relação ao GARCH
O EGARCH tem duas vantagens técnicas importantes sobre o GARCH padrão:
Sem restrições de positividade. Como o EGARCH modela \(\log\sigma_t^2\), nenhuma restrição sobre os parâmetros é necessária para garantir \(\sigma_t^2 > 0\). O GARCH padrão exige \(\omega > 0\), \(\alpha_i \geq 0\), \(\beta_j \geq 0\), o que pode ser restritivo perto da fronteira.
Captura a assimetria. O parâmetro \(\alpha_1\) mede diretamente o efeito leverage. Um \(\hat{\alpha}_1\) significativamente negativo confirma que más notícias têm impacto maior na volatilidade do que boas notícias.
Ajustando o EGARCH(1,1)
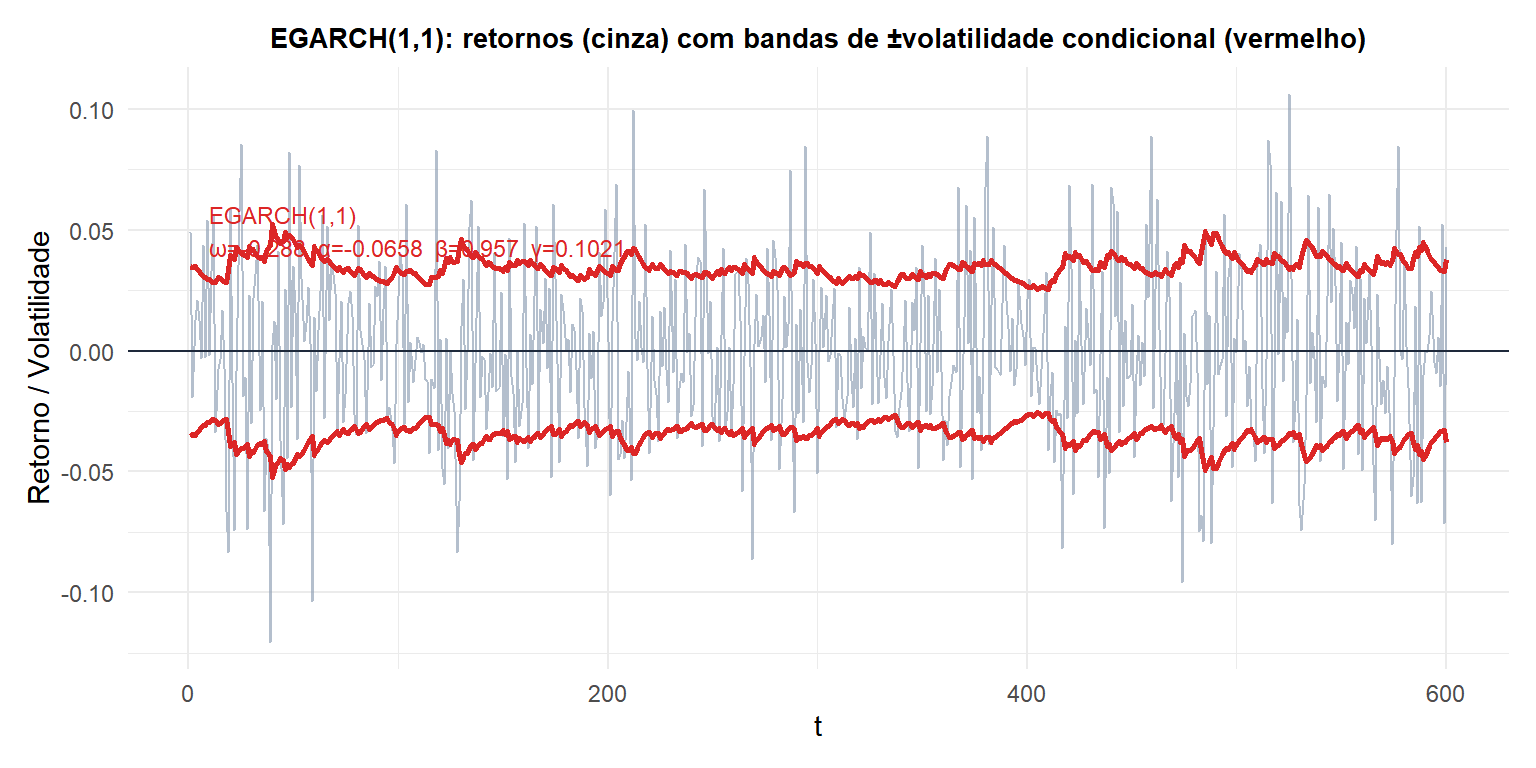
O coeficiente \(\alpha\) negativo confirma o efeito leverage: após choques negativos nos retornos, as bandas de volatilidade se ampliam mais do que após choques positivos equivalentes.
⚠️ Interpretar os coeficientes do EGARCH exige cuidado
As convenções de sinal para \(\alpha\) e \(\gamma\) variam entre pacotes de software:
- No
rugarch: \(\alpha_1\) é o efeito sinal e \(\gamma_1\) é o efeito tamanho. O efeito leverage corresponde a \(\alpha_1 < 0\). - Em alguns livros didáticos: a parametrização usa \(\theta\) e \(\kappa\) em vez disso, com convenções de sinal diferentes.
Sempre verifique a documentação do pacote que você usa, e confirme que \(\hat{\sigma}_t\) sobe mais após choques negativos plotando a curva de impacto de notícias ou examinando a volatilidade condicional em torno de episódios conhecidos de estresse de mercado.
Quando usar EGARCH vs GARCH
| Situação | Recomendado |
|---|---|
| Retornos de ações (ações individuais, índices) | EGARCH (efeito leverage esperado) |
| Ativos simétricos (moedas, commodities) | GARCH ou GJR-GARCH |
| Séries somente positivas (taxas de juros) | Log-GARCH ou EGARCH |
| Referência rápida | GARCH(1,1) primeiro, depois teste assimetria |
Teste se a assimetria é significativa: ajuste tanto o GARCH quanto o EGARCH e compare o AIC, ou teste \(H_0: \alpha_1 = 0\) no ajuste do EGARCH.
💡 EGARCH em R
library(rugarch)

spec_eg <- ugarchspec(
  variance.model     = list(model = "eGARCH", garchOrder = c(1,1)),
  mean.model         = list(armaOrder = c(0,0), include.mean = TRUE),
  distribution.model = "std"
)

fit_eg <- ugarchfit(spec_eg, data = returns)
coef(fit_eg)        # omega, alpha1 (sign), beta1, gamma1 (size), shape
sigma(fit_eg)       # conditional volatility
newsimpact(fit_eg)  # news impact curve data

# Compare GARCH vs EGARCH by AIC
infocriteria(fit_garch)[1]
infocriteria(fit_eg)[1]
