Modelo de média móvel (MA)
Um modelo de média móvel de ordem \(q\), MA(\(q\)), expressa o valor atual como uma combinação linear do erro atual e de \(q\) erros passados de ruído branco. Diferentemente dos modelos AR, os modelos MA são sempre estacionários, independentemente dos valores dos parâmetros. A condição de inversibilidade determina se o modelo tem uma representação AR útil.
Definição
Em vez de valores passados da própria \(y_t\), o modelo regride sobre os choques de ruído branco atuais e passados \(\varepsilon_{t-i}\):
\[y_t = \mu + \varepsilon_t + \theta_1 \varepsilon_{t-1} + \theta_2 \varepsilon_{t-2} + \cdots + \theta_q \varepsilon_{t-q}\]
em que \(\varepsilon_t \sim \text{RB}(0, \sigma^2)\). Usando o operador de defasagem:
\[y_t - \mu = \Theta(L)\,\varepsilon_t, \qquad \Theta(L) = 1 + \theta_1 L + \theta_2 L^2 + \cdots + \theta_q L^q\]
Os \(\theta_i\) medem como os choques passados se propagam para os valores atuais. Um \(\theta_1\) positivo significa que um choque positivo hoje eleva o valor de amanhã; um \(\theta_1\) negativo cria uma correção de sobre-oscilação.
Processos MA são sempre estacionários
Para qualquer \(q\) finito e quaisquer valores de \(\theta_1, \ldots, \theta_q\):
\[E[y_t] = \mu, \quad \text{Var}(y_t) = \sigma^2(1 + \theta_1^2 + \cdots + \theta_q^2)\]
Ambos são constantes, independentes de \(t\). A autocovariância:
\[\gamma_k = \begin{cases} \sigma^2 \sum_{j=0}^{q-k} \theta_j \theta_{j+k} & k = 1, 2, \ldots, q \\ 0 & k > q \end{cases}\]
depende apenas da defasagem \(k\), não de \(t\). Portanto, todo MA(\(q\)) é fracamente estacionário. Isso contrasta com os modelos AR, em que a estacionariedade exige a condição de raízes \(|\phi_1| < 1\) para AR(1), etc.
ACF e PACF de processos MA
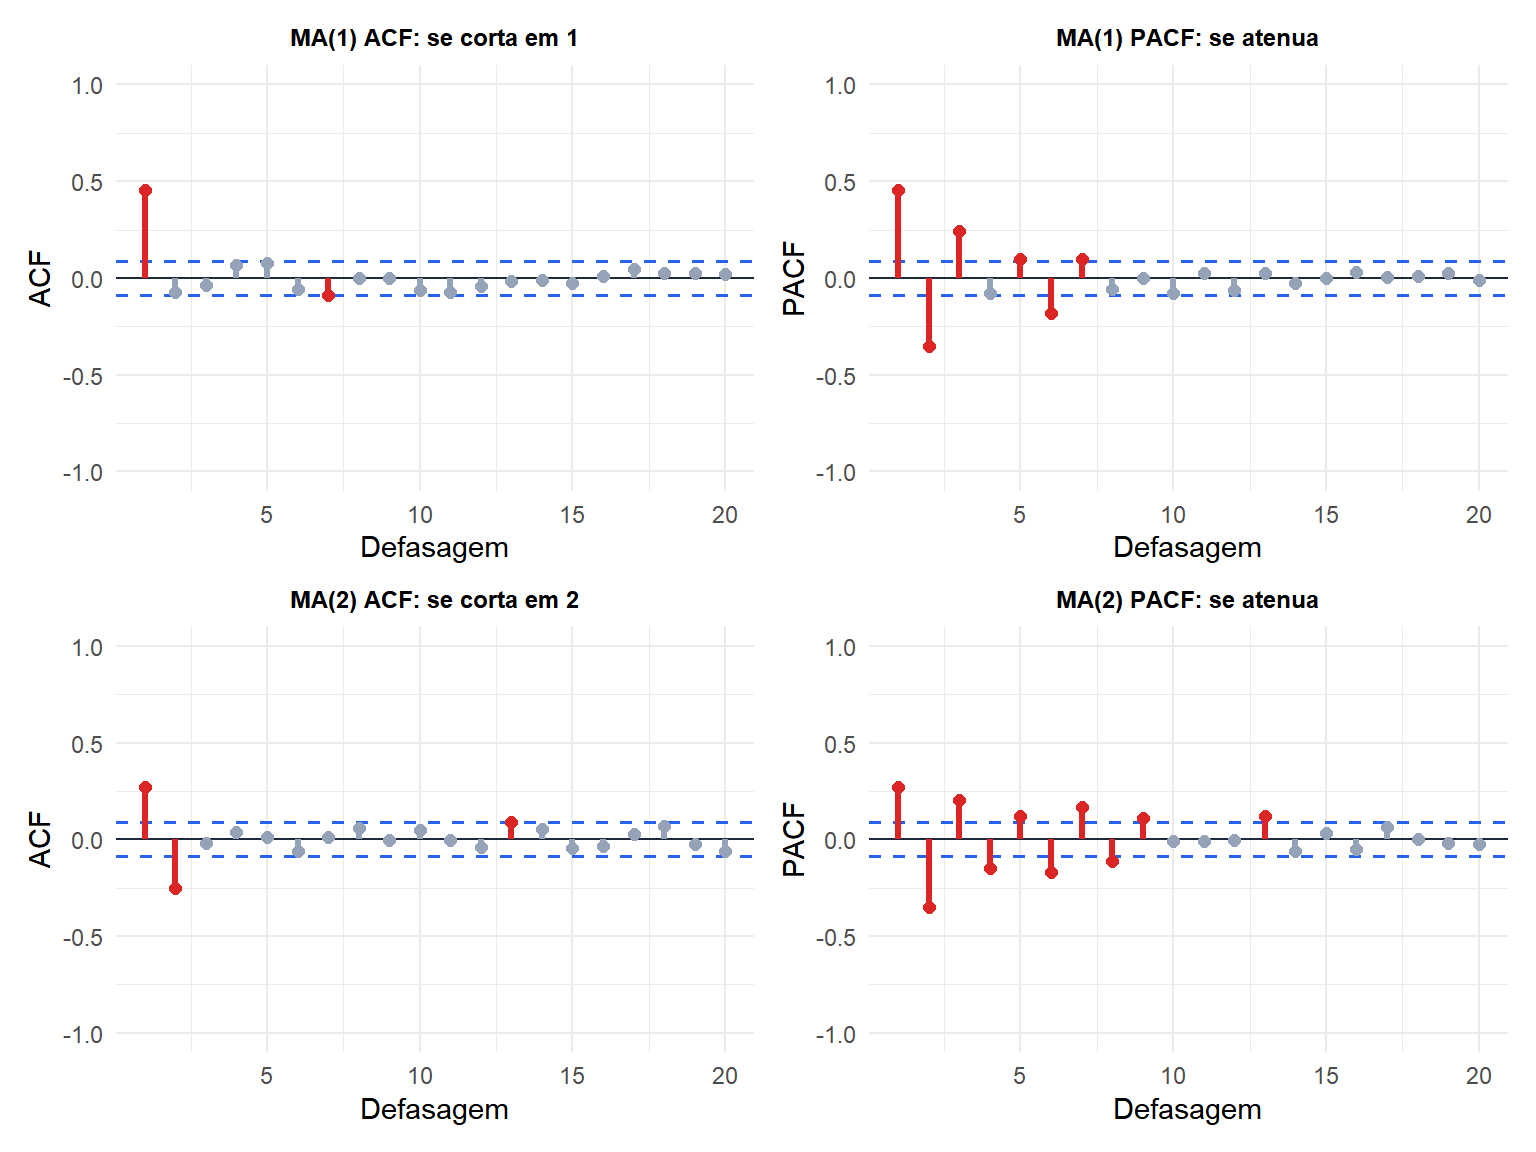
A ACF teórica do MA(\(q\)) se corta exatamente na defasagem \(q\):
\[\rho_k = \begin{cases} \dfrac{\sum_{j=0}^{q-k} \theta_j \theta_{j+k}}{1 + \theta_1^2 + \cdots + \theta_q^2} & k = 1, \ldots, q \\ 0 & k > q \end{cases}\]
A PACF se atenua geometricamente (ou com oscilações amortecidas). Esse é o padrão espelhado do AR, e o identificador-chave para modelos MA.
Inversibilidade
Um processo MA(\(q\)) é inversível se todas as raízes de \(\Theta(z) = 1 + \theta_1 z + \cdots + \theta_q z^q = 0\) estiverem fora do círculo unitário \(|z| > 1\).
Inversibilidade significa que o processo MA pode ser escrito como um AR(\(\infty\)):
\[y_t = \sum_{j=1}^\infty \pi_j y_{t-j} + \varepsilon_t\]
em que os coeficientes \(\pi_j\) decaem para zero. Essa representação AR(\(\infty\)) é o que torna o modelo útil: ela permite a estimação expressando os erros atuais em função de valores passados observáveis.
Para MA(1): \(y_t = \varepsilon_t + \theta_1 \varepsilon_{t-1}\) é inversível sse \(|\theta_1| < 1\). A representação AR(\(\infty\)) é:
\[\varepsilon_t = y_t - \theta_1 y_{t-1} + \theta_1^2 y_{t-2} - \theta_1^3 y_{t-3} + \cdots = \sum_{j=0}^\infty (-\theta_1)^j y_{t-j}\]
que converge apenas quando \(|\theta_1| < 1\).
⚠️ Modelos MA não inversíveis não são identificáveis
Para qualquer MA(\(q\)) não inversível com parâmetro \(\theta_1\), existe um MA(\(q\)) inversível com parâmetro \(1/\theta_1\) que tem a mesma ACF. Os dois modelos são observacionalmente equivalentes apenas a partir da ACF.
Exemplo: MA(1) com \(\theta_1 = 2\) e MA(1) com \(\theta_1 = 0{,}5\) têm a mesma autocorrelação \(\rho_1 = \theta_1/(1+\theta_1^2)\). Por convenção, sempre escolhemos a solução inversível (\(|\theta_1| < 1\)). O software impõe isso automaticamente.
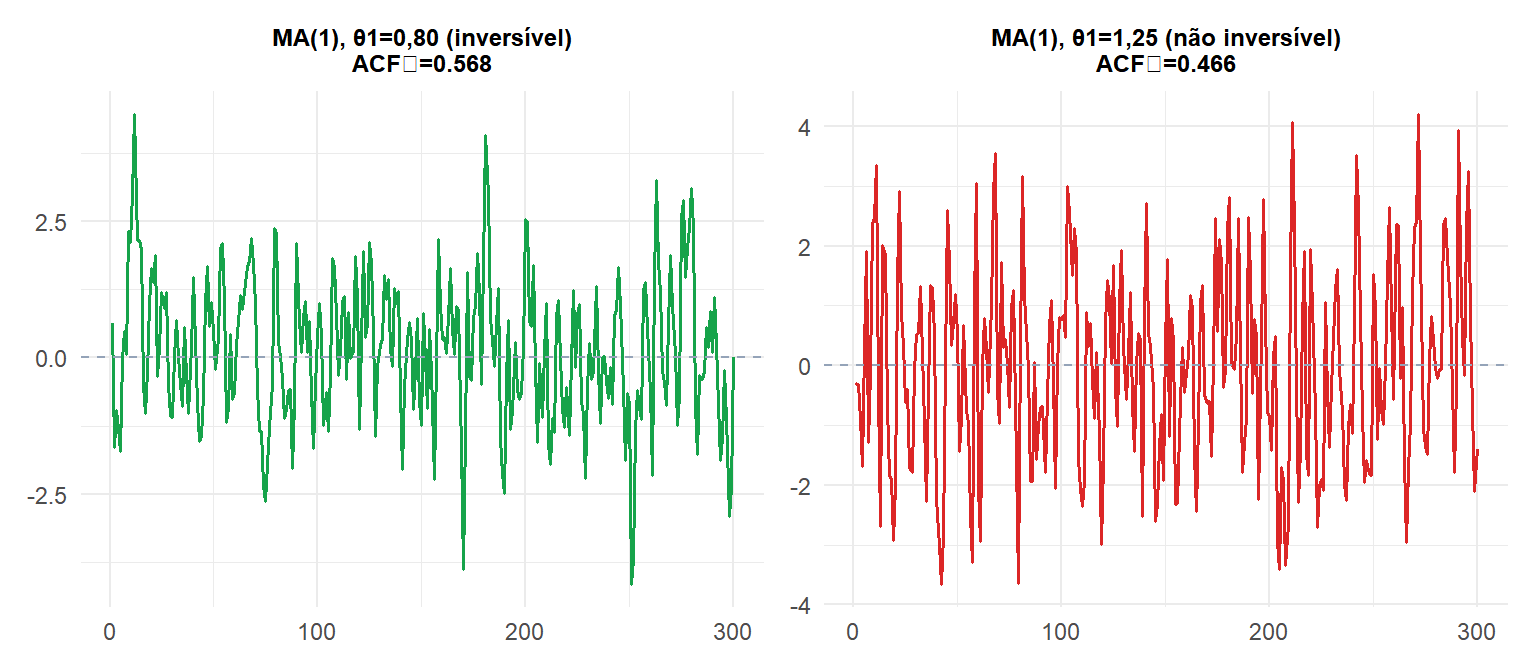
Ambas as séries têm ACF quase idêntica na defasagem 1, confirmando a equivalência observacional. Por convenção, a solução inversível (\(|\theta_1| < 1\)) é sempre escolhida.
Exemplo: MA(1) para retornos de ações
Os retornos diários em excesso de uma ação costumam mostrar um pequeno componente MA(1) negativo: um dia de retornos acima da média é seguido levemente por um dia de retornos abaixo da média (efeito bid-ask bounce).
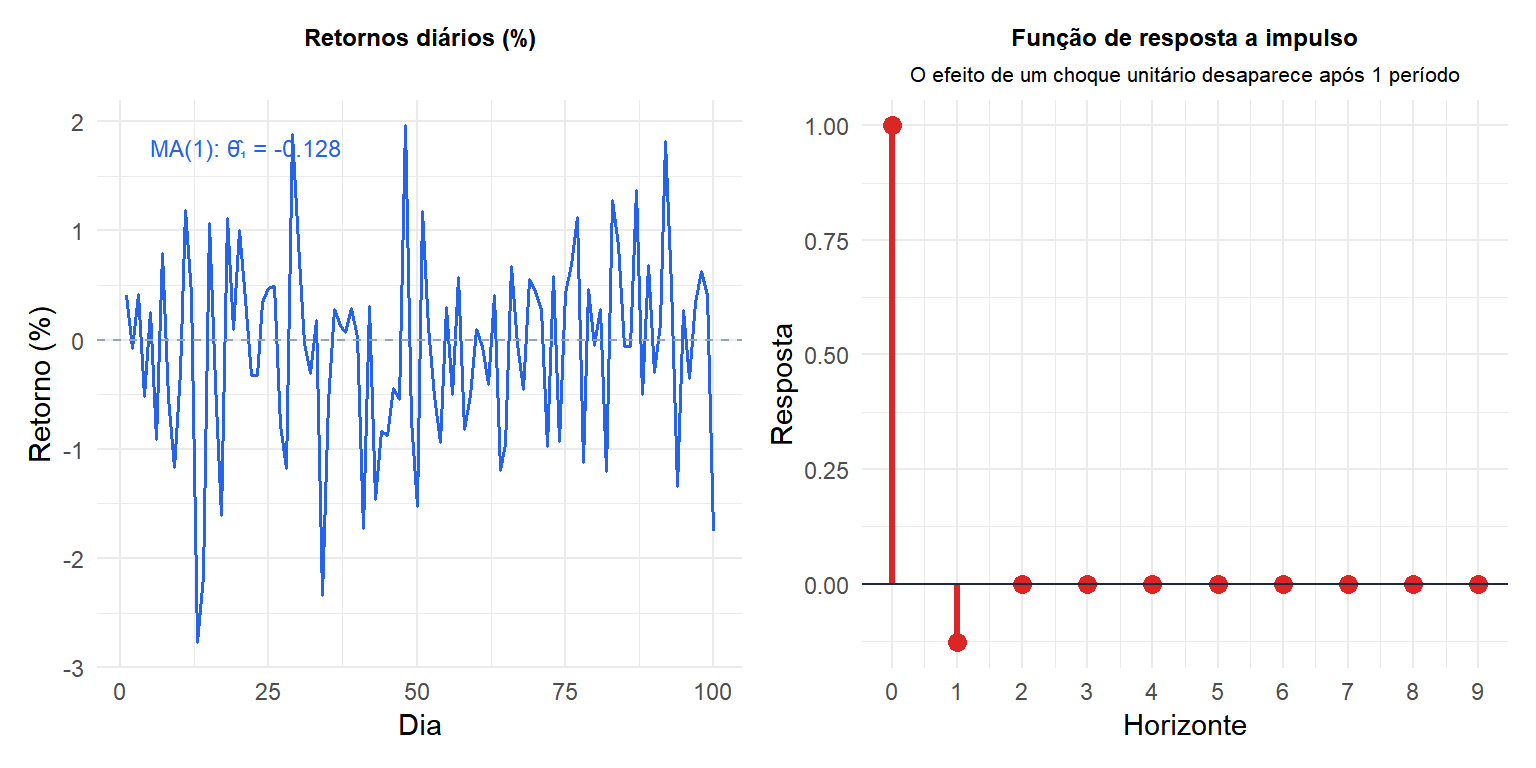
A função de resposta a impulso (IRF) mostra o efeito de um choque unitário nos valores atuais e futuros. Para MA(\(q\)), a resposta é exatamente zero após \(q\) períodos: os choques têm memória finita. Isso contrasta com os modelos AR, em que os choques decaem geometricamente, mas nunca desaparecem completamente.
MA vs AR: diferenças-chave
| Propriedade | AR(\(p\)) | MA(\(q\)) |
|---|---|---|
| Sempre estacionário | Não | Sim |
| Inversibilidade exigida | Sempre | Apenas para a representação AR(\(\infty\)) |
| ACF | Se atenua | Se corta em \(q\) |
| PACF | Se corta em \(p\) | Se atenua |
| Memória dos choques | Infinita (decaimento geométrico) | Finita (\(q\) períodos) |
| Estimação | MQO, Yule-Walker, MV | MV (não linear) |
💡 Ajustando modelos MA em R
# Fit MA(1)
arima(y, order = c(0, 0, 1))

# Fit MA(2)
arima(y, order = c(0, 0, 2))

# Check invertibility: roots should be outside unit circle
fit <- arima(y, order = c(0, 0, 1))
polyroot(c(1, coef(fit)["ma1"]))  # modulus should be > 1
Diferentemente dos modelos AR, os parâmetros MA não podem ser estimados por MQO, pois os erros passados \(\varepsilon_{t-j}\) não são observáveis. A MV é o método padrão.

