O que é uma série temporal?
Uma série temporal é uma sequência de observações indexadas pelo tempo. Diferentemente dos dados de corte transversal, observações consecutivas em uma série temporal costumam estar correlacionadas: o valor de hoje depende do de ontem. Essa estrutura de dependência é o que torna as séries temporais ao mesmo tempo mais informativas e mais desafiadoras de analisar do que dados independentes.
Definição
Uma série temporal é um conjunto de observações \(\{y_t\}\) em que \(t\) indexa o tempo: \(t = 1, 2, \ldots, T\). As observações podem ser registradas em qualquer frequência regular: anual, trimestral, mensal, semanal, diária ou intradiária.
Exemplos em diferentes áreas:
- Economia: PIB mensal, inflação trimestral, preços diários de ações.
- Meteorologia: temperatura diária, velocidade do vento por hora, precipitação anual.
- Negócios: vendas semanais, tráfego mensal de um site, consumo diário de energia.
- Medicina: frequência cardíaca ao longo do tempo, internações diárias de pacientes, incidência semanal de doenças.
O desafio fundamental: as observações não são independentes. Os métodos estatísticos padrão (regressão, testes de hipóteses, intervalos de confiança) assumem dados i.i.d. Aplicá-los diretamente a séries temporais produz erros padrão incorretos e inferências enganosas.
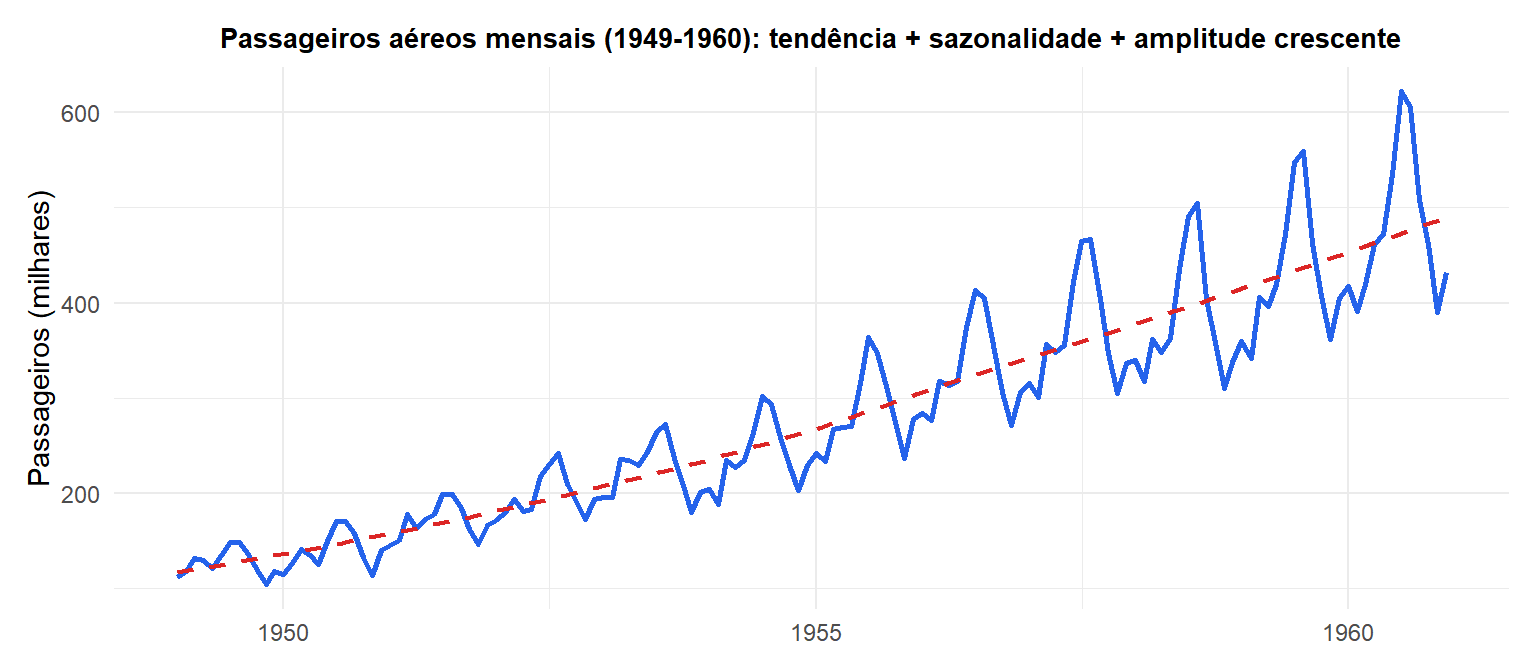
A série de passageiros aéreos mostra três características simultaneamente: uma tendência de alta (linha vermelha tracejada), um padrão sazonal claro (picos no verão) e amplitude crescente ao longo do tempo (as oscilações sazonais crescem com o nível). Essas três características definem os principais componentes de uma série temporal.
Componentes de uma série temporal
Qualquer série temporal pode ser pensada como uma combinação de quatro componentes:
- Tendência (\(T_t\))
A direção de longo prazo da série: ascendente, descendente ou estável. Reflete forças de evolução lenta: crescimento populacional, mudança tecnológica, ciclos econômicos de longo prazo. A tendência costuma ser suave e persistente.
- Sazonalidade (\(S_t\))
Padrões regulares e repetitivos em uma frequência fixa e conhecida: diária (mais tráfego no horário de pico), semanal (menos internações hospitalares nos fins de semana), mensal (vendas de varejo mais altas em dezembro), trimestral. A sazonalidade tem um período fixo e é previsível.
- Ciclo (\(C_t\))
Oscilações de mais longo prazo sem período fixo: ciclos econômicos que duram vários anos, ciclos de preços de commodities. Diferentemente da sazonalidade, os ciclos são irregulares em tempo e amplitude, e mais difíceis de prever.
- Componente irregular / ruído (\(\varepsilon_t\))
A variação residual que não pode ser atribuída à tendência, à sazonalidade ou ao ciclo. Idealmente, é ruído branco: média zero, variância constante, sem autocorrelação.
Decomposição aditiva vs multiplicativa
Para uma análise mais profunda da decomposição STL (a abordagem mais robusta e moderna) em comparação com essa decomposição clássica, veja o post dedicado à decomposição STL.
Os quatro componentes se combinam de forma aditiva ou multiplicativa:
\[y_t = T_t + S_t + C_t + \varepsilon_t \quad \text{(aditiva)}\]
\[y_t = T_t \times S_t \times C_t \times \varepsilon_t \quad \text{(multiplicativa)}\]
Aditiva: as flutuações sazonais são constantes em termos absolutos, independentemente do nível. Use quando a amplitude das oscilações sazonais não muda ao longo do tempo.
Multiplicativa: as flutuações sazonais crescem proporcionalmente ao nível. Use quando a amplitude aumenta conforme a série cresce (como nos dados de passageiros aéreos). Equivalente a aplicar um modelo aditivo a \(\log(y_t)\).
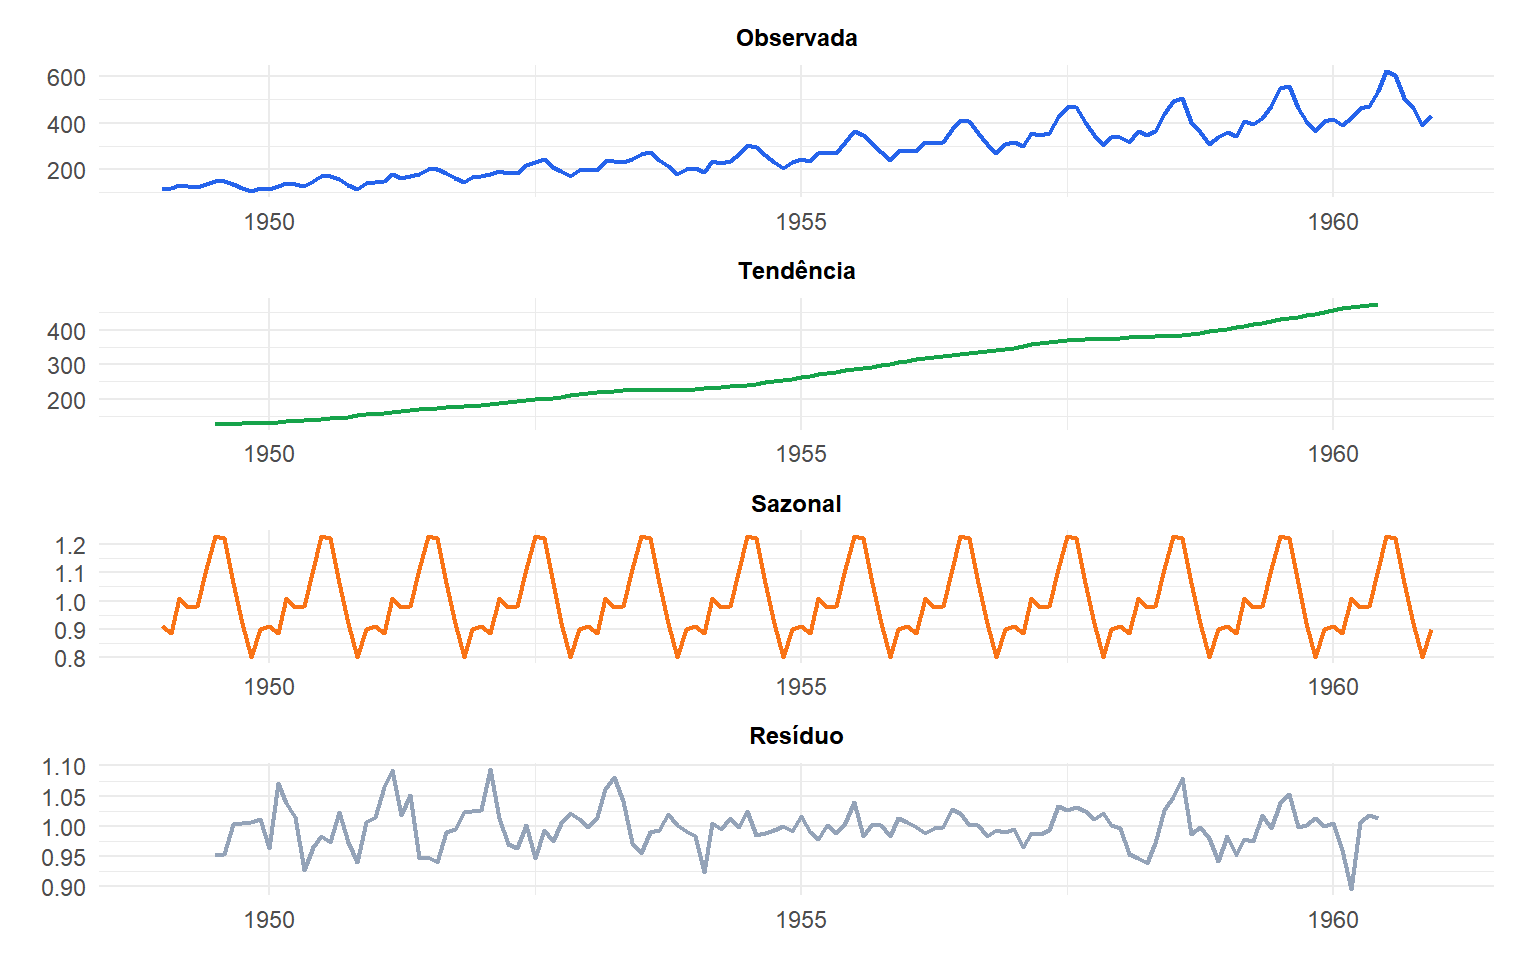
A decomposição multiplicativa separa a série de passageiros aéreos em seus três componentes. A tendência (verde) mostra crescimento constante. O componente sazonal (laranja) é estável em termos relativos. O resíduo (cinza) é aproximadamente ruído branco, confirmando que a decomposição capturou a estrutura principal.
Estacionariedade
Uma série temporal é estacionária se suas propriedades estatísticas não mudam ao longo do tempo:
\[E[y_t] = \mu \quad \forall t \qquad \text{(média constante)}\] \[\text{Var}(y_t) = \sigma^2 \quad \forall t \qquad \text{(variância constante)}\] \[\text{Cov}(y_t, y_{t+k}) \text{ depende apenas de } k, \text{ não de } t \qquad \text{(autocovariância constante)}\]
A maioria dos modelos de séries temporais (AR, MA, ARMA, ARIMA) exige ou assume estacionariedade. Uma série com tendência ou variância crescente é não estacionária e precisa ser transformada antes da modelagem.
Transformações comuns para alcançar estacionariedade:
- Diferenciação: \(\Delta y_t = y_t - y_{t-1}\) remove uma tendência linear.
- Transformação logarítmica: \(\log(y_t)\) estabiliza a variância que cresce com o nível.
- Diferenciação sazonal: \(y_t - y_{t-s}\) remove padrões sazonais.
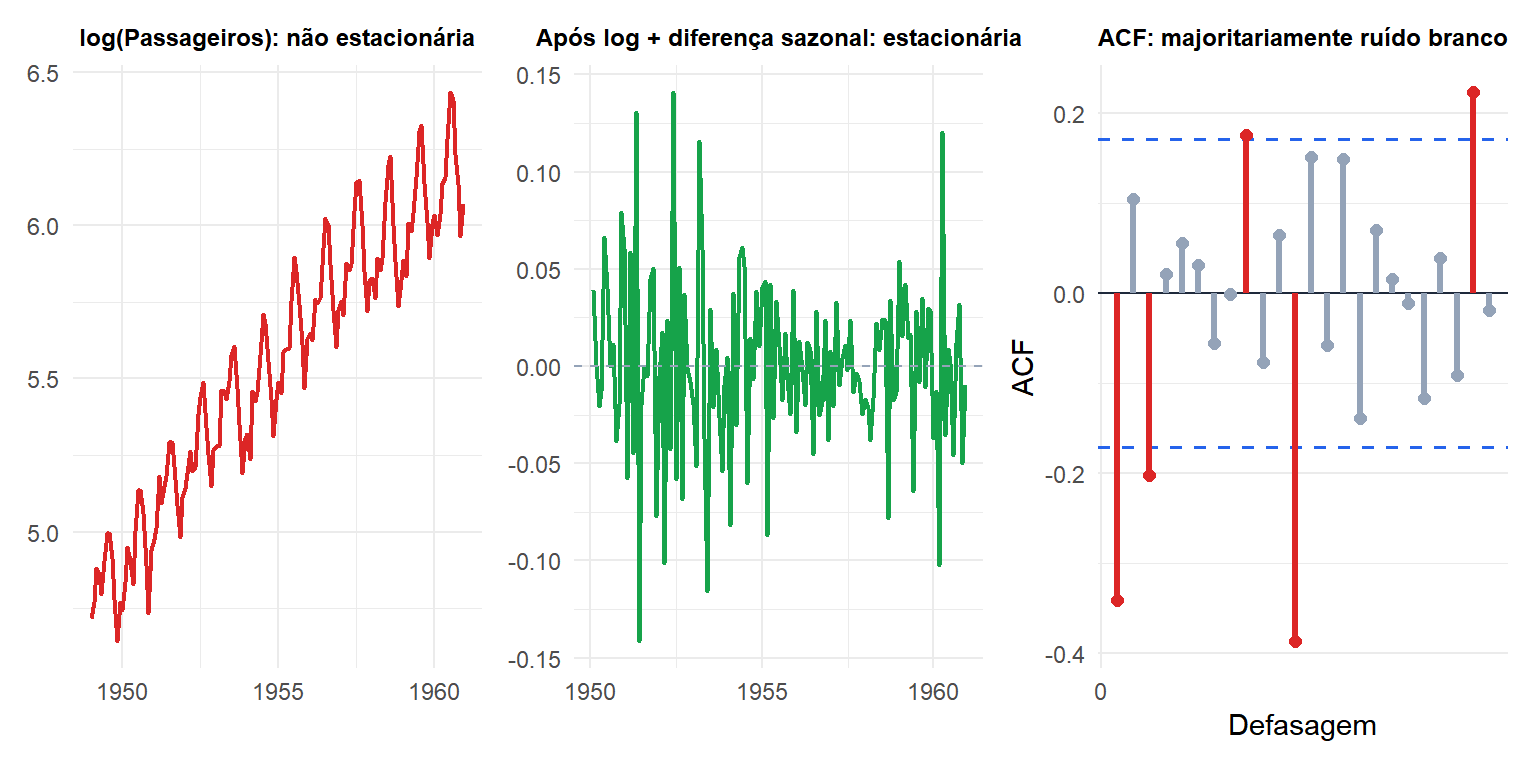
Depois de aplicar a transformação logarítmica e a diferenciação sazonal, a série se torna estacionária: média constante em torno de zero, sem tendência visível, e uma ACF com poucos picos significativos.
⚠️ Aplicar regressão padrão a séries não estacionárias produz resultados espúrios
Regredir uma série não estacionária sobre outra pode produzir \(R^2\) alto e coeficientes significativos mesmo quando as séries não têm nenhuma relação real. Isso é a regressão espúria, uma armadilha bem conhecida descrita primeiro por Granger e Newbold (1974).
Duas séries não estacionárias que coincidentemente seguem uma tendência juntas vão parecer correlacionadas mesmo que não tenham nada em comum. Sempre verifique a estacionariedade antes de modelar, e diferencie ou transforme a série se necessário.
Notação e operador de defasagem
O operador de defasagem \(L\) (ou operador de retrocesso \(B\)) é a notação padrão em séries temporais:
\[Ly_t = y_{t-1}, \qquad L^k y_t = y_{t-k}\]
\[\Delta y_t = y_t - y_{t-1} = (1-L)y_t\]
\[\Delta^d y_t = (1-L)^d y_t \quad \text{(diferenciação de ordem $d$)}\]
Essa notação compacta simplifica a escrita de modelos AR, MA, ARIMA e sazonais.
Visão geral dos modelos de séries temporais
Os posts seguintes cobrem as principais abordagens de modelagem:
| Modelo | Ideia-chave | Melhor para |
|---|---|---|
| AR(\(p\)) | O valor atual depende de \(p\) valores passados | Séries com memória curta e reversão à média |
| MA(\(q\)) | O valor atual depende de \(q\) erros passados | Séries com choques súbitos que se dissipam |
| ARMA(\(p,q\)) | Combina AR e MA | Séries estacionárias |
| ARIMA(\(p,d,q\)) | ARMA após \(d\) diferenciações | Séries não estacionárias com tendência |
| SARIMA | ARIMA com termos sazonais | Séries sazonais |
| Suavização exponencial | Média ponderada de valores passados | Previsão de curto prazo |
| Holt-Winters | Suavização exponencial com tendência e sazonalidade | Séries com tendência e sazonalidade |
| ARIMAX | ARIMA com regressores externos | Séries influenciadas por fatores externos |
| Filtro de Kalman | Representação em espaço de estados | Observações ruidosas, sistemas dinâmicos |
💡 O fluxo de trabalho de modelagem para uma série temporal
Uma abordagem padrão:
- Plote a série: identifique tendência, sazonalidade, outliers.
- Transforme se necessário: log para estabilização da variância, diferenciação para a tendência.
- Verifique a estacionariedade: teste ADF ou KPSS.
- Examine a ACF e a PACF: identifique ordens candidatas de AR e MA.
- Ajuste modelos candidatos: compare por AIC, BIC.
- Verifique os resíduos: devem ser ruído branco (teste de Ljung-Box, ACF dos resíduos).
- Preveja e avalie: use dados retidos ou validação cruzada.

