Função de densidade de probabilidade conjunta
A função de densidade de probabilidade conjunta (PDF conjunta) de duas variáveis aleatórias contínuas descreve como a probabilidade se distribui entre todos os pares de valores possíveis. Assim como a PDF univariada, ela não dá probabilidades diretamente: as probabilidades são obtidas integrando sobre uma região do plano.
Definição
Uma função \(f_{X,Y}(x,y)\) é a PDF conjunta de duas variáveis aleatórias contínuas \(X\) e \(Y\) se:
\[ P(a \leq X \leq b,\ c \leq Y \leq d) = \int_{a}^{b} \int_{c}^{d} f_{X,Y}(x,y)\, dy\, dx \]
Para ser uma PDF conjunta válida, \(f_{X,Y}\) deve satisfazer:
- \(f_{X,Y}(x,y) \geq 0\) para todo \((x,y)\).
- \(\int_{-\infty}^{\infty}\int_{-\infty}^{\infty} f_{X,Y}(x,y)\, dy\, dx = 1\).
A probabilidade de qualquer região \(A\) do plano é o volume sob a superfície \(f_{X,Y}\) acima de \(A\).
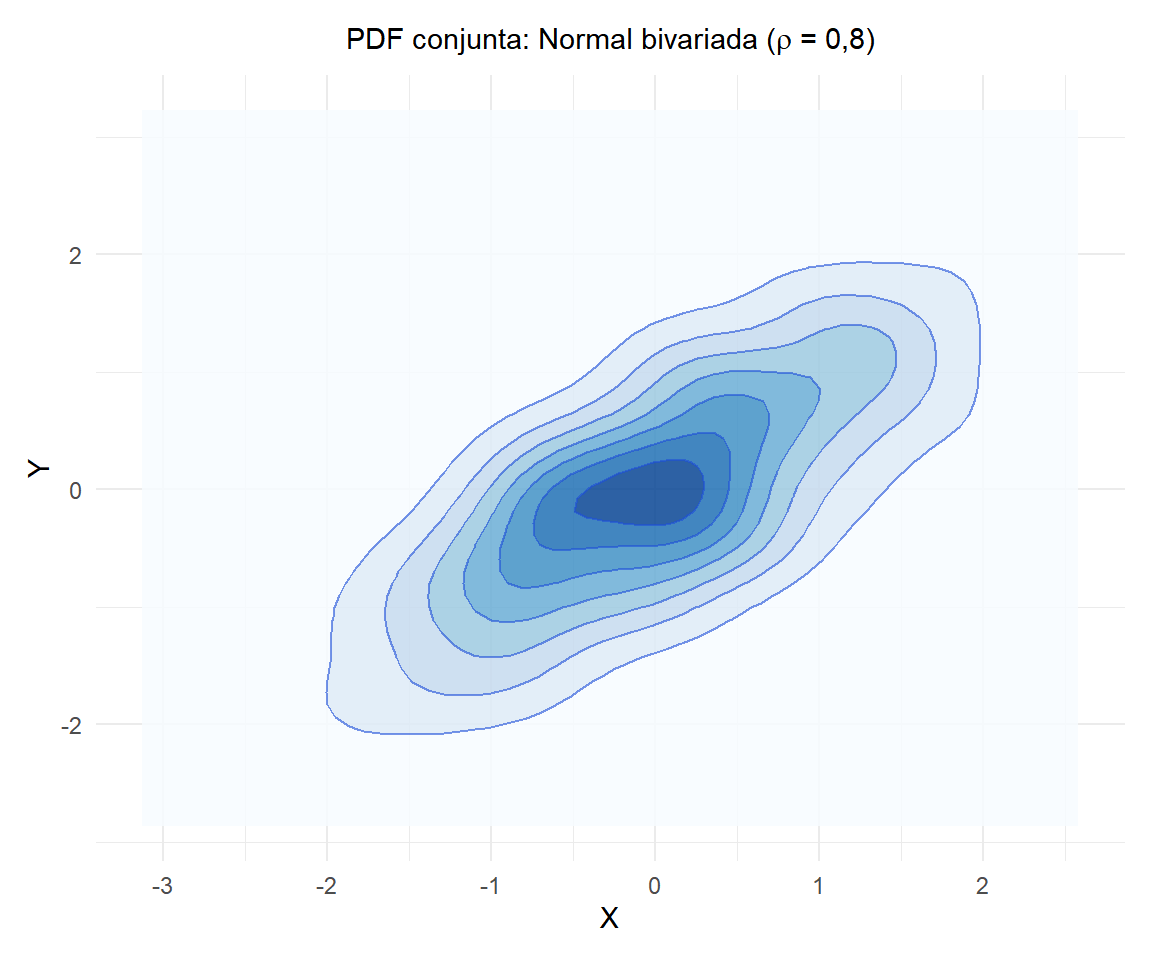
Figure 1: PDF conjunta de uma normal bivariada com correlação 0,8: as curvas de nível mostram regiões de densidade igual
As elipses mais internas correspondem às regiões de maior densidade. A orientação diagonal reflete a correlação positiva entre \(X\) e \(Y\): quando \(X\) é grande, \(Y\) também tende a ser grande.
Relação com a função de distribuição conjunta
A PDF conjunta e a CDF conjunta \(F_{X,Y}(x,y)\) se relacionam por:
\[F_{X,Y}(x,y) = \int_{-\infty}^{x} \int_{-\infty}^{y} f_{X,Y}(x', y')\, dy'\, dx'\]
A PDF conjunta é obtida diferenciando a CDF conjunta:
\[f_{X,Y}(x,y) = \frac{\partial^2 F_{X,Y}(x,y)}{\partial x\, \partial y}\]
Densidades marginais
A densidade marginal de cada variável é obtida integrando a PDF conjunta em relação à outra variável:
\[f_X(x) = \int_{-\infty}^{\infty} f_{X,Y}(x,y)\, dy \qquad f_Y(y) = \int_{-\infty}^{\infty} f_{X,Y}(x,y)\, dx\]
As densidades marginais descrevem o comportamento de cada variável separadamente, ignorando o valor da outra.
Se ((X, Y)) segue uma distribuição normal bivariada com médias (\mu_X), (\mu_Y), variâncias (\sigma_X^2), (\sigma_Y^2) e correlação (\rho), as densidades marginais são:
\[f_X(x) = \frac{1}{\sigma_X\sqrt{2\pi}} e^{-\frac{(x-\mu_X)^2}{2\sigma_X^2}}, \qquad f_Y(y) = \frac{1}{\sigma_Y\sqrt{2\pi}} e^{-\frac{(y-\mu_Y)^2}{2\sigma_Y^2}}\]
Cada variável separadamente segue uma distribuição normal, independentemente do valor de \(\rho\). Essa é uma propriedade especial da distribuição normal bivariada.

Independência
\(X\) e \(Y\) são independentes se e somente se sua PDF conjunta se fatora:
\[f_{X,Y}(x,y) = f_X(x) \cdot f_Y(y)\]
Nesse caso, o comportamento de uma variável não fornece nenhuma informação sobre a outra.
⚠️ Correlação zero não implica independência em geral
Para a distribuição normal bivariada, (\rho = 0) implica independência, sim. Mas isso é uma exceção, não a regra. Para a maioria das distribuições conjuntas, covariância zero não implica independência: a dependência pode ser não linear e a covariância não a captura. Verifique sempre a fatoração da PDF conjunta, não apenas o coeficiente de correlação.
Densidade condicional
A densidade condicional de \(Y\) dado \(X = x\) é:
\[f_{Y|X}(y \mid x) = \frac{f_{X,Y}(x,y)}{f_X(x)}\]
Ela descreve a distribuição de \(Y\) quando o valor de \(X\) é fixado. Para a normal bivariada, a distribuição condicional de \(Y\) dado \(X = x\) também é normal:
\[Y \mid X = x \sim \mathcal{N}\!\left(\mu_Y + \rho\frac{\sigma_Y}{\sigma_X}(x - \mu_X),\ \sigma_Y^2(1-\rho^2)\right)\]
A média condicional é linear em \(x\) e a variância condicional é menor do que a variância marginal quando \(|\rho| > 0\).
💡 PDF conjunta vs PDF marginal: quando usar cada uma

