Função de distribuição conjunta
A função de distribuição conjunta estende o conceito da CDF para duas variáveis simultaneamente. Ela dá a probabilidade de que tanto \(X\) quanto \(Y\) fiquem abaixo de limiares especificados ao mesmo tempo, e é a base para calcular qualquer probabilidade que envolva um par de variáveis aleatórias.
Definição
A função de distribuição conjunta (CDF conjunta) de duas variáveis aleatórias \(X\) e \(Y\) é:
\[ F_{X,Y}(x, y) = P(X \leq x,\ Y \leq y) \]
Ela dá a probabilidade de que \(X\) assuma um valor de no máximo \(x\) e \(Y\) assuma um valor de no máximo \(y\), simultaneamente.
Propriedades
A CDF conjunta sempre satisfaz:
- Não decrescente: \(F_{X,Y}(x,y)\) é não decrescente tanto em \(x\) quanto em \(y\) separadamente.
- Limites de contorno:
- \(\lim_{x \to -\infty} F_{X,Y}(x,y) = 0\) para qualquer \(y\) fixo.
- \(\lim_{y \to -\infty} F_{X,Y}(x,y) = 0\) para qualquer \(x\) fixo.
- \(\lim_{x \to \infty,\, y \to \infty} F_{X,Y}(x,y) = 1\).
- Contínua pela direita em ambos os argumentos.
- Recuperação das marginais: fazer um argumento tender a \(+\infty\) dá a CDF marginal da outra variável:
\[F_X(x) = \lim_{y \to \infty} F_{X,Y}(x,y), \qquad F_Y(y) = \lim_{x \to \infty} F_{X,Y}(x,y)\]
⚠️ A CDF conjunta dá probabilidades de canto, não de retângulo
(F_{X,Y}(x,y)) é a probabilidade do quadrante inferior esquerdo ((-\infty, x] \times (-\infty, y]). Para obter a probabilidade de um retângulo (P(a < X \leq b,\ c < Y \leq d)), é preciso usar a fórmula de inclusão-exclusão:
\[P(a < X \leq b,\ c < Y \leq d) = F_{X,Y}(b,d) - F_{X,Y}(a,d) - F_{X,Y}(b,c) + F_{X,Y}(a,c)\]
Este é o análogo bidimensional de \(P(a < X \leq b) = F(b) - F(a)\).
Caso discreto
Para variáveis discretas, a CDF conjunta é obtida somando a PMF conjunta sobre todos os pares \((x', y')\) com \(x' \leq x\) e \(y' \leq y\):
\[F_{X,Y}(x,y) = \sum_{x' \leq x} \sum_{y' \leq y} P(X = x',\ Y = y')\]
A PMF conjunta pode ser recuperada a partir da CDF conjunta usando a fórmula de diferenças bidimensional:
\[p_{X,Y}(x,y) = F_{X,Y}(x,y) - F_{X,Y}(x-1,y) - F_{X,Y}(x,y-1) + F_{X,Y}(x-1,y-1)\]
Usando a PMF conjunta da seção anterior:
| \(Y=1\) | \(Y=2\) | \(Y=3\) | |
|---|---|---|---|
| \(X=0\) | 0,15 | 0,10 | 0,05 |
| \(X=1\) | 0,05 | 0,20 | 0,15 |
| \(X=2\) | 0,02 | 0,08 | 0,20 |
Calculando \(F_{X,Y}(1, 2) = P(X \leq 1,\ Y \leq 2)\):
\[F_{X,Y}(1,2) = p(0,1) + p(0,2) + p(1,1) + p(1,2) = 0{,}15 + 0{,}10 + 0{,}05 + 0{,}20 = 0{,}50\]
Tabela completa da CDF conjunta:
| \(y=1\) | \(y=2\) | \(y=3\) | |
|---|---|---|---|
| \(x=0\) | \(0{,}15\) | \(0{,}25\) | \(0{,}30\) |
| \(x=1\) | \(0{,}25\) | \(0{,}55\) | \(0{,}70\) |
| \(x=2\) | \(0{,}27\) | \(0{,}65\) | \(1{,}00\) |
Cada célula acumula todas as probabilidades conjuntas do retângulo superior esquerdo até aquele ponto.

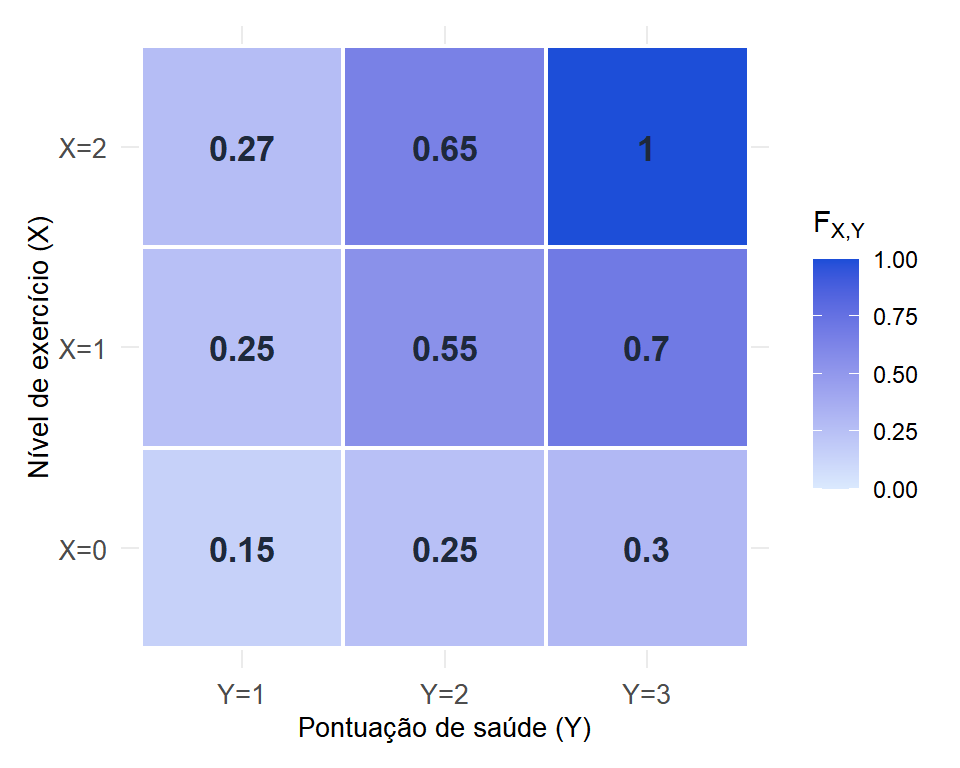
Figure 1: CDF conjunta como mapa de calor: os valores se acumulam a partir do canto superior esquerdo, chegando a 1 no canto inferior direito
Caso contínuo
Para variáveis contínuas, a CDF conjunta é a integral dupla da PDF conjunta:
\[F_{X,Y}(x,y) = \int_{-\infty}^{x} \int_{-\infty}^{y} f_{X,Y}(x', y')\, dy'\, dx'\]
A PDF conjunta é recuperada diferenciando:
\[f_{X,Y}(x,y) = \frac{\partial^2 F_{X,Y}(x,y)}{\partial x\, \partial y}\]
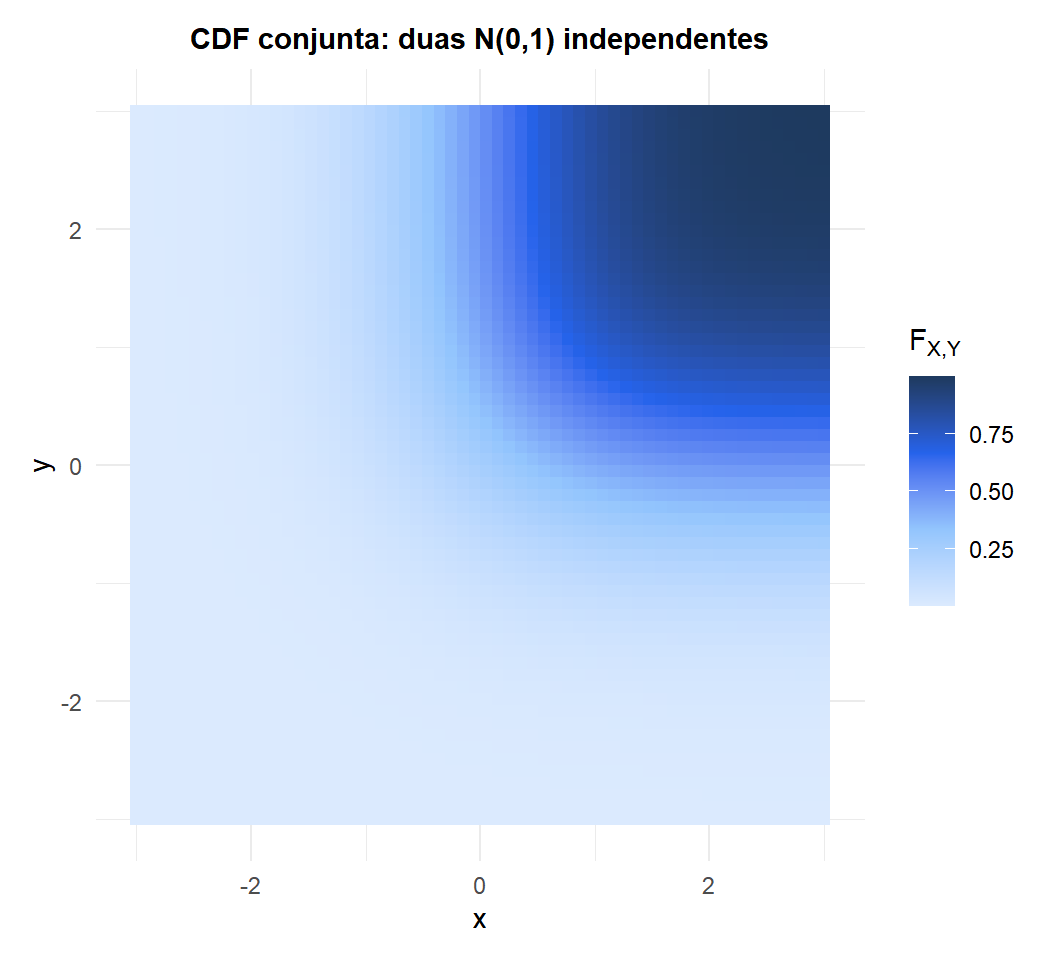
Figure 2: CDF conjunta de duas variáveis normais padrão independentes: a superfície sobe de 0 no canto inferior esquerdo a 1 no canto superior direito
Sejam (X) e (Y) variáveis normais padrão independentes. Quanto vale (P(-1 \leq X \leq 1,\ 0 \leq Y \leq 1))?
Usando a fórmula de inclusão-exclusão e o fato de que \(F_{X,Y}(x,y) = F_X(x) \cdot F_Y(y)\) para variáveis independentes:
\[P(-1 \leq X \leq 1,\ 0 \leq Y \leq 1) = [F_X(1) - F_X(-1)] \times [F_Y(1) - F_Y(0)]\]
\[= [0{,}841 - 0{,}159] \times [0{,}841 - 0{,}500] = 0{,}683 \times 0{,}341 \approx 0{,}233\]
Aproximadamente 23% das observações caem nesse retângulo.
Independência via a CDF conjunta
\(X\) e \(Y\) são independentes se e somente se a sua CDF conjunta se fatora:
\[F_{X,Y}(x,y) = F_X(x) \cdot F_Y(y) \quad \text{para todo } x, y\]
Isso é equivalente à fatoração da PMF ou da PDF conjunta, mas expresso em termos de CDF. O exemplo contínuo acima usa isso diretamente: como \(X\) e \(Y\) são normais independentes, \(F_{X,Y}(x,y) = \Phi(x)\cdot\Phi(y)\).

