Distribuição exponencial
A distribuição exponencial modela o tempo de espera entre eventos em um processo de Poisson. É a contraparte contínua da distribuição geométrica e a única distribuição contínua com a propriedade de ausência de memória.
Definição
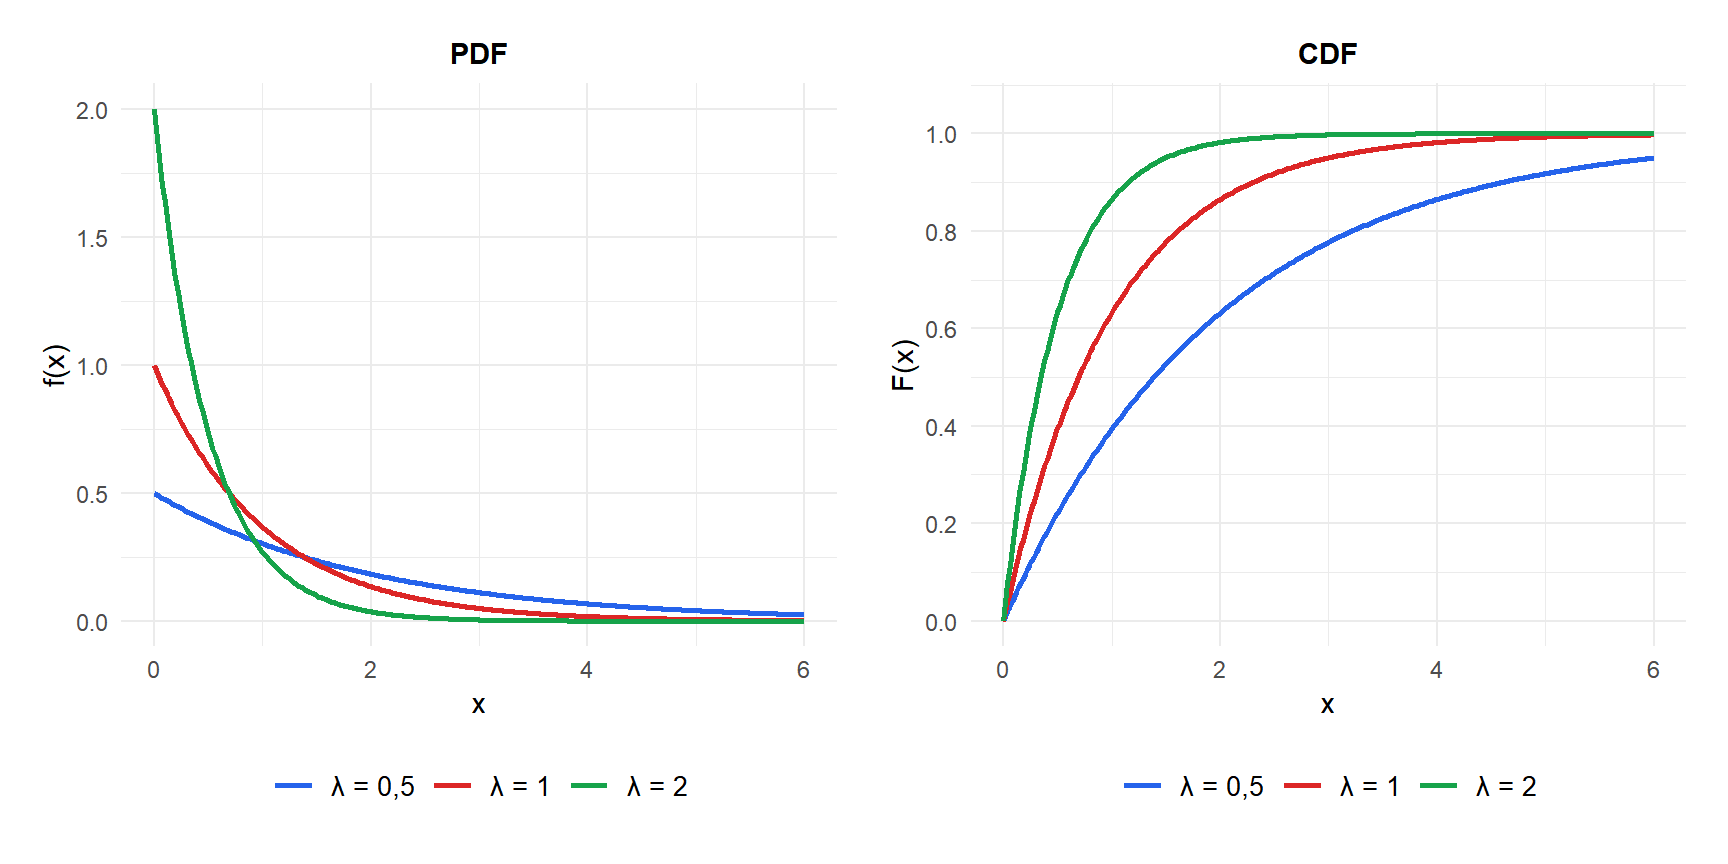
Uma variável aleatória \(X\) segue uma distribuição exponencial com parâmetro de taxa \(\lambda > 0\), escrita \(X \sim \text{Exp}(\lambda)\), se sua função de densidade de probabilidade é:
\[f(x) = \lambda e^{-\lambda x}, \quad x \geq 0\]
O parâmetro \(\lambda\) é a taxa: o número médio de eventos por unidade de tempo. O tempo médio de espera entre eventos é \(1/\lambda\).
⚠️ Parametrização por taxa vs por média
A distribuição exponencial é parametrizada de duas formas diferentes dependendo da fonte:
- Parametrização por taxa (\(\lambda\)): \(f(x) = \lambda e^{-\lambda x}\). Média \(= 1/\lambda\). Usada pela maioria dos livros de probabilidade e pelo
dexp(x, rate = lambda)do R. - Parametrização por média (\(\theta = 1/\lambda\)): \(f(x) = \frac{1}{\theta} e^{-x/\theta}\). Média \(= \theta\). Comum na engenharia de confiabilidade e em alguns livros de engenharia.
Verifique sempre qual convenção a sua fonte usa. Se um problema diz “o tempo médio entre falhas é 5 horas”, então \(\theta = 5\) e \(\lambda = 0{,}2\).
Função de densidade de probabilidade e CDF
A CDF tem uma forma fechada simples:
\[F(x) = P(X \leq x) = 1 - e^{-\lambda x}, \quad x \geq 0\]
A função de sobrevivência (probabilidade de sobreviver além de \(x\)) é simplesmente:
\[P(X > x) = e^{-\lambda x}\]
Propriedades
Para \(X \sim \text{Exp}(\lambda)\):
- Valor esperado (média)
\[E(X) = \frac{1}{\lambda}\]
- Variância
\[\text{Var}(X) = \frac{1}{\lambda^2}\]
Observe que \(\text{SD}(X) = 1/\lambda = E(X)\): o desvio padrão é igual à média. Essa é uma propriedade característica da exponencial.
- Assimetria
Sempre 2: a exponencial é sempre assimétrica à direita, independentemente de \(\lambda\).
- Curtose
\[g_2 = 6\]
Fortemente leptocúrtica: a exponencial tem caudas muito mais pesadas do que a normal.
- Moda
Sempre 0: o valor mais provável está na origem.
- Função quantílica
\[Q(p) = -\frac{1}{\lambda}\ln(1-p)\]
A mediana é \(Q(0{,}5) = \ln(2)/\lambda \approx 0{,}693/\lambda\), que é menor do que a média \(1/\lambda\). A distribuição é assimétrica à direita, então a mediana está sempre abaixo da média.
A propriedade de ausência de memória
A distribuição exponencial é a única distribuição contínua com a propriedade de ausência de memória:
\[P(X > s + t \mid X > s) = P(X > t)\]
Se você já esperou \(s\) unidades de tempo sem que um evento ocorresse, a probabilidade de esperar \(t\) unidades adicionais é exatamente a mesma que se você tivesse apenas começado a esperar. O tempo de espera passado não fornece nenhuma informação sobre o futuro.
Um servidor está em funcionamento há 3 anos sem falhas. Seu tempo de atividade segue \(\text{Exp}(\lambda)\). Qual é a probabilidade de que ele funcione por pelo menos mais 2 anos?
Pela propriedade de ausência de memória, isso é exatamente \(P(X > 2) = e^{-2\lambda}\), a mesma probabilidade que você calcularia se o servidor tivesse sido ligado agora. Os 3 anos de operação sem problemas são completamente irrelevantes.

⚠️ Quando a propriedade de ausência de memória não se aplica
A distribuição exponencial assume uma taxa de falha constante: um componente tem a mesma probabilidade de falhar em qualquer instante, independentemente da sua idade. Isso é realista para componentes eletrônicos sujeitos a choques externos aleatórios (raios cósmicos, picos de energia), mas não para componentes mecânicos que se desgastam com o tempo. Para componentes que envelhecem, a distribuição de Weibull é mais adequada: ela permite que a taxa de falha aumente (ou diminua) com a idade.
Exemplo passo a passo
Os servidores de um data center falham, em média, uma vez a cada 200 dias (\(\lambda = 1/200\)). Seja \(X\) = dias até a próxima falha, \(X \sim \text{Exp}(1/200)\).
Probabilidade de funcionar por mais de 100 dias:
\[P(X > 100) = e^{-100/200} = e^{-0{,}5} \approx 0{,}6065\]
Cerca de 61% dos servidores sobrevivem além de 100 dias sem falhar.
Probabilidade de falhar nos primeiros 50 dias:
\[F(50) = 1 - e^{-50/200} = 1 - e^{-0{,}25} \approx 0{,}2212\]
Cerca de 22% dos servidores falham nos primeiros 50 dias.
Tempo mediano até a falha:
\[Q(0{,}5) = -200\ln(0{,}5) = 200\ln(2) \approx 138{,}6 \text{ dias}\]
Metade de todos os servidores falha antes de 138,6 dias, mesmo que a média seja 200 dias. A assimetria à direita faz com que a média seja puxada para cima pelos raros servidores que duram muito mais tempo.
Central de atendimento: as chamadas chegam a uma taxa de 5 por minuto (\(\lambda = 5\)). Tempo entre chamadas: \(\text{Exp}(5)\). Espera média: \(1/5 = 0{,}2\) minutos = 12 segundos.
Decaimento radioativo: um átomo radioativo decai com taxa \(\lambda = 0{,}001\) por ano. Probabilidade de sobreviver 500 anos: \(e^{-0{,}5} \approx 0{,}607\).
Atendimento ao cliente: a duração média de uma chamada é 8 minutos (\(\theta = 8\), \(\lambda = 1/8\)). Probabilidade de que uma chamada dure mais de 15 minutos: \(e^{-15/8} \approx 0{,}153\).
Conexão com a distribuição de Poisson
As distribuições exponencial e de Poisson são dois lados do mesmo modelo. Se os eventos ocorrem de acordo com um processo de Poisson com taxa \(\lambda\):
- O número de eventos em um intervalo fixo de duração \(t\) segue \(\text{Poisson}(\lambda t)\).
- O tempo de espera entre eventos consecutivos segue \(\text{Exp}(\lambda)\).
Essa conexão significa que, se você conhece \(\lambda\) para um modelo de contagem de Poisson, você automaticamente conhece a distribuição dos tempos entre eventos, e vice-versa.
💡 Relação com outras distribuições
- Geométrica: o análogo discreto. Ambas não têm memória, uma para contagens de ensaios, a outra para tempo contínuo.
- Poisson: se os tempos entre chegadas são \(\text{Exp}(\lambda)\), as chegadas seguem um processo \(\text{Poisson}(\lambda)\).
- Gama: a soma de \(k\) variáveis \(\text{Exp}(\lambda)\) independentes segue \(\text{Gamma}(k, \lambda)\).
- Weibull: uma generalização da exponencial que permite taxas de falha não constantes. \(\text{Exp}(\lambda) = \text{Weibull}(1, \lambda)\).

