Coeficiente de curtose em estatística
A curtose mede o quão pesadas são as caudas de uma distribuição em comparação com uma distribuição normal. Enquanto a assimetria informa sobre a falta de simetria, a curtose informa sobre a probabilidade de valores extremos: distribuições com curtose alta produzem outliers com mais frequência do que seria esperado em uma curva normal.
O que é a curtose?
A curtose quantifica a concentração de dados nas caudas em relação ao centro de uma distribuição. Uma curtose alta significa mais dados nas caudas e um pico mais afiado. Uma curtose baixa indica caudas mais leves e um pico mais achatado.
A fórmula padrão para a curtose em excesso (a versão usada pela maioria dos softwares, incluindo o R) é:
\[ g_2 = \frac{n(n+1)}{(n-1)(n-2)(n-3)} \sum_{i=1}^{n} \left(\frac{x_i - \bar{x}}{s}\right)^4 - \frac{3(n-1)^2}{(n-2)(n-3)} \]
em que \(n\) é o número de observações, \(\bar{x}\) é a média e \(s\) é o desvio padrão amostral.
O termo subtraído garante que uma distribuição normal tenha \(g_2 = 0\). Isso é chamado de curtose em excesso: ela mede a curtose em relação à distribuição normal, não em termos absolutos.
⚠️ Curtose simples vs. curtose em excesso
Existem duas versões da fórmula da curtose. A curtose simples (sem o termo de correção) dá um valor de 3 para a distribuição normal. A curtose em excesso subtrai 3, de modo que a normal dá 0. A maioria dos softwares, incluindo a função kurtosis() do pacote moments do R, retorna a curtose em excesso. Verifique sempre qual versão o seu software usa antes de interpretar os resultados.
Tipos de curtose
Mesocúrtica (\(g_2 \approx 0\))
A distribuição normal é a referência: \(g_2 = 0\). As caudas e o pico não são nem pesados nem leves. A maioria dos testes paramétricos assume que os dados vêm de uma distribuição mesocúrtica (ou pelo menos aproximadamente normal).
Leptocúrtica (\(g_2 > 0\))
Caudas mais pesadas e pico mais afiado do que a normal. Mais dados se concentram perto da média e nos extremos das caudas, com menos nos “ombros” da distribuição. Isso significa que outliers são mais prováveis do que em uma distribuição normal.
Exemplos reais: retornos de ativos financeiros, sinistros de seguros, magnitudes de terremotos. A distribuição \(t\) de Student com poucos graus de liberdade é leptocúrtica.
Platicúrtica (\(g_2 < 0\))
Caudas mais leves e pico mais achatado do que a normal. Os dados se distribuem de forma mais uniforme, com menos valores extremos. A distribuição uniforme é o exemplo clássico.
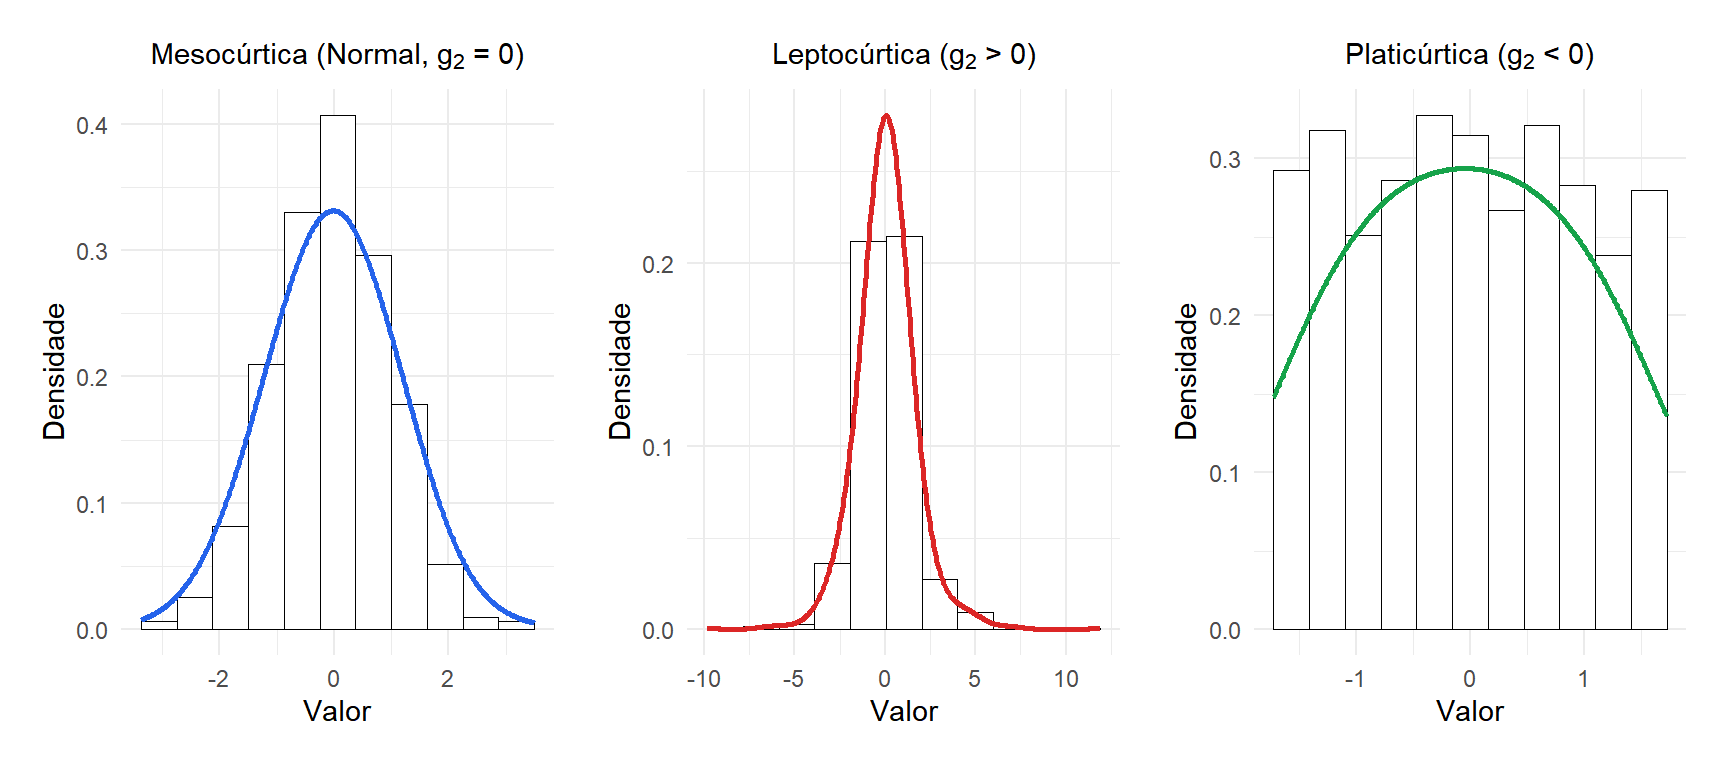
Figure 1: Distribuições leptocúrticas têm caudas mais pesadas e pico mais afiado do que a normal (mesocúrtica); as platicúrticas têm caudas mais leves e pico mais achatado
⚠️ Curtose alta não é o mesmo que variância alta
Um equívoco comum é pensar que uma distribuição leptocúrtica é simplesmente “mais dispersa”. Não é. Duas distribuições podem ter a mesma variância e curtose muito diferente. O que muda é de onde vem essa variância: em uma distribuição leptocúrtica, a maior parte da variância vem de observações raras, mas extremas, não da massa central dos dados. É por isso que a curtose importa tanto na gestão de risco.
Guia de interpretação
| Valor de \(g_2\) | Tipo | Comportamento das caudas |
|---|---|---|
| \(g_2 \approx 0\) | Mesocúrtica | Caudas normais |
| \(g_2 > 0\) | Leptocúrtica | Caudas pesadas, mais outliers |
| \(g_2 < 0\) | Platicúrtica | Caudas leves, menos outliers |
| \(g_2 > 1\) | Fortemente leptocúrtica | Outliers muito mais prováveis do que na normal |
Assim como com a assimetria, sempre combine o coeficiente com uma inspeção visual da distribuição.
Exemplo passo a passo
Considere o conjunto de dados: \(2, 3, 5, 6, 9, 11, 14, 15, 18, 20\).
Passo 1: calcular a média.
\[\bar{x} = \frac{2+3+5+6+9+11+14+15+18+20}{10} = 10{,}3\]
Passo 2: calcular o desvio padrão amostral.
\[s = \sqrt{\frac{\sum_{i=1}^{10}(x_i - 10{,}3)^2}{9}} \approx 6{,}33\]
Passo 3: calcular os desvios padronizados à quarta potência.
| \(x_i\) | \(x_i - \bar{x}\) | \(\left(\frac{x_i-\bar{x}}{s}\right)^4\) |
|---|---|---|
| 2 | \(-8{,}3\) | \(2{,}889\) |
| 3 | \(-7{,}3\) | \(1{,}748\) |
| 5 | \(-5{,}3\) | \(0{,}494\) |
| 6 | \(-4{,}3\) | \(0{,}211\) |
| 9 | \(-1{,}3\) | \(0{,}002\) |
| 11 | \(0{,}7\) | \(0{,}000\) |
| 14 | \(3{,}7\) | \(0{,}086\) |
| 15 | \(4{,}7\) | \(0{,}193\) |
| 18 | \(7{,}7\) | \(0{,}878\) |
| 20 | \(9{,}7\) | \(2{,}211\) |
| Soma | \(8{,}712\) |
Passo 4: aplicar a fórmula.
\[g_2 = \frac{10 \times 11}{9 \times 8 \times 7} \times 8{,}712 - \frac{3 \times 81}{56} = \frac{110}{504} \times 8{,}712 - 4{,}339 \approx 1{,}901 - 4{,}339 \approx -1{,}80\]
A curtose em excesso é de aproximadamente \(-1{,}80\): a distribuição é platicúrtica, com caudas mais leves do que uma distribuição normal. Os dados se distribuem de forma bastante uniforme entre 2 e 20, sem valores extremos alongando as caudas.
Onde a curtose importa
- Finanças e gestão de risco: é bem conhecido que os retornos financeiros são leptocúrticos (“caudas gordas”). Modelos que assumem normalidade, como o clássico Black-Scholes, subestimam a probabilidade de perdas extremas. A crise financeira de 2008 foi em parte consequência de ignorar o risco de cauda nas distribuições de retornos.
- Controle de qualidade: uma distribuição de defeitos leptocúrtica indica que a maioria dos produtos está bem, mas um número pequeno tem defeitos catastróficos. Uma distribuição platicúrtica sugere que os defeitos estão distribuídos de forma uniforme, o que aponta para um tipo diferente de problema no processo.
- Testes de normalidade: tanto a assimetria quanto a curtose são usadas em testes formais de normalidade, como o teste de Jarque-Bera, que combina as duas em uma única estatística.
💡 Assimetria e curtose juntas: o teste de Jarque-Bera

