Método jackknife
O jackknife, introduzido por Quenouille (1949) e ampliado por Tukey (1958), estima o viés e a variância eliminando sistematicamente uma observação por vez. É anterior ao bootstrap e é determinístico: com os mesmos dados, sempre produz o mesmo resultado. Para estatísticos suaves funciona bem; para estatísticos não suaves, como a mediana, pode falhar gravemente.
Algoritmo
Dada uma amostra \(\mathbf{x} = (x_1, \ldots, x_n)\) e um estatístico \(\hat{\theta} = g(\mathbf{x})\):
- Para cada \(i = 1, \ldots, n\), calcule a estimativa deixando um de fora:
\[\hat{\theta}_{(i)} = g(x_1, \ldots, x_{i-1}, x_{i+1}, \ldots, x_n)\]
- Calcule a média jackknife:
\[\bar{\theta}_{(\cdot)} = \frac{1}{n} \sum_{i=1}^n \hat{\theta}_{(i)}\]
- Estime o viés:
\[\widehat{\text{Viés}}_\text{jack} = (n-1)\left(\bar{\theta}_{(\cdot)} - \hat{\theta}\right)\]
- Estime a variância (e o erro padrão):
\[\widehat{\text{Var}}_\text{jack} = \frac{n-1}{n} \sum_{i=1}^n \left(\hat{\theta}_{(i)} - \bar{\theta}_{(\cdot)}\right)^2\]
\[\widehat{\text{EP}}_\text{jack} = \sqrt{\widehat{\text{Var}}_\text{jack}}\]
O fator \((n-1)\) na fórmula do viés e \((n-1)/n\) na da variância são as correções jackknife que tornam esses estimadores aproximadamente não viesados.
Exemplo numérico completo
Estime a variância do coeficiente de correlação amostral \(\hat{\rho}\) a partir de \(n = 8\) observações pareadas de altura (cm) e peso (kg):
| \(i\) | Altura | Peso |
|---|---|---|
| 1 | 170 | 65 |
| 2 | 182 | 78 |
| 3 | 165 | 60 |
| 4 | 175 | 72 |
| 5 | 168 | 63 |
| 6 | 178 | 75 |
| 7 | 172 | 68 |
| 8 | 180 | 80 |
Correlação original: \(\hat{\rho} = 0{,}992\).
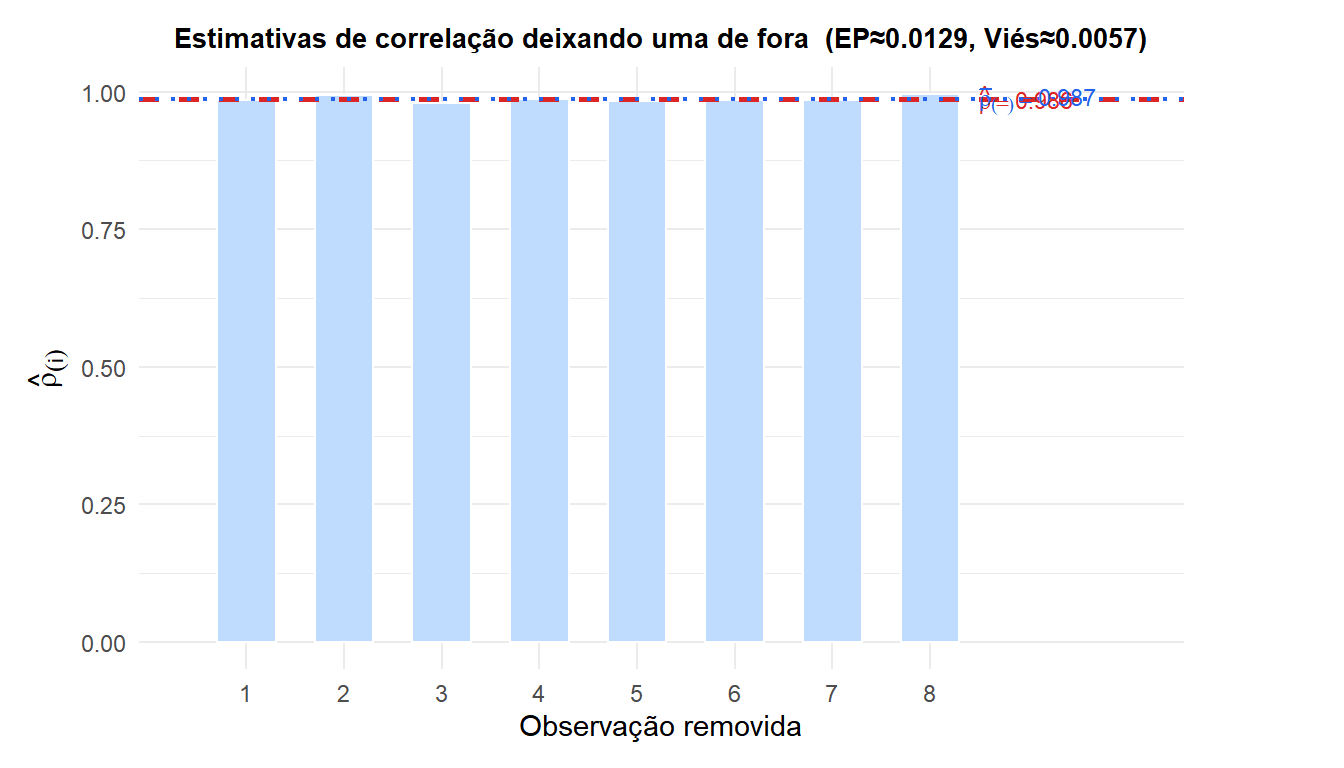
As estimativas deixando uma de fora (barras) estão todas muito próximas do \(\hat{\rho}\) da amostra completa (vermelho tracejado), confirmando que a correlação é estável. O EP jackknife \(\approx\) 0.0129 e o viés \(\approx\) 0.0057.
Quando o jackknife falha: estatísticos não suaves
A abordagem de deixar uma observação de fora funciona bem para um estatístico suave como uma correlação, mas tem um ponto fraco conhecido.
⚠️ O jackknife é inconsistente para estatísticos não suaves
O jackknife se baseia em uma aproximação linear: assume que remover uma observação muda \(\hat{\theta}\) em uma quantidade pequena e suave. Para estatísticos não suaves (aqueles que podem mudar de forma descontínua ao adicionar ou remover uma observação) essa aproximação se rompe.
O exemplo clássico é a mediana amostral com \(n\) par. Remover uma observação pode deslocar a mediana por um intervalo completo entre observações, em vez de uma pequena perturbação. A estimativa de variância jackknife é então inconsistente: não converge para a verdadeira variância mesmo quando \(n \to \infty\).
Estatísticos para os quais o jackknife falha ou funciona mal:
- Mediana amostral e outros quantis.
- Máximo e mínimo amostrais.
- Número de valores distintos em uma amostra.
- Qualquer estatístico com uma discontinuidade como função dos dados.
Para esses casos, use o bootstrap.
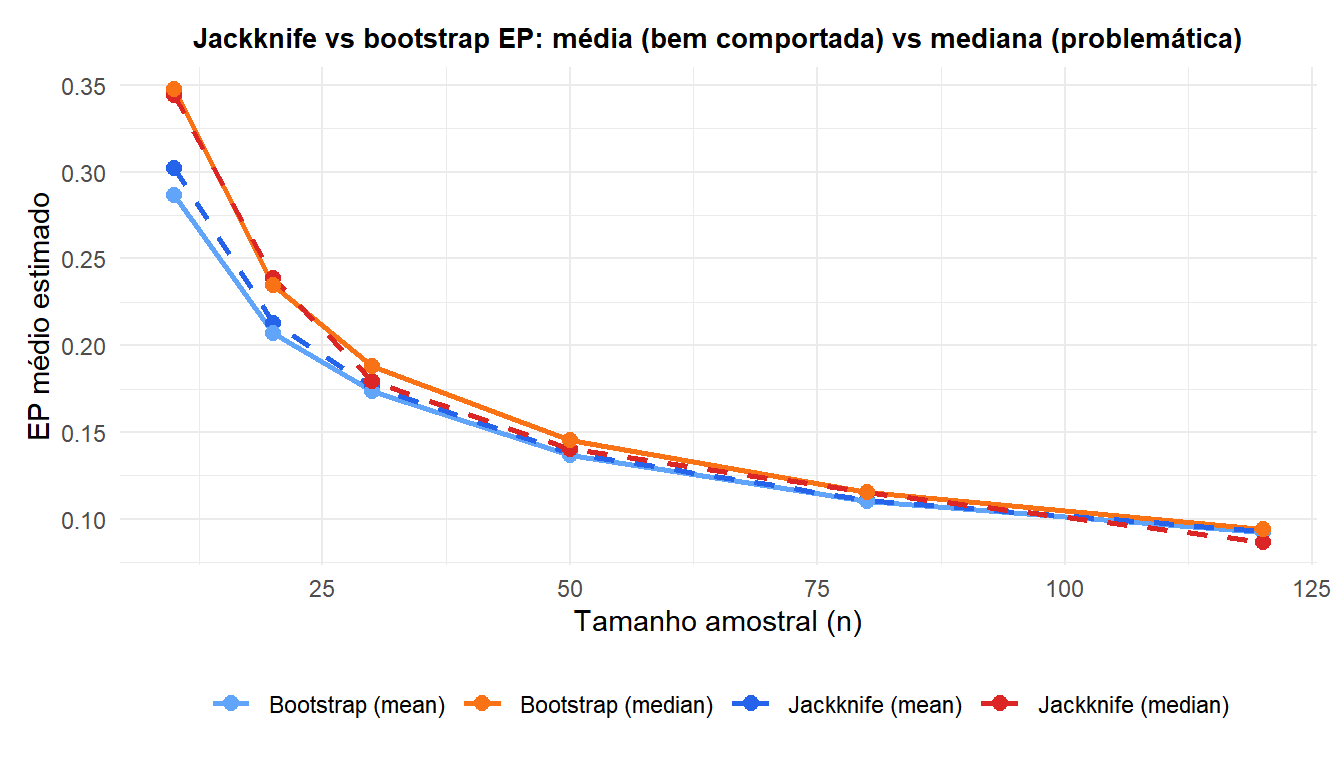
Para a média (tons azuis), o jackknife e o bootstrap dão estimativas de EP semelhantes em todos os \(n\). Para a mediana (vermelho/laranja), o EP jackknife (vermelho tracejado) é errático e pouco confiável, enquanto o EP bootstrap (laranja contínuo) é consistente.
O jackknife de deleção-\(d\)
O jackknife padrão deixa uma observação de fora por vez. O jackknife de deleção-\(d\) deixa \(d\) observações de fora por vez, criando \(\binom{n}{d}\) subamostras. Para \(d > 1\), ele pode lidar com estatísticos não suaves:
\[\widehat{\text{Var}}_\text{jack-d} = \frac{\binom{n}{d}^{-1}}{n-d} \sum_{S} \left(\hat{\theta}_{(S)} - \bar{\theta}_{(\cdot)}\right)^2\]
em que a soma percorre todos os subconjuntos \(S\) de tamanho \(n-d\). O \(d\) ótimo para estatísticos não suaves satisfaz \(d/n \to 1\) quando \(n \to \infty\). Na prática, o bootstrap quase sempre é preferido ao jackknife de deleção-\(d\) para estatísticos não suaves.
Jackknife vs bootstrap
| Jackknife | Bootstrap | |
|---|---|---|
| Subamostras | \(n\) (determinístico) | \(B\) (aleatório) |
| Aleatoriedade | Nenhuma | Sim (Monte Carlo) |
| Estatísticos suaves | Excelente | Excelente |
| Estatísticos não suaves | Falha | Funciona |
| Custo computacional | \(O(n)\) avaliações | \(O(B \cdot n)\) |
| Correção de viés | Fórmula direta | Exige BCa ou similar |
| Uso histórico | Anterior a 1979 | Posterior a 1979 (Efron) |
O jackknife é o predecessor do bootstrap e continua útil para estatísticos suaves, em que sua natureza determinística (sem aleatoriedade, sem necessidade de escolher \(B\)) é uma vantagem. Para todo o resto, o bootstrap é a ferramenta padrão.
💡 Jackknife em R
# Manual jackknife SE for any statistic
jackknife_se <- function(x, stat_fn) {
  n   <- length(x)
  loo <- sapply(1:n, function(i) stat_fn(x[-i]))
  sqrt((n-1)/n * sum((loo - mean(loo))^2))
}

jackknife_se(x, mean)
jackknife_se(x, var)

# The bootstrap::jackknife() function
library(bootstrap)
jackknife(x, mean)
