Distribuição uniforme contínua
A distribuição uniforme contínua atribui igual densidade de probabilidade a todos os valores em um intervalo \((a, b)\). É a distribuição contínua mais simples e o modelo matemático para “escolha um número aleatório entre \(a\) e \(b\)”.
Definição
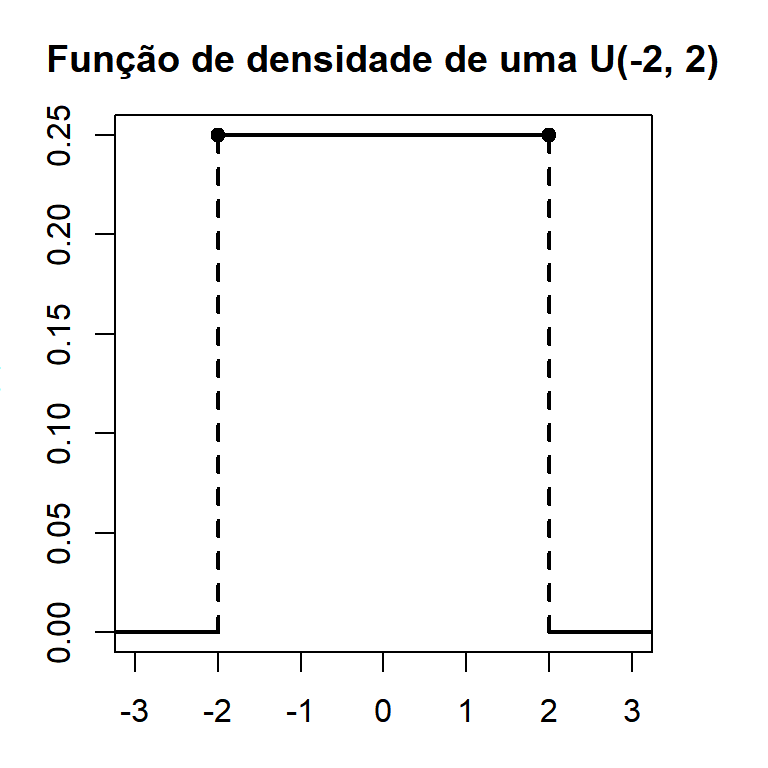
Uma variável aleatória \(X\) segue uma distribuição uniforme contínua no intervalo \((a, b)\), escrita \(X \sim U(a, b)\), se sua função de densidade de probabilidade (PDF) é:
\[f(x) = \begin{cases} \dfrac{1}{b-a} & \text{se } x \in (a, b) \\ 0 & \text{caso contrário} \end{cases}\]
A densidade é constante ao longo do intervalo: nenhum valor é mais provável do que outro. A altura do retângulo é \(1/(b-a)\), escolhida para que a área total seja 1.
⚠️ A PDF pode ser maior que 1
Para uma distribuição \(U(0;\, 0{,}1)\), \(f(x) = 1/0{,}1 = 10\) em todo o intervalo. Isso é válido: \(f(x)\) é uma densidade, não uma probabilidade, e densidades não têm limite superior. A probabilidade de qualquer intervalo é a área sob a curva, não a altura. A restrição é \(\int_{-\infty}^{\infty} f(x)\,dx = 1\), não \(f(x) \leq 1\).
Função de distribuição acumulada
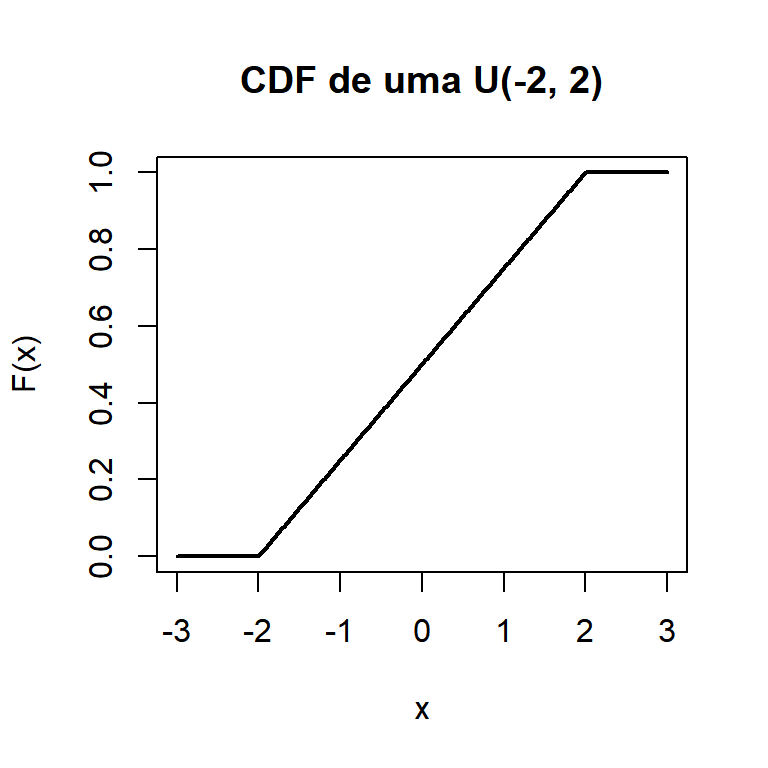
A CDF cresce linearmente de 0 a 1 ao longo do intervalo:
\[F(x) = \begin{cases} 0 & \text{se } x < a \\ \dfrac{x-a}{b-a} & \text{se } a \leq x \leq b \\ 1 & \text{se } x > b \end{cases}\]
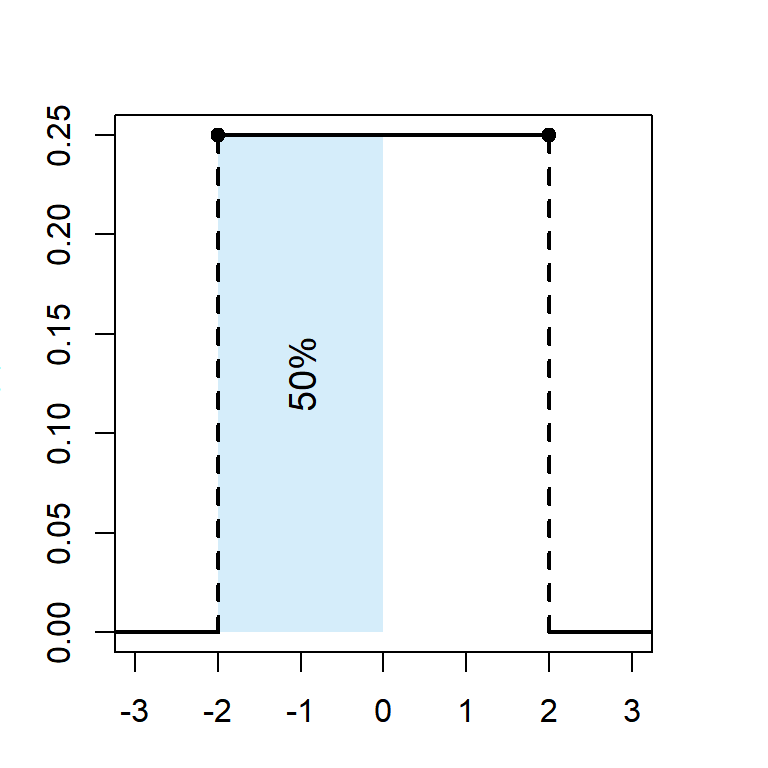
A probabilidade de cair em qualquer subintervalo \([c, d] \subseteq [a, b]\) é simplesmente proporcional ao seu comprimento:
\[P(c \leq X \leq d) = \frac{d - c}{b - a}\]
Propriedades
Para \(X \sim U(a, b)\):
- Valor esperado (média)
\[E(X) = \frac{a + b}{2}\]
A média é o ponto médio do intervalo. Como a distribuição é simétrica, média e mediana coincidem.
- Variância
\[\text{Var}(X) = \frac{(b-a)^2}{12}\]
A variância cresce com o quadrado da amplitude do intervalo: dobrar o intervalo quadruplica a variância.
- Assimetria
Sempre 0. A distribuição é perfeitamente simétrica em torno da sua média.
- Curtose
\[g_2 = -\frac{6}{5} = -1{,}2\]
Platicúrtica: mais achatada do que a distribuição normal, com caudas mais leves.
- Moda
Qualquer valor em \((a, b)\) é uma moda: a densidade é constante, então nenhum valor é mais provável do que outro.
- Função quantil
\[Q(p) = a + p(b - a)\]
Uma interpolação linear entre \(a\) e \(b\). A mediana é \(Q(0{,}5) = (a+b)/2\).
Exemplo passo a passo
Um serviço de entregas garante a chegada dentro de uma janela de 2 horas. O tempo real de chegada \(X\) é uniformemente distribuído, \(X \sim U(0, 120)\) minutos.
Probabilidade de chegar nos primeiros 30 minutos:
\[P(X \leq 30) = F(30) = \frac{30 - 0}{120 - 0} = 0{,}25\]
Probabilidade de chegar entre 45 e 90 minutos:
\[P(45 \leq X \leq 90) = \frac{90 - 45}{120} = \frac{45}{120} = 0{,}375\]
Tempo de chegada esperado:
\[E(X) = \frac{0 + 120}{2} = 60 \text{ minutos}\]
Variância e desvio padrão:
\[\text{Var}(X) = \frac{120^2}{12} = 1200, \qquad \text{SD}(X) = \sqrt{1200} \approx 34{,}6 \text{ minutos}\]
- Erro de arredondamento: quando uma medição é arredondada para o inteiro mais próximo, o erro de arredondamento é \(U(-0{,}5;\, 0{,}5)\). Erro esperado: 0. Variância: \(1/12 \approx 0{,}083\).
- Geração de números aleatórios: os geradores de números aleatórios dos computadores produzem valores \(U(0, 1)\), que depois são transformados em qualquer outra distribuição.
- Tempo de espera do ônibus: se os ônibus passam a cada 10 minutos e você chega em um momento aleatório, seu tempo de espera é \(U(0, 10)\). Espera esperada: 5 minutos.

O método da transformada inversa
A distribuição \(U(0, 1)\) é a base da simulação. O método da transformada inversa afirma: se \(U \sim U(0, 1)\), então \(X = F^{-1}(U)\) segue qualquer distribuição com CDF \(F\).
Para a uniforme em \((a, b)\): \(X = a + U(b - a)\). Para uma exponencial com taxa \(\lambda\): \(X = -\ln(U)/\lambda\). É assim que a maioria dos softwares estatísticos gera números aleatórios de qualquer distribuição.
💡 Relação com outras distribuições
- Uniforme discreta: a uniforme contínua é seu análogo contínuo. Ambas atribuem igual probabilidade a todos os resultados.
- Distribuição beta: \(U(0,1)\) é um caso especial de \(\text{Beta}(1, 1)\).
- Estatísticas de ordem: a \(k\)-ésima estatística de ordem de \(n\) variáveis \(U(0,1)\) independentes segue uma distribuição \(\text{Beta}(k,\, n-k+1)\).
- Simulação: todo gerador de números aleatórios parte de \(U(0,1)\) e o transforma na distribuição-alvo por meio da função quantil.

