Modelo VAR
Um VAR (Vetores Autorregressivos) modela múltiplas séries temporais simultaneamente, permitindo que cada variável dependa de suas próprias defasagens e das defasagens de todas as outras variáveis. É o framework padrão para analisar interdependências entre séries macroeconômicas ou financeiras sem impor restrições prévias fortes sobre quais variáveis afetam quais.
Do univariado ao multivariado
O ARIMA modela uma série por vez. Mas muitas séries interagem: o PIB afeta a inflação, as taxas de juros afetam as taxas de câmbio, os preços do petróleo afetam a produção industrial. Modelar cada série separadamente ignora essas dinâmicas entre variáveis e produz previsões subótimas.
O VAR trata todas as variáveis simetricamente: toda variável pode potencialmente afetar todas as outras. Isso o torna útil para:
- Previsão: previsões conjuntas que respeitam as correlações entre variáveis.
- Análise estrutural: funções impulso-resposta mostram como um choque em uma variável se propaga pelo sistema.
- Causalidade de Granger: testar se uma série ajuda a prever outra.
Definição
Um modelo VAR(\(p\)) para um vetor \(k\)-dimensional \(\mathbf{y}_t = (y_{1t}, y_{2t}, \ldots, y_{kt})'\):
\[\mathbf{y}_t = \mathbf{c} + \mathbf{A}_1 \mathbf{y}_{t-1} + \mathbf{A}_2 \mathbf{y}_{t-2} + \cdots + \mathbf{A}_p \mathbf{y}_{t-p} + \boldsymbol{\varepsilon}_t\]
\[\boldsymbol{\varepsilon}_t \sim \text{RB}(\mathbf{0}, \boldsymbol{\Sigma})\]
em que:
- \(\mathbf{c}\): vetor \(k \times 1\) de interceptos.
- \(\mathbf{A}_i\): matrizes de coeficientes \(k \times k\) na defasagem \(i\).
- \(\boldsymbol{\Sigma}\): matriz de covariância \(k \times k\) positiva definida das inovações.
Total de parâmetros: \(k^2 p + k\) (mais os \(k(k+1)/2\) elementos únicos de \(\boldsymbol{\Sigma}\)). Para \(k=3\), \(p=2\): já 21 coeficientes. Para \(k=5\), \(p=4\): 105 coeficientes. A proliferação de parâmetros é a principal restrição prática.
Cada equação é uma regressão de \(y_{it}\) sobre todas as \(p\) defasagens de todas as \(k\) variáveis. O sistema pode ser estimado equação por equação por MQO (eficiente quando todas as equações têm os mesmos regressores).
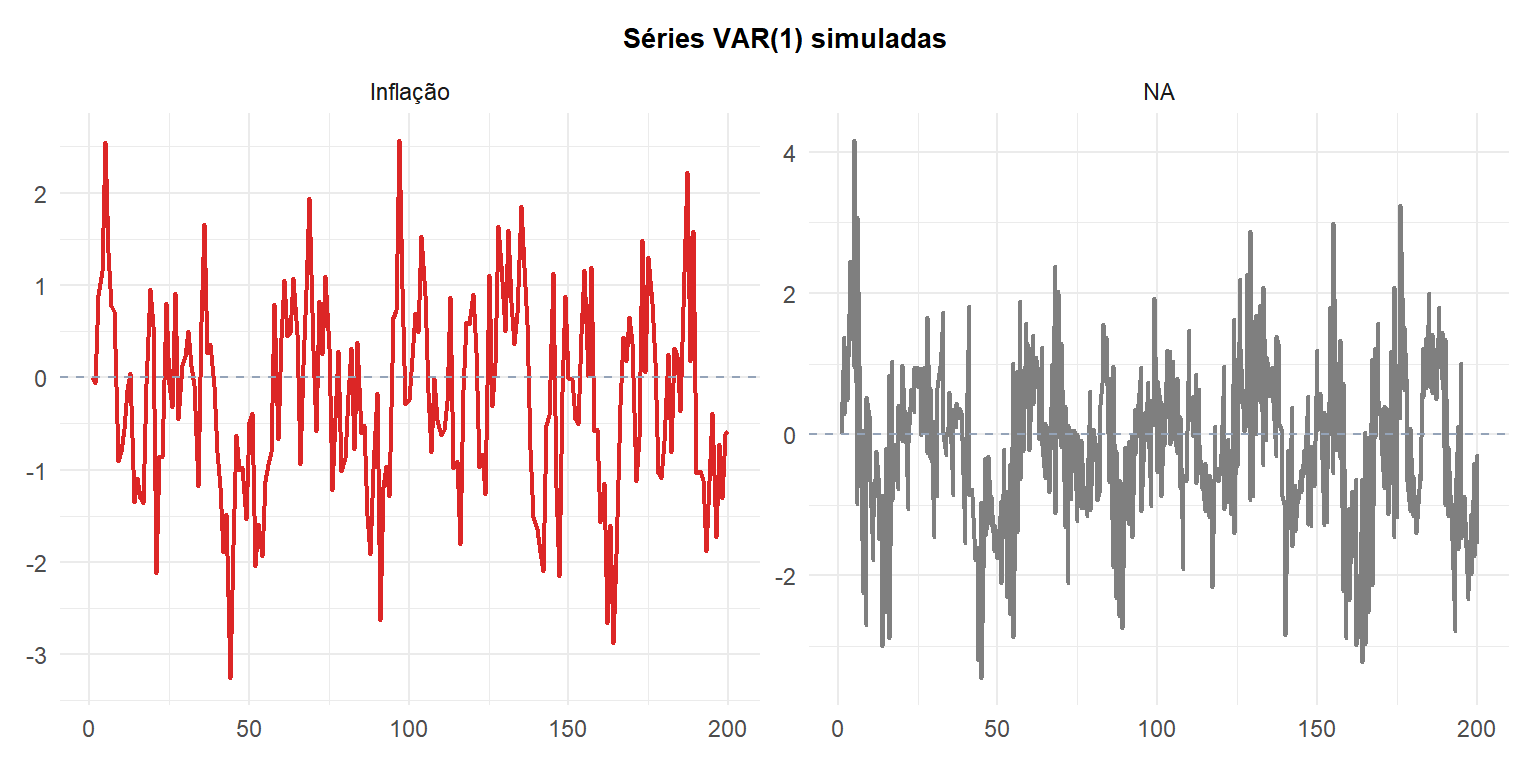
Condição de estacionariedade
Um VAR(\(p\)) é estacionário se todos os autovalores da matriz companheira tiverem módulo menor do que 1. Para o VAR(1), isso se reduz a: todos os autovalores de \(\mathbf{A}_1\) estão dentro do círculo unitário.
Equivalentemente, todas as raízes de \(\det(\mathbf{I}_k - \mathbf{A}_1 z - \cdots - \mathbf{A}_p z^p) = 0\) devem estar fora do círculo unitário.
⚠️ Séries não estacionárias em um VAR exigem análise de cointegração
Se qualquer série tem uma raiz unitária, ajustar um VAR em níveis produz resultados espúrios. Duas opções:
- Diferenciar todas as séries antes de ajustar: produz um VAR estacionário, mas perde informação de longo prazo.
- VECM (Vector Error Correction Model): se as séries não estacionárias são cointegradas (compartilham uma tendência estocástica comum), ajuste um VECM que combina a dinâmica diferenciada com um termo de correção de erro representando a relação de longo prazo. Essa é a abordagem preferida para séries como PIB e consumo, ou preços entre mercados. Veja o post dedicado à cointegração e VECM para o procedimento de teste completo e um exemplo resolvido.
Sempre teste raízes unitárias (ADF/KPSS) e cointegração (teste de Johansen) antes de escolher entre VAR em níveis, VAR em diferenças, ou VECM.
Seleção da ordem de defasagem
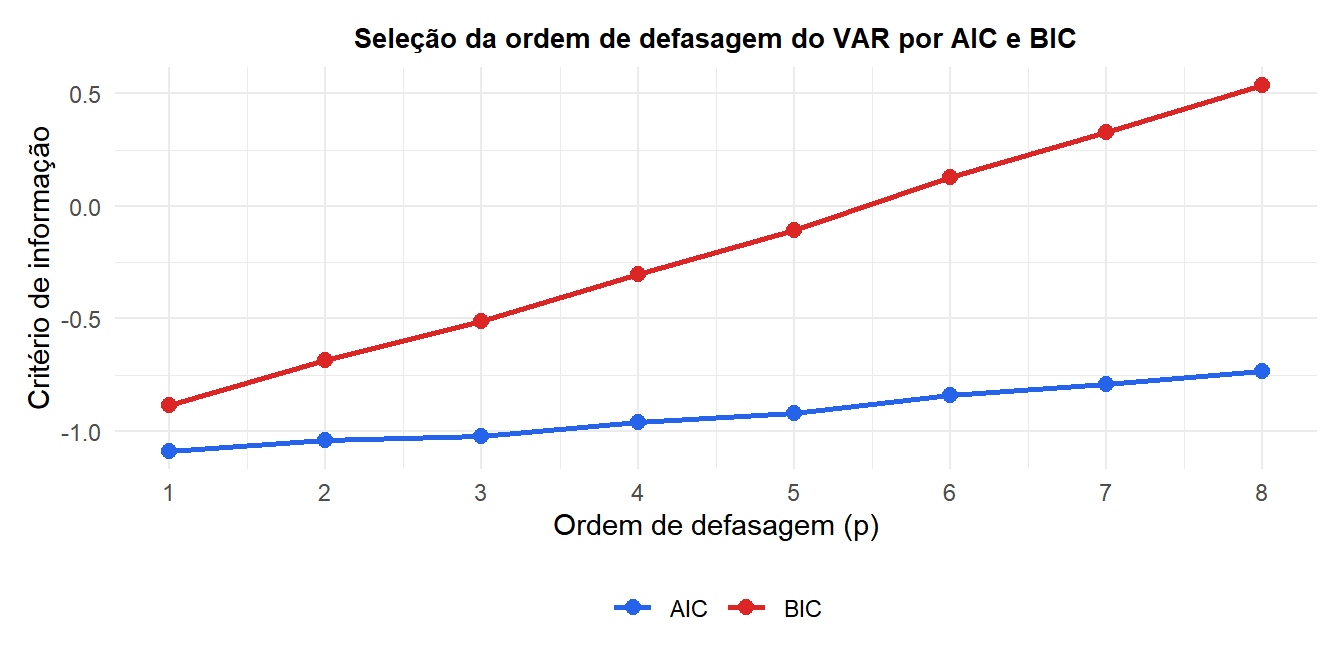
A ordem \(p\) é selecionada por critérios de informação calculados sobre o sistema completo:
\[\text{AIC} = \log|\hat{\boldsymbol{\Sigma}}| + \frac{2k^2p}{T}, \qquad \text{BIC} = \log|\hat{\boldsymbol{\Sigma}}| + \frac{\log(T) k^2 p}{T}\]
Funções impulso-resposta (IRF)
A ferramenta mais importante na análise VAR. Uma IRF traça a resposta dinâmica de cada variável a um choque de uma unidade em uma variável, mantendo todos os outros choques em zero.
Para uma IRF ortogonalizada (usando decomposição de Cholesky de \(\boldsymbol{\Sigma}\)), a ordenação das variáveis importa: assume-se que a primeira variável tem efeitos contemporâneos sobre todas as outras, mas não o contrário. Essa ordenação deve refletir a teoria econômica.
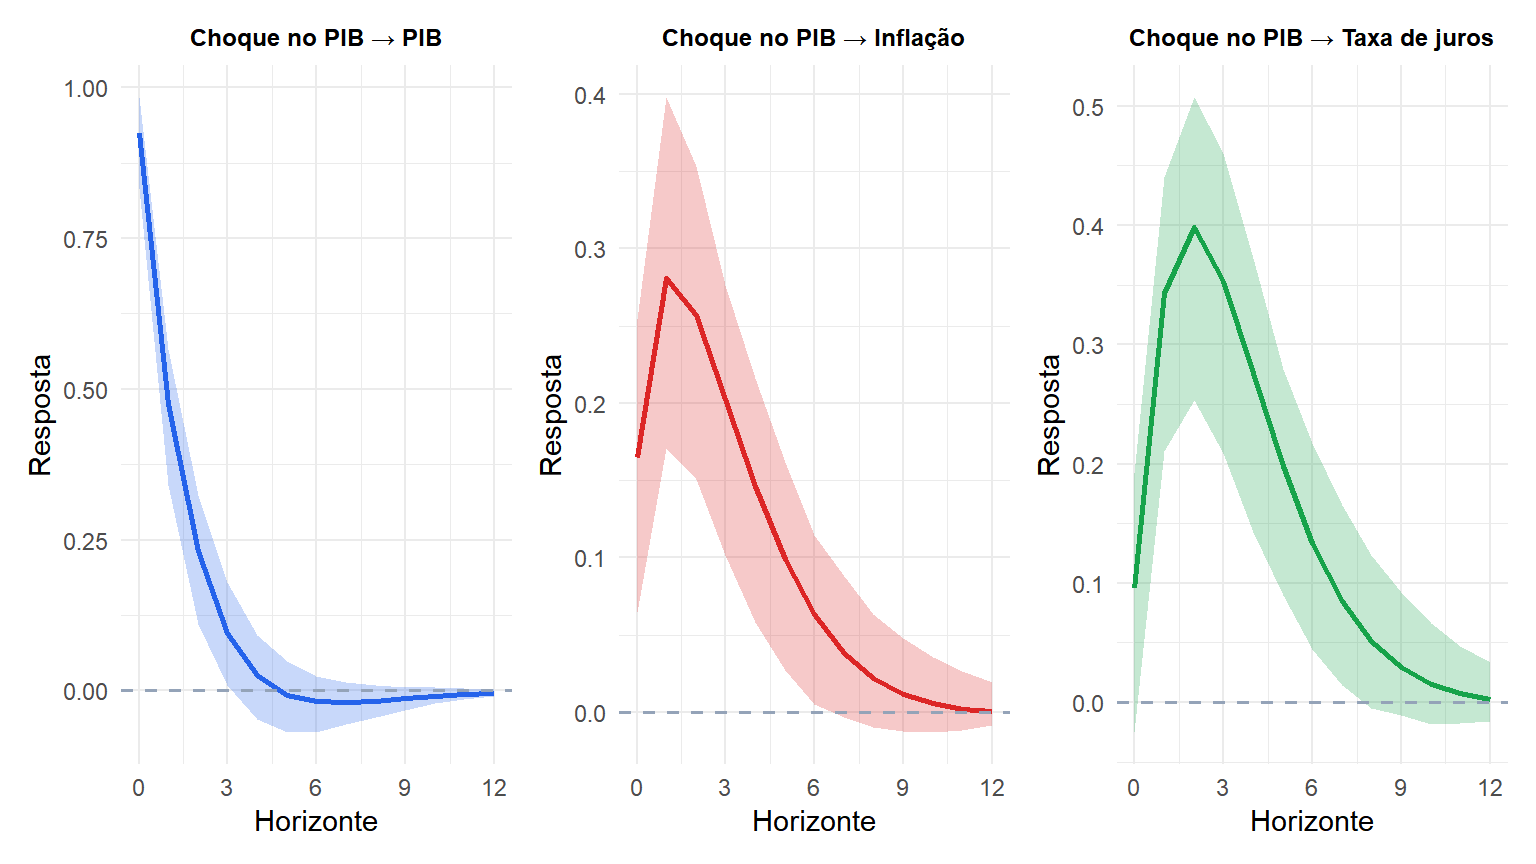
Um choque positivo no PIB (y1) eleva o próprio PIB (persistente, mas decrescente), transmite-se para a inflação (resposta positiva com defasagem), e eventualmente empurra a taxa de juros para cima. As faixas sombreadas são intervalos de confiança bootstrap de 95%.
Decomposição da variância do erro de previsão (FEVD)
A FEVD quantifica qual fração da variância do erro de previsão de \(h\) passos da variável \(i\) é atribuível a choques na variável \(j\). Ela responde: “qual a importância da variável \(j\) para explicar a variabilidade da variável \(i\) no horizonte \(h\)?”
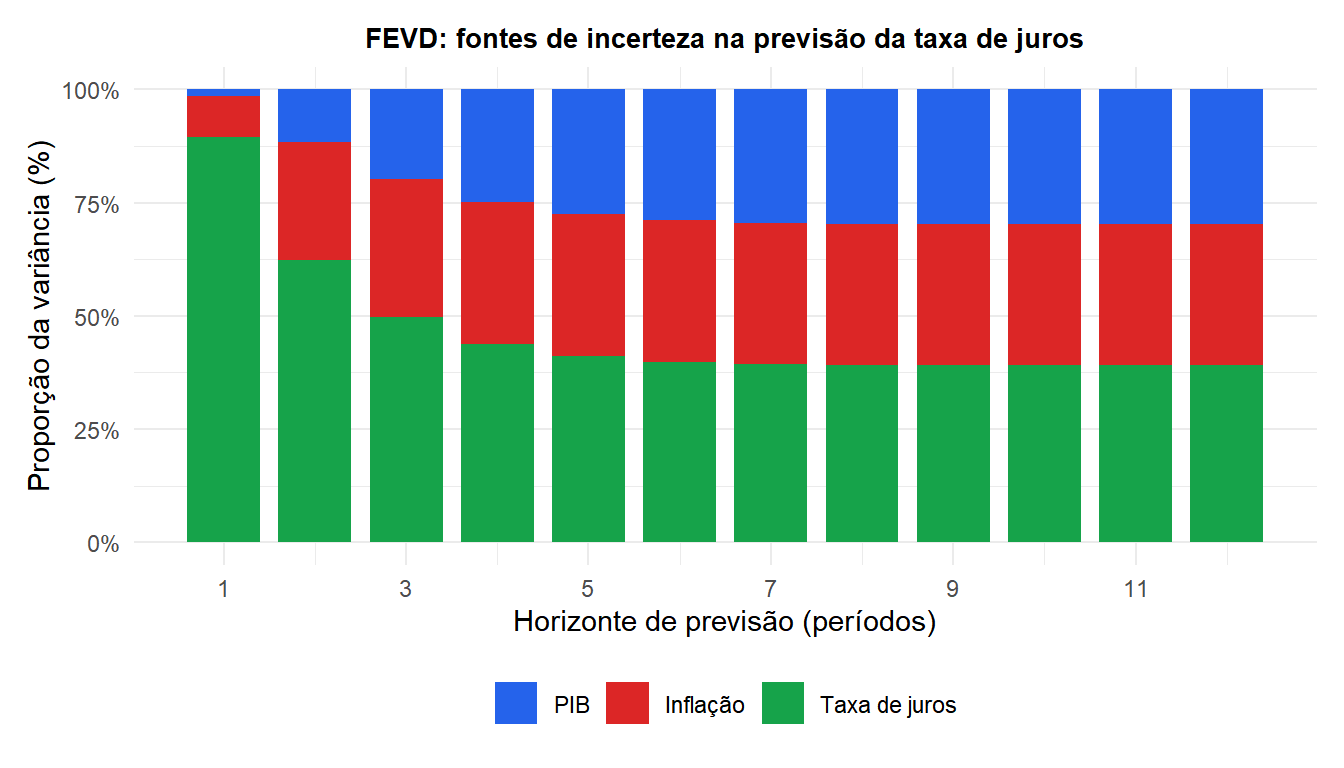
Em horizontes curtos, a incerteza da taxa de juros é determinada principalmente por seus próprios choques. Conforme o horizonte se estende, os choques de inflação e de PIB contribuem mais, refletindo a propagação entre variáveis capturada pelo VAR.
Causalidade de Granger
Para o exemplo resolvido completo (regressões restrita e irrestrita calculadas manualmente) e uma discussão mais profunda sobre o que a causalidade de Granger estabelece e não estabelece, veja o post dedicado à causalidade de Granger.
A variável \(x\) causa no sentido de Granger \(y\) se valores passados de \(x\) ajudam a prever \(y\) além do que os valores passados de \(y\) sozinhos conseguem prever. No framework VAR, isso é testado verificando se os coeficientes das defasagens de \(x\) na equação de \(y\) são conjuntamente zero:
\[H_0: \mathbf{A}_{1,yx} = \mathbf{A}_{2,yx} = \cdots = \mathbf{A}_{p,yx} = \mathbf{0}\]
usando um teste de Wald (\(\chi^2\) com \(kp\) graus de liberdade).
⚠️ Causalidade de Granger não é causalidade econômica
A causalidade de Granger é uma afirmação sobre previsibilidade, não sobre mecanismos causais. Se \(x\) causa no sentido de Granger \(y\), isso significa que \(x\) contém informação preditiva sobre \(y\). Não significa que mudar \(x\) mudará \(y\): pode haver um fator comum causando ambos, ou a relação pode ser coincidência.
Para inferência causal a partir de dados VAR observacionais, identificação estrutural (por teoria econômica, restrições de sinal, ou instrumentos externos) é necessária. A causalidade de Granger é uma ferramenta de triagem preliminar, não evidência de causalidade econômica.
Um VAR de coeficientes fixos assume que as relações entre variáveis permanecem constantes ao longo do tempo. Quando elas genuinamente mudam, um filtro de Kalman pode estimar um VAR com coeficientes variáveis no tempo, atualizando-os recursivamente conforme novas observações chegam.
💡 VAR em R
library(vars)

# Fit VAR(p)
VARselect(y, lag.max = 8)   # choose p by AIC/BIC
fit <- VAR(y, p = 2, type = "const")
summary(fit)

# Impulse response functions
irf(fit, impulse = "gdp", response = "inflation",
    n.ahead = 12, boot = TRUE)

# Forecast error variance decomposition
fevd(fit, n.ahead = 12)

# Granger causality test
causality(fit, cause = "gdp")

# Forecast
predict(fit, n.ahead = 8)
