Teste de Jarque-Bera
O teste de Jarque-Bera avalia a normalidade verificando duas propriedades específicas: assimetria (simetria) e curtose em excesso (peso das caudas). Uma distribuição normal tem assimetria 0 e curtose em excesso 0. O teste quantifica o quão distante a amostra está de ambas, e as combina em uma única estatística qui-quadrado.
Estatística do teste
A estatística combina a assimetria amostral e a curtose em excesso amostral, ambas elevadas ao quadrado, em um único número que deveria ser pequeno sob normalidade:
\[JB = \frac{n}{6}\left(S^2 + \frac{(K-3)^2}{4}\right)\]
em que \(n\) é o tamanho da amostra, \(S\) é a assimetria amostral, e \(K\) é a curtose em excesso amostral (de modo que uma distribuição normal dá \(K-3 = 0\)). Sob \(H_0\) (normalidade), \(JB\) segue uma distribuição \(\chi^2\) com 2 graus de liberdade para \(n\) grande.
Os dois termos são os dois componentes do teste:
- \(S^2\): contribuição da assimetria. Uma distribuição assimétrica aumenta esse termo.
- \((K-3)^2/4\): contribuição da curtose em excesso. Caudas pesadas ou leves aumentam esse termo.
Hipóteses: \(H_0\): os dados são distribuídos normalmente (\(S = 0\) e \(K = 3\)). \(H_1\): a assimetria e/ou a curtose se desviam dos valores normais.
Decompondo a não normalidade
O teste JB é único entre os testes de normalidade por indicar não apenas se os dados são não normais, mas de que forma: via assimetria, curtose, ou ambas.
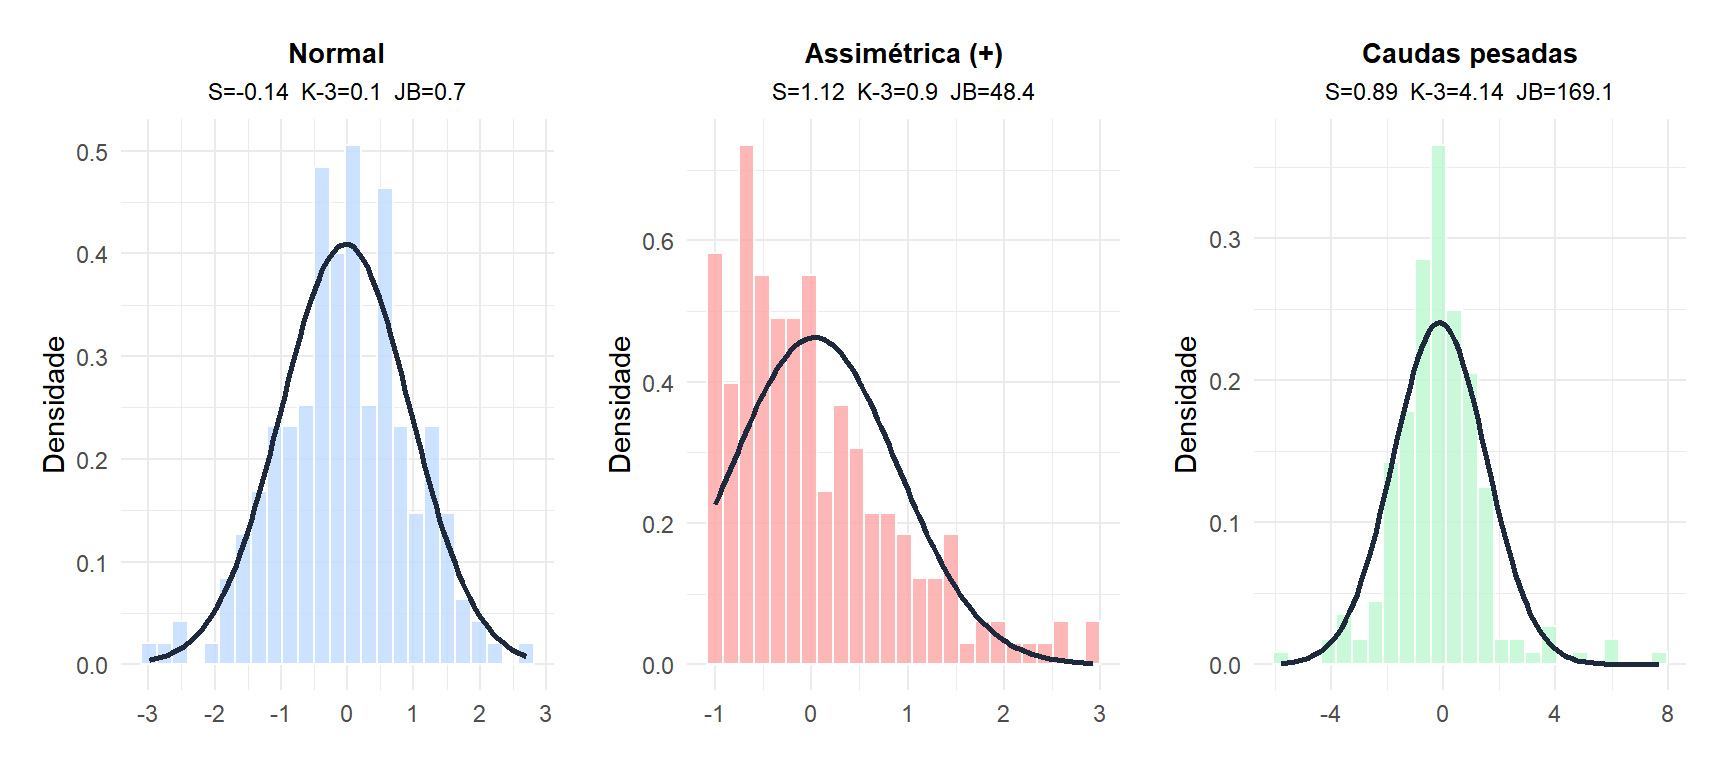
Os dados normais têm \(S \approx 0\) e \(K-3 \approx 0\), dando um JB pequeno. Os dados assimétricos têm \(|S|\) alto, impulsionado pela assimetria. Os dados com caudas pesadas têm \(|K-3|\) alto, impulsionado pela curtose em excesso, mesmo sendo aproximadamente simétricos.
Exemplo passo a passo
Um analista financeiro testa se os retornos diários de uma ação (\(n = 250\)) seguem uma distribuição normal. A amostra dá \(S = 0{,}61\) (assimetria positiva leve) e \(K = 4{,}82\) (caudas levemente pesadas, então \(K - 3 = 1{,}82\)).
Estatística do teste:
\[JB = \frac{250}{6}\left(0{,}61^2 + \frac{1{,}82^2}{4}\right) = 41{,}67 \times \left(0{,}372 + 0{,}828\right) = 41{,}67 \times 1{,}200 = 50{,}0\]
Valor crítico (\(\chi^2_{0{,}05,\, 2} = 5{,}991\)) e valor-p (\(p \approx 0{,}000\)).
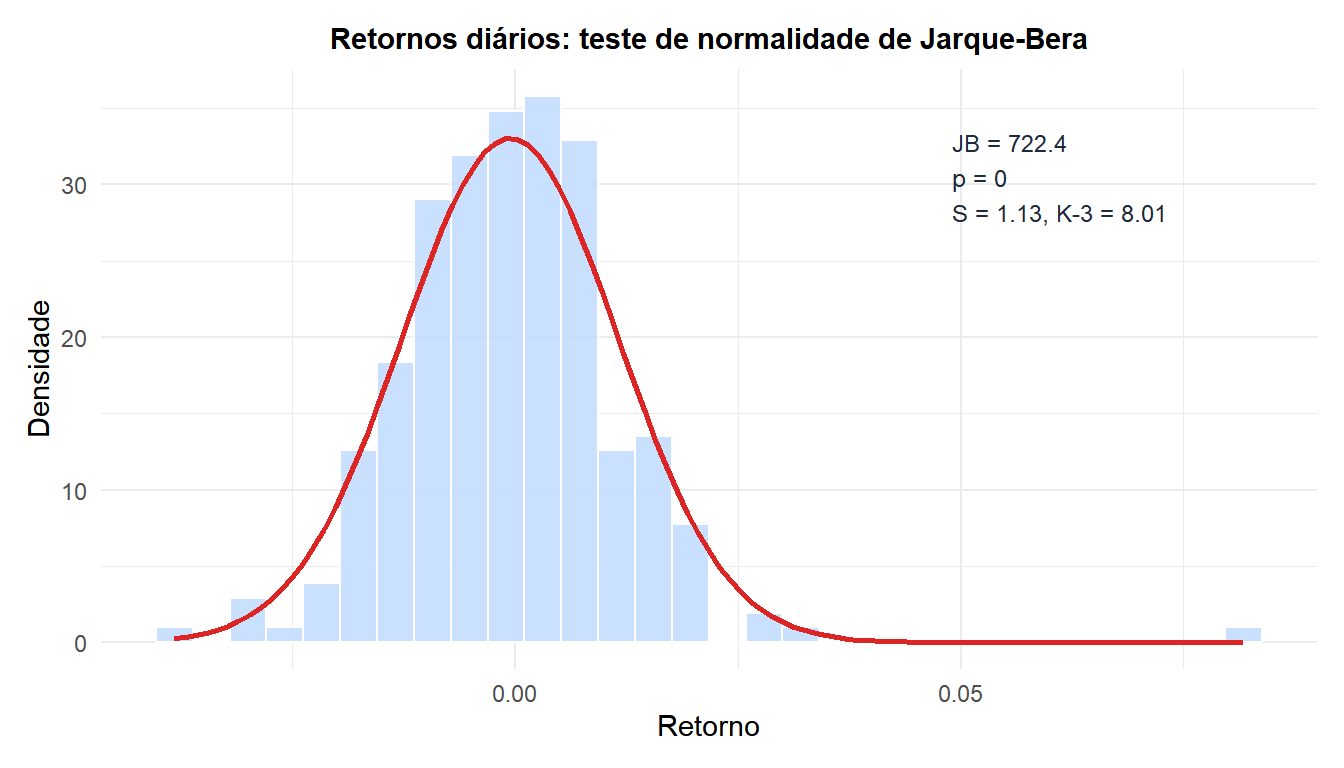
Decisão: rejeitamos \(H_0\). Os retornos são significativamente não normais, com contribuições tanto da assimetria quanto da curtose em excesso. Isso é típico de retornos financeiros, que tendem a ser leptocúrticos (caudas gordas) e levemente assimétricos.
Suposições e limitações
A principal fraqueza do teste é sua dependência de uma aproximação assintótica que só funciona bem com uma amostra razoavelmente grande.
⚠️ A aproximação qui-quadrado não é confiável para amostras pequenas
O valor-p \(\chi^2(2)\) só é preciso para amostras grandes. Para \(n < 30\), a distribuição real de \(JB\) sob \(H_0\) difere substancialmente de \(\chi^2(2)\), tornando os valores-p pouco confiáveis. Para \(n < 100\), a aproximação ainda é imperfeita.
Para amostras pequenas, use Shapiro-Wilk. O teste JB é mais adequado para \(n \geq 100\), em que fornece bom poder contra desvios tanto de assimetria quanto de curtose.
⚠️ O teste só capta desvios de assimetria e curtose
O teste JB é cego a desvios da normalidade que não se manifestam como mudanças na assimetria ou curtose. Por exemplo, uma distribuição bimodal com modas simétricas de igual tamanho pode ter \(S = 0\) e \(K \approx 3\), passando o teste JB apesar de ser claramente não normal. Use um gráfico Q-Q junto com o teste formal.
Quando usar JB vs. Shapiro-Wilk
| Critério | Jarque-Bera | Shapiro-Wilk |
|---|---|---|
| Melhor tamanho de amostra | \(n \geq 100\) | \(3 \leq n \leq 5000\) |
| Poder para \(n\) pequeno | Baixo | Alto |
| Identifica o tipo de desvio | Sim (assimetria vs. curtose) | Não |
| Usado em econometria | Muito comum | Menos comum |
| Função em R | tseries::jarque.bera.test() |
shapiro.test() |
O teste JB é padrão em econometria e finanças, onde amostras grandes são comuns e o interesse em caudas gordas é alto. Para estatística geral, Shapiro-Wilk geralmente é preferido.
Executando o teste em R
O teste JB está disponível nos pacotes tseries e moments. Ambos dão o mesmo resultado:
library(tseries)
jarque.bera.test(x)

# Or manually:
library(moments)
n <- length(x)
S <- skewness(x)
K <- kurtosis(x)   # moments uses excess kurtosis by default
JB <- n/6 * (S^2 + (K - 3)^2 / 4)
p_val <- pchisq(JB, df = 2, lower.tail = FALSE)
💡 Fluxo de trabalho prático para normalidade em amostras grandes
Para \(n \geq 100\) em que Shapiro-Wilk pode ter poder excessivo:
- Plote um histograma e um gráfico Q-Q para avaliar visualmente o desvio.
- Execute o teste JB para obter um valor-p formal.
- Se rejeitado, verifique qual componente (\(S\) ou \(K-3\)) impulsiona o resultado: isso orienta a escolha do remédio (transformação para assimetria, métodos robustos ou distribuições de caudas pesadas para curtose).
- Considere se o teste subsequente é robusto ao tipo específico de não normalidade detectado.

