Função de densidade de probabilidade
A função de densidade de probabilidade (PDF) descreve como a probabilidade se distribui entre os valores possíveis de uma variável aleatória contínua. A PDF em si não é uma probabilidade, mas sua integral sobre qualquer intervalo dá a probabilidade de a variável cair nesse intervalo.
Definição
Uma função \(f(x)\) é a função de densidade de probabilidade de uma variável aleatória contínua \(X\) se:
\[ P(a \leq X \leq b) = \int_{a}^{b} f(x)\, dx \quad \text{para qualquer } a \leq b \]
Em termos simples: a probabilidade de \(X\) cair entre \(a\) e \(b\) é a área sob a curva de \(f(x)\) de \(a\) até \(b\).
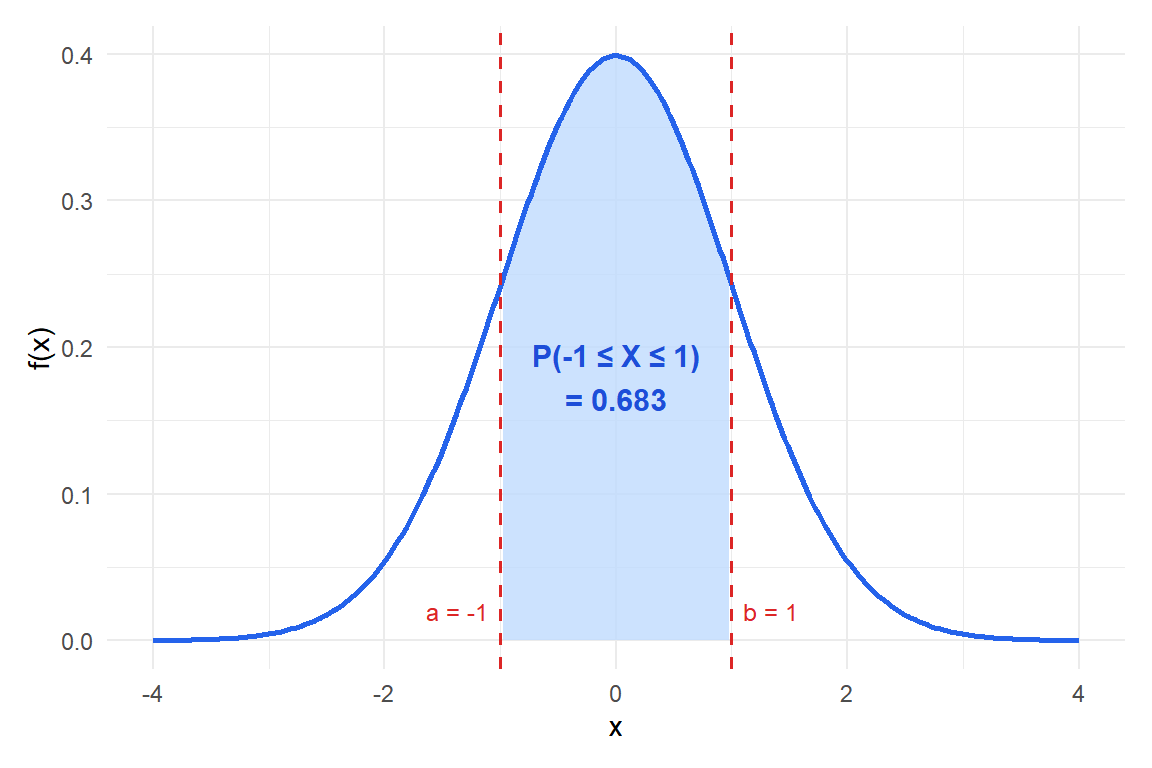
Figure 1: Probabilidade como área sob a curva: P(-1 ≤ X ≤ 1) ≈ 0,683 para uma distribuição normal padrão
⚠️ f(x) não é uma probabilidade: pode ser maior que 1
Esse é o equívoco mais frequente sobre as PDFs. O valor (f(x)) é uma densidade, não uma probabilidade. Probabilidades vêm de integrar, não de avaliar (f(x)) diretamente.
Como consequência, não há limite superior para \(f(x)\): uma distribuição uniforme em \([0; 0{,}1]\) tem \(f(x) = 10\) em todo esse intervalo, e isso é perfeitamente válido. A integral continua sendo igual a 1:
\[\int_0^{0{,}1} 10\, dx = 10 \times 0{,}1 = 1\]
A única restrição é \(f(x) \geq 0\) e \(\int_{-\infty}^{\infty} f(x)\, dx = 1\).
Propriedades da PDF
Uma função \(f(x)\) é uma PDF válida se, e somente se:
- \(f(x) \geq 0\) para todo \(x\).
- \(\int_{-\infty}^{\infty} f(x)\, dx = 1\).
A partir da definição, seguem propriedades adicionais:
- \(P(X = x) = 0\) para qualquer ponto isolado (a integral sobre um único ponto é zero).
- \(P(a \leq X \leq b) = P(a < X \leq b) = P(a \leq X < b) = P(a < X < b)\): desigualdades estritas e não estritas são equivalentes para variáveis contínuas.
💡 Como verificar se uma função é uma PDF válida
PDFs comuns
Distribuição normal
A distribuição mais importante da estatística. Sua PDF é:
\[f(x) = \frac{1}{\sigma\sqrt{2\pi}} e^{-\frac{(x-\mu)^2}{2\sigma^2}}\]
A curva em forma de sino é simétrica em torno de \(\mu\). Não existe uma expressão fechada para sua integral, então as probabilidades são calculadas numericamente ou por meio de tabelas.
Distribuição exponencial
Modela tempos de espera e tempos de vida de sistemas com taxa de falha constante:
\[f(x) = \lambda e^{-\lambda x} \quad \text{para } x \geq 0\]
O parâmetro \(\lambda > 0\) é a taxa. A média é \(1/\lambda\).
Distribuição uniforme
Todos os valores em \([a, b]\) são igualmente prováveis:
\[f(x) = \frac{1}{b-a} \quad \text{para } a \leq x \leq b\]
A distribuição contínua mais simples. Sua integral de \(a\) a \(b\) dá \((b-a) \cdot \frac{1}{b-a} = 1\).
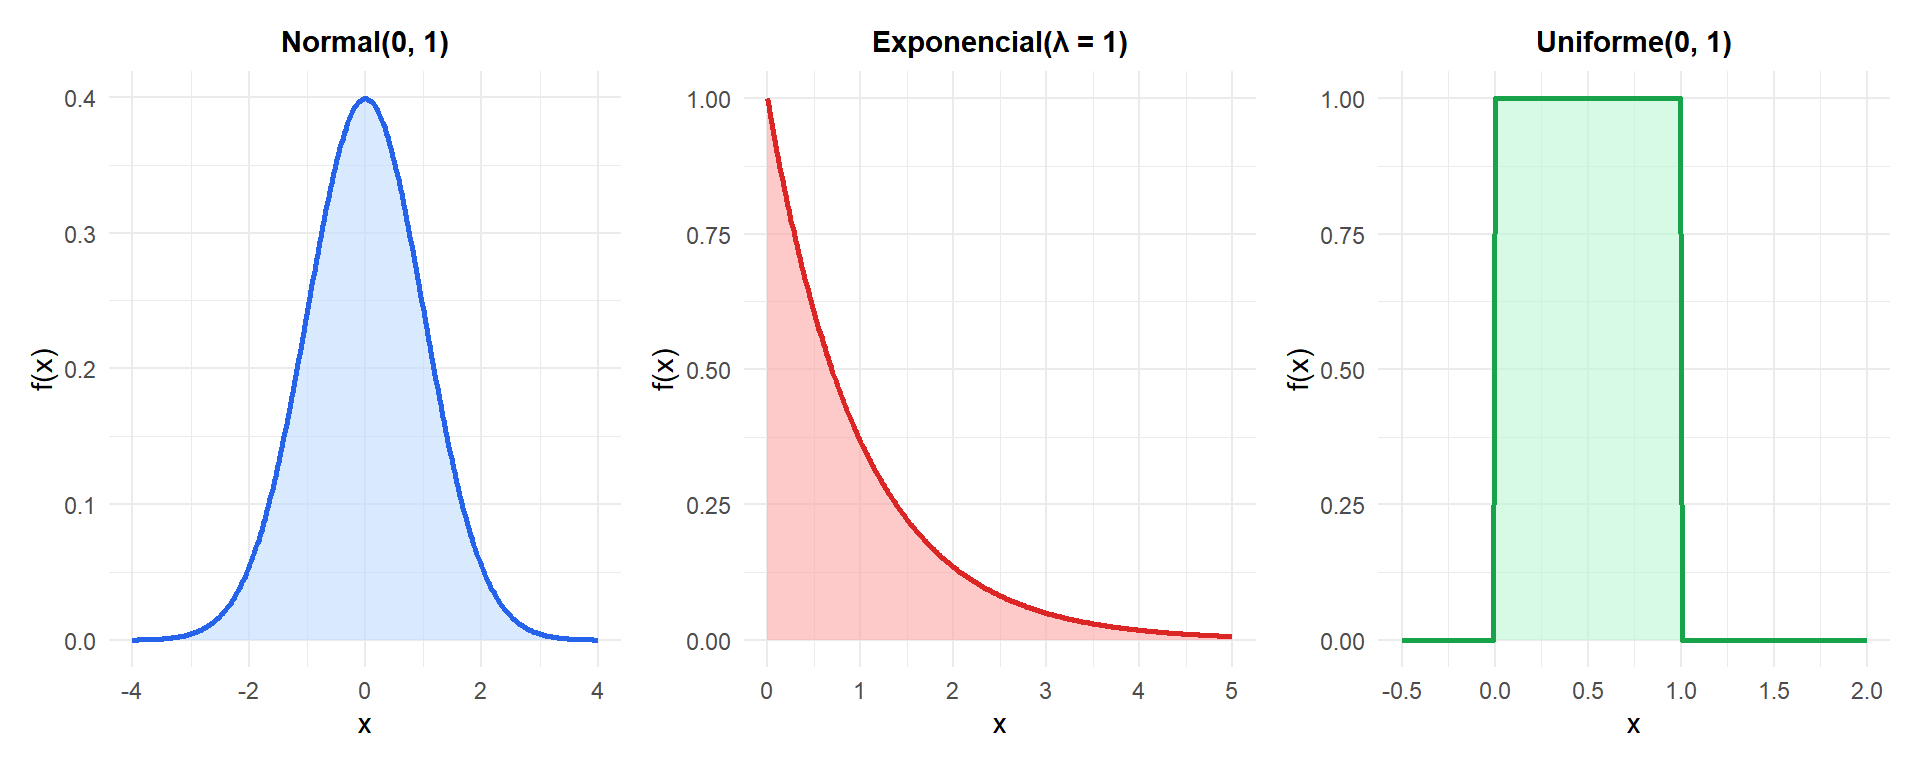
Figure 2: Três funções de densidade de probabilidade comuns: normal (esquerda), exponencial (centro) e uniforme (direita)
Calculando probabilidades a partir da PDF
Exemplo 1: distribuição uniforme
Um ônibus chega a um ponto em um tempo distribuído uniformemente entre 0 e 10 minutos a partir de agora. Qual é a probabilidade de esperar entre 2 e 6 minutos?
A PDF é \(f(x) = 1/10\) para \(0 \leq x \leq 10\).
\[P(2 \leq X \leq 6) = \int_2^6 \frac{1}{10}\, dx = \frac{1}{10} \times (6-2) = 0{,}4\]
Há 40% de chance de esperar entre 2 e 6 minutos.
Exemplo 2: distribuição exponencial
Uma chamada de atendimento ao cliente dura um tempo exponencialmente distribuído com média de 5 minutos (\(\lambda = 0{,}2\)). Qual é a probabilidade de a chamada durar menos de 3 minutos?
\[P(X \leq 3) = \int_0^3 0{,}2\, e^{-0{,}2x}\, dx = \left[-e^{-0{,}2x}\right]_0^3 = 1 - e^{-0{,}6} \approx 0{,}451\]
Cerca de 45% das chamadas terminam nos primeiros 3 minutos.
(f(x) = 2x) para (0 \leq x \leq 1) (e zero fora desse intervalo) é uma PDF válida?
Verifique a não negatividade: \(2x \geq 0\) para \(x \in [0,1]\). ✓
Verifique a normalização: \[\int_0^1 2x\, dx = \left[x^2\right]_0^1 = 1 - 0 = 1 \checkmark\]
Sim, é uma PDF válida. Ela atribui mais probabilidade a valores próximos de 1 do que próximos de 0.
Quanto vale \(P(0{,}5 \leq X \leq 1)\)?
\[P(0{,}5 \leq X \leq 1) = \int_{0{,}5}^1 2x\, dx = \left[x^2\right]_{0{,}5}^1 = 1 - 0{,}25 = 0{,}75\]

Relação com a CDF
A PDF e a CDF são duas faces da mesma moeda:
\[F(x) = \int_{-\infty}^x f(t)\, dt \qquad \text{e} \qquad f(x) = \frac{d}{dx}F(x)\]
A CDF é a integral da PDF; a PDF é a derivada da CDF. Dada uma das duas, você sempre pode encontrar a outra (desde que \(F\) seja diferenciável). Tudo isso descreve uma única variável por vez; para duas variáveis medidas em conjunto, veja as variáveis aleatórias bidimensionais.

