Distribuição multinomial
A distribuição multinomial generaliza a distribuição binomial de dois resultados por ensaio para qualquer número fixo de categorias. Ao longo de \(n\) ensaios independentes, cada um caindo em exatamente uma de \(k\) categorias com probabilidades fixas, ela dá a probabilidade conjunta de observar uma combinação específica de contagens por categoria.
Definição
Um vetor aleatório \((X_1, X_2, \ldots, X_k)\) segue uma distribuição multinomial com parâmetros \(n\) (número de ensaios) e \(p_1, p_2, \ldots, p_k\) (probabilidades de cada categoria, somando 1), escrito \((X_1,\ldots,X_k) \sim \text{Multinomial}(n, p_1,\ldots,p_k)\), se:
\[P(X_1=x_1,\ldots,X_k=x_k) = \frac{n!}{x_1!\, x_2! \cdots x_k!}\, p_1^{x_1} p_2^{x_2} \cdots p_k^{x_k}, \quad \sum_{i=1}^k x_i = n\]
Cada \(X_i\) conta quantos dos \(n\) ensaios caíram na categoria \(i\). As contagens não são livres para variar de forma independente: como cada ensaio cai em exatamente uma categoria, elas sempre devem somar o total fixo \(n\). Quando \(k=2\), isso se reduz exatamente à distribuição binomial, sendo \(X_1\) o habitual “número de sucessos” e \(X_2 = n - X_1\) o número de falhas.
Propriedades
Para \((X_1,\ldots,X_k) \sim \text{Multinomial}(n, p_1,\ldots,p_k)\):
- Distribuição marginal
Cada \(X_i\) individual, por si só, segue uma distribuição binomial: \(X_i \sim \text{Binomial}(n, p_i)\). Cada ensaio ou cai na categoria \(i\) (um “sucesso” com probabilidade \(p_i\)) ou cai em alguma outra categoria (uma “falha” com probabilidade \(1-p_i\)), que é exatamente a configuração binomial.
- Valor esperado
\[E(X_i) = np_i\]
- Variância
\[\text{Var}(X_i) = np_i(1-p_i)\]
Idêntica à variância binomial, já que a distribuição marginal é binomial.
- Covariância entre categorias
\[\text{Cov}(X_i, X_j) = -np_ip_j, \quad i \neq j\]
Essa covariância é sempre negativa. Como cada ensaio cai em exatamente uma categoria, as contagens competem pelo mesmo total fixo \(n\): se mais ensaios do que o esperado caem na categoria \(i\), sobram estritamente menos disponíveis para a categoria \(j\). As categorias não podem subir ou descer juntas, então tratá-las como binomiais independentes e ignorar essa correlação negativa resulta em um comportamento conjunto errado.
Exemplo resolvido: clientes escolhendo entre três produtos
Colocar um número tanto na probabilidade conjunta de um resultado específico quanto na covariância negativa entre categorias torna concretas as duas propriedades acima.
Uma empresa sabe que, historicamente, os clientes escolhem entre três produtos A, B e C com probabilidades \(p = (0{,}5,\ 0{,}3,\ 0{,}2)\). Observa-se uma amostra de \(n=50\) clientes independentes, e a divisão exata é 28 escolhendo A, 14 escolhendo B e 8 escolhendo C.
A probabilidade conjunta dessa divisão exata:
\[P(X_A=28, X_B=14, X_C=8) = \frac{50!}{28!\,14!\,8!}(0{,}5)^{28}(0{,}3)^{14}(0{,}2)^{8} \approx 0{,}0129\]
Olhando apenas para o produto A isoladamente, sua distribuição marginal é \(X_A \sim \text{Binomial}(50;\, 0{,}5)\), com \(E(X_A) = 25\) e \(\text{Var}(X_A) = 12{,}5\). Observar 28 é 3 acima da contagem esperada de 25, uma probabilidade de \(P(X_A=28) \approx 0{,}0788\) de categoria única sob essa binomial marginal.
A covariância negativa aparece imediatamente nos dados: \(\text{Cov}(X_A,X_B) = -50 \times 0{,}5 \times 0{,}3 = -7{,}5\), \(\text{Cov}(X_A,X_C) = -50 \times 0{,}5 \times 0{,}2 = -5\), e \(\text{Cov}(X_B,X_C) = -50 \times 0{,}3 \times 0{,}2 = -3\). Uma simulação direta de 200.000 sorteios dessa multinomial confirma isso: as covariâncias empíricas saem em \(-7{,}508\), \(-5{,}066\) e \(-2{,}979\), bem próximas dos valores teóricos, e a correlação empírica entre \(X_A\) e \(X_B\) isoladamente é de cerca de \(-0{,}654\), uma relação negativa forte, impulsionada inteiramente pela restrição do total fixo.

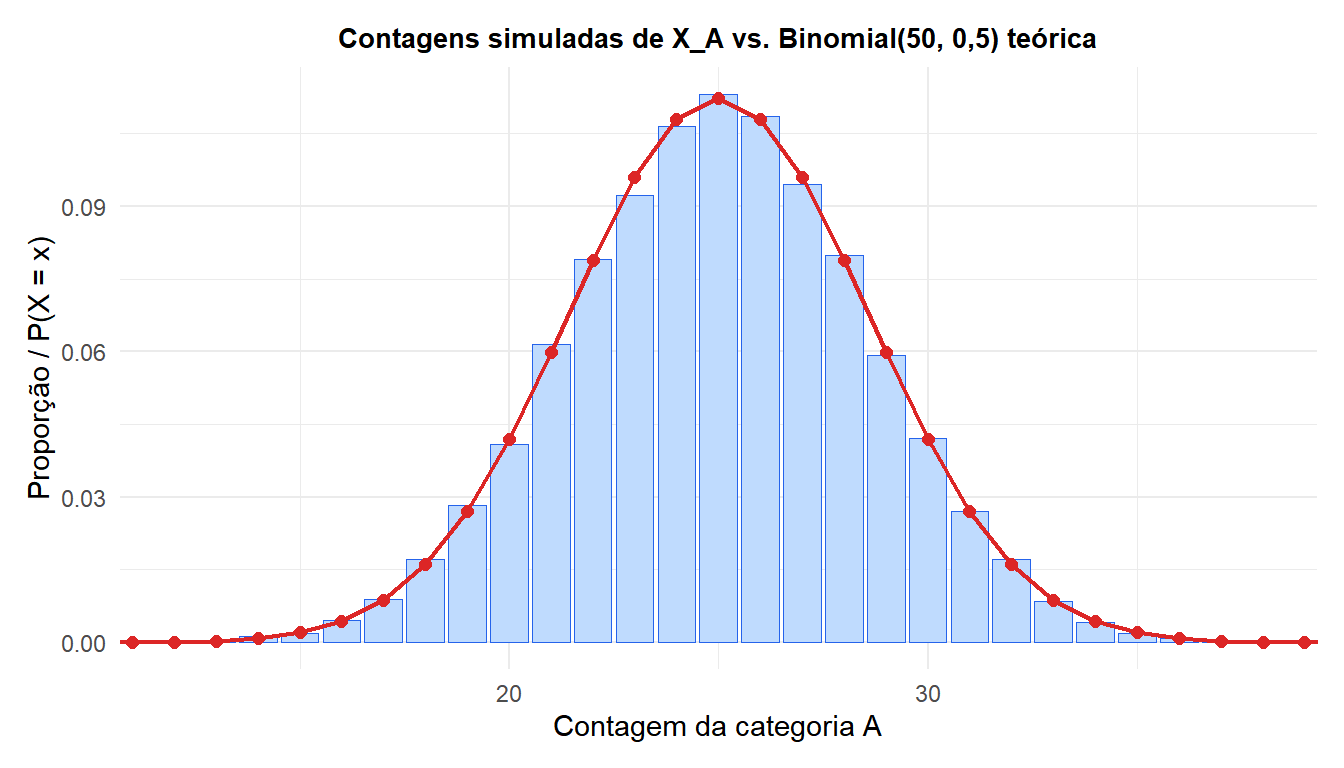
As barras azuis são as frequências simuladas da contagem da categoria A ao longo de 50.000 sorteios multinomiais independentes. A curva vermelha é a PMF teórica exata da \(\text{Binomial}(50, 0{,}5)\). Elas coincidem praticamente na perfeição, confirmando a propriedade marginal: ao olhar para qualquer categoria isolada, a multinomial se comporta exatamente como uma binomial.
⚠️ As categorias não são binomiais independentes
Cada \(X_i\) é individualmente binomial, mas \((X_1,\ldots,X_k)\) em conjunto não é um grupo de binomiais independentes; a covariância negativa acima é real, e ignorá-la é um erro comum. Isso importa principalmente ao testar se as contagens observadas por categoria correspondem a um conjunto hipotetizado de probabilidades: a ferramenta padrão é um teste qui-quadrado de aderência, que leva em conta corretamente o fato de que as contagens devem somar \(n\), em vez de executar \(k\) testes binomiais separados.
Fazendo isso em R
O R base cobre a probabilidade exata, a simulação e o teste de aderência sem precisar de pacotes extras:
p <- c(0.5, 0.3, 0.2)
n <- 50

# Probabilidade conjunta exata de um vetor de contagens específico
dmultinom(c(28, 14, 8), size = n, prob = p)

# Simular muitos sorteios
sims <- t(rmultinom(10000, size = n, prob = p))

# Testar as contagens observadas contra as probabilidades hipotetizadas
chisq.test(c(28, 14, 8), p = p)
💡 Onde a multinomial aparece na prática
Respostas de pesquisas com mais de duas opções, lançamentos de dados ao longo de suas seis faces, contagens de palavras ou tokens em um documento (a base do classificador naive Bayes para texto), e frequências alélicas entre mais de duas variantes genéticas são cenários multinomiais clássicos. Toda vez que os resultados caem em uma de várias categorias fixas ao longo de ensaios independentes repetidos, a multinomial é a distribuição conjunta natural para as contagens por categoria.

